Pernod Ricard: Nach dem Zehnjahrestief wittert der Markt die Wende
Chart des Tages: In diesem Format ordnen HKCM-Analysten regelmäßig ein, welche Werte und Märkte sie gerade besonders beschäftigen. Heute geht es um einen französischen Spirituosenkonzern: Pernod Ricard. Die wichtigsten Punkte: · Bodenbildung: Ende September fiel die Aktie auf den tiefsten Stand seit zehn Jahren, seitdem läuft eine kräftige Gegenbewegung. · Quartalszahlen: Der organische Umsatzrückgang fiel kleiner aus als befürchtet, die Absatzmengen wachsen wieder. · Sektorrotation: Defensive Konsumwerte gehören an den Börsen derzeit zu den stärksten Branchen. |
Elf Prozent in einer Woche: Der Markt sortiert sich bei Pernod neu
Am 29. September rutschte die Aktie von Pernod Ricard auf 58.72 Euro und damit auf den tiefsten Stand seit zehn Jahren. Zwei Wochen später kostete sie wieder mehr als 68 Euro. Allein in der Woche der Quartalszahlen legte das Papier rund elf Prozent zu. Für einen defensiven Standardwert aus dem CAC 40 ist das eine ungewöhnlich heftige Bewegung.
„Wenn ein so großer Wert in wenigen Tagen zweistellig dreht, ist der Verkaufsdruck in aller Regel ausgetrocknet“, sagt unser Analyst. „Wer noch verkaufen wollte, hat es am Tief getan.“
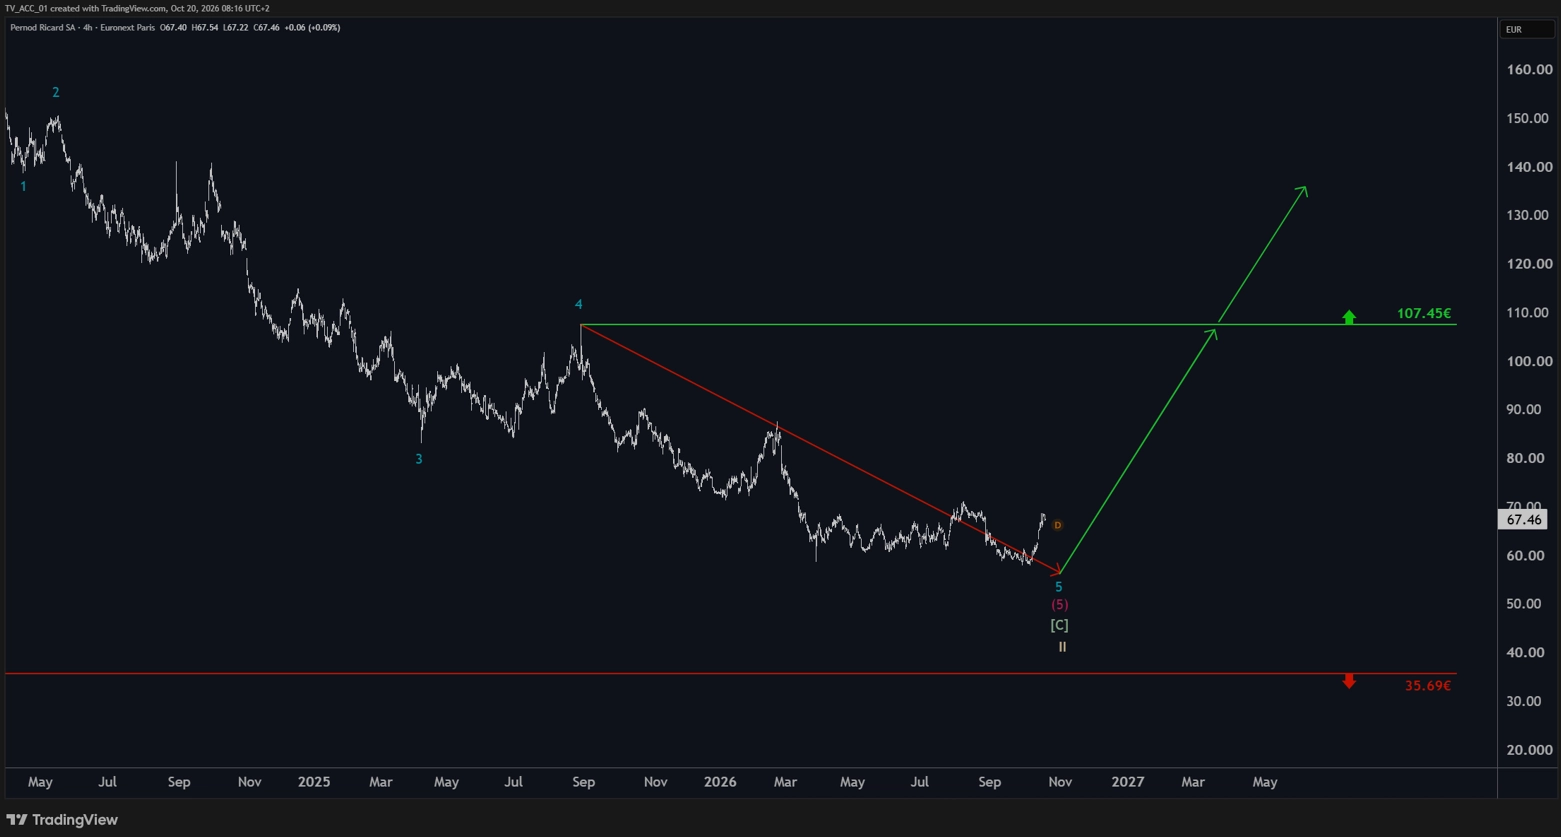
Pernod Ricard im Vier-Stunden-Chart: Nach dem Zehnjahrestief von Ende September dreht die Aktie nach oben
Quartalszahlen: Warum ein Minus diesmal gut genug für die Anleger war
Am 15. Oktober meldete der Konzern für das erste Quartal des Geschäftsjahres 2026/27 einen Nettoumsatz von 2.23 Milliarden Euro. Organisch entspricht das einem Rückgang von 0.9 Prozent. Analysten hatten im Schnitt mit einem Minus von 1.7 Prozent gerechnet. Berichtet fiel der Umsatz um 6.3 Prozent, vor allem wegen des Verkaufs von Imperial Blue und des Weingeschäfts.
Das Bild bleibt dabei zweigeteilt. In den USA brachen die Verkäufe um zehn Prozent ein, in China um 25 Prozent. Beides führt der Konzern auf den erwarteten Lagerabbau im Handel zurück. Ohne diese beiden Märkte wuchs der Rest der Welt um vier Prozent, Indien sogar um 19 Prozent. Die Absatzmengen legten konzernweit um sechs Prozent zu. Für das Gesamtjahr erwartet das Management einen weitgehend stabilen organischen Umsatz.
Charttechnik: Warum unser Analyst den Abverkauf für abgeschlossen hält
Unseren Analysten interessiert weniger die einzelne Quartalszahl als die Struktur des Rückgangs. Der Kursverfall seit dem Hoch läuft in seiner Zählung in fünf Abschnitten ab. Der letzte dieser Abschnitte ist aus seiner Sicht inzwischen vollendet.
„Der Markt hat bei Pernod über zwei Jahre lang nur eine Richtung gekannt. Solche Phasen enden selten mit einer Fanfare, sondern mit einem leisen Durchatmen“, sagt er. „Was wir jetzt sehen, hat die Struktur eines Abschlusses, nicht die einer Pause.“
Entscheidend sei für ihn die Reaktion auf schlechte Nachrichten. „Seit Wochen produzieren schwache Zahlen keine neuen Tiefs mehr. Das ist das verlässlichste Signal, das ein Chart überhaupt liefern kann.“ Ein Selbstläufer sei die Wende deshalb nicht: Rücksetzer gehörten nach einer so langen Abwärtsphase zum Prozess. Die übergeordnete Lage habe sich für ihn aber gedreht.
Rückenwind: Der Konsumgütersektor ist an die Börse zurückgekehrt
Die Bewegung passt ins große Bild. Seit Wochen schichten Investoren aus Technologiewerten in defensive Branchen um. In der vergangenen Handelswoche gewann der US-Konsumgütersektor gut fünf Prozent, während Technologie fast acht Prozent verlor. Nahrungsmittel, Getränke und Haushaltswaren profitieren von der Suche nach planbaren Erträgen.
Auch im Markt selbst hellt sich die Lage auf. Nach Nielsen-Daten, die UBS ausgewertet hat, verlangsamte sich der Rückgang der europäischen Spirituosenverkäufe Anfang September spürbar. Bei Pernod Ricard schrumpfte das wertmäßige Minus von 7.4 auf 3.9 Prozent. Rémy Cointreau meldete zuletzt wieder organisches Wachstum, Campari hob seine Jahresprognose an.
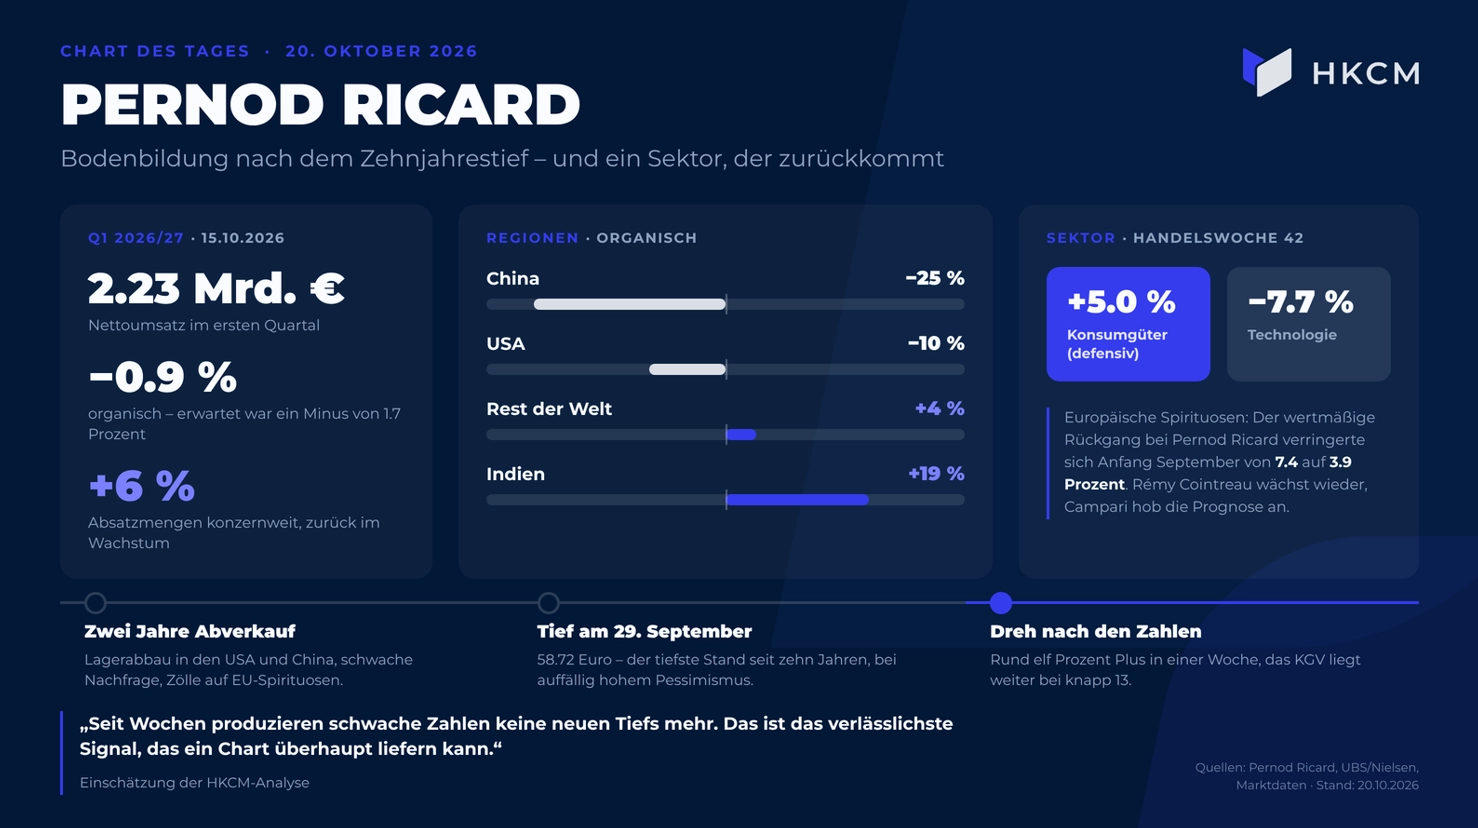
Die Lage bei Pernod Ricard im Überblick: Quartalszahlen, charttechnische Einordnung und die Rotation in defensive Konsumwerte
Günstig bewertet ist der Konzern weiterhin. Das Kurs-Gewinn-Verhältnis liegt bei knapp 13, die Marktkapitalisierung bei rund 17 Milliarden Euro. UBS hob das Kursziel nach den Zahlen von 68 auf 70 Euro an, der Median der Analystenschätzungen liegt bei 72 Euro.
Für unseren Analysten ist der Fall damit klar umrissen: Ein Konzern mit intakten Marken trifft auf einen Sektor, der wieder gesucht wird. „Die Geduldigen bekommen hier gerade die Gelegenheit, die sie zwei Jahre lang nicht hatten.“ Wie er den weiteren Verlauf im Detail einordnet, inklusive Zielzone und Absicherung, lesen Sie im EURO-Titans-Analysepaket von HKCM. Dort nehmen unsere Analysten regelmäßig die großen europäischen Standardwerte unter die Lupe.
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.