Diese vergessene Aktie hat unser Analyst jetzt im Blick
Author
Das Wichtigste in Kürze
· Starke Verluste reichen als Argument nicht.
· Under Armour bleibt ein Langfrist-Szenario.
· Der Kursverlauf muss die These bestätigen.
Ein tief gefallener Kurs kann Anleger magisch anziehen. Auf dem Chart wirkt der Weg zurück zum früheren Hoch oft erstaunlich kurz – bis man sich fragt, was zwischen heute und diesem Ziel alles passieren muss. Genau an dieser Frage arbeitet sich unser Analyst derzeit besonders intensiv ab. Sein Blick richtet sich auf einen Sektor, der im Schatten der großen KI-Geschichten fast vergessen scheint: Sportartikel.
Er beobachtet dort mehrere bekannte Marken, die operativ und an der Börse sehr unterschiedliche Probleme lösen müssen. Eine davon steht für ihn besonders im Fokus. Doch bevor es um einen möglichen Weg nach oben geht, stellt unser Analyst eine andere Frage: Woran erkennt man überhaupt, ob ein Kursrückgang eine langfristige Gelegenheit eröffnet – oder lediglich ein weiterer Abschnitt einer schwachen Entwicklung ist?
„Der starke Kursrückgang allein ist nicht der Grund für mein Interesse.“
Eine Branche, vier sehr unterschiedliche Geschichten
Nike, Under Armour, Adidas und Lululemon werden oft in einem Atemzug genannt. An der Börse und im operativen Geschäft laufen sie derzeit jedoch keineswegs gleich. Adidas meldete im zweiten Quartal 2026 währungsbereinigt 14 Prozent Umsatzwachstum und Rekorderlöse von 6.7 Milliarden Euro. Der Konzern erhöhte anschließend seine Wachstumsprognose für das Gesamtjahr auf neun bis zehn Prozent.
Die drei US-Marken kämpfen mit anderen Ausgangslagen. Nike steigerte im ersten Quartal des Geschäftsjahres 2027 zwar die Bruttomarge, der Umsatz sank jedoch um 4 Prozent auf 11.2 Milliarden US-Dollar. Für das Gesamtjahr stellt der Konzern einen Umsatzrückgang im hohen einstelligen Prozentbereich in Aussicht. Bei Lululemon fiel der Umsatz im zweiten Quartal 2026 um vier Prozent auf 2.4 Milliarden US-Dollar; die vergleichbaren Verkäufe gingen um neun Prozent zurück. Für das Gesamtjahr erwartet das Unternehmen einen Umsatzrückgang von fünf bis sieben Prozent.
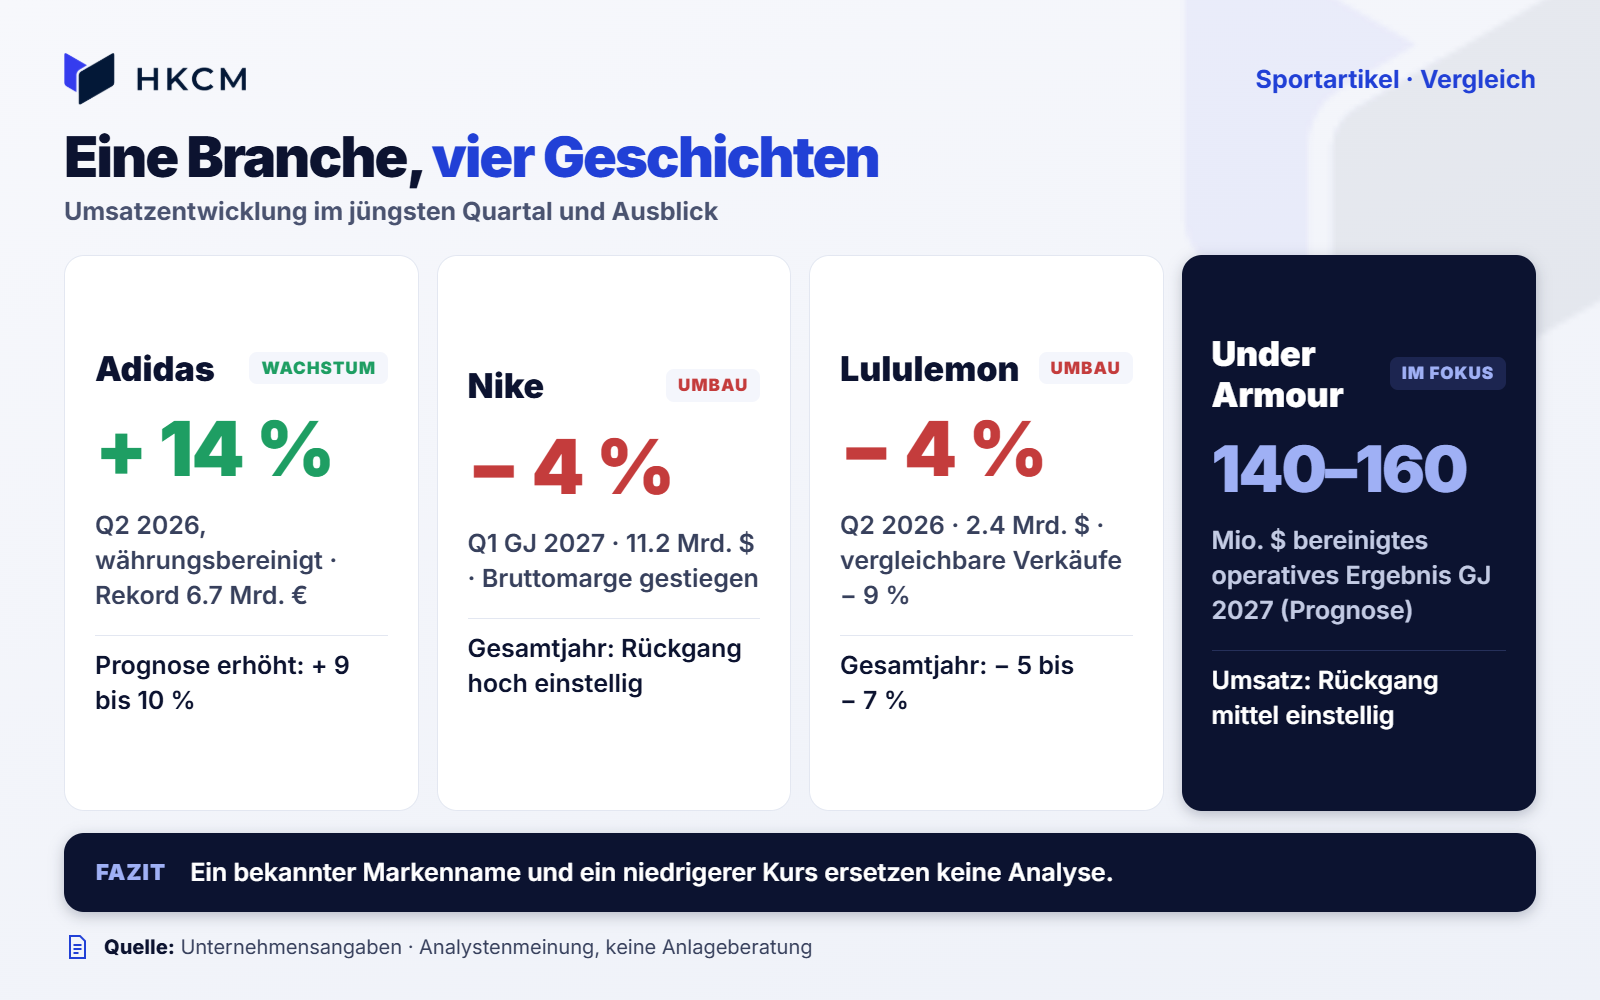
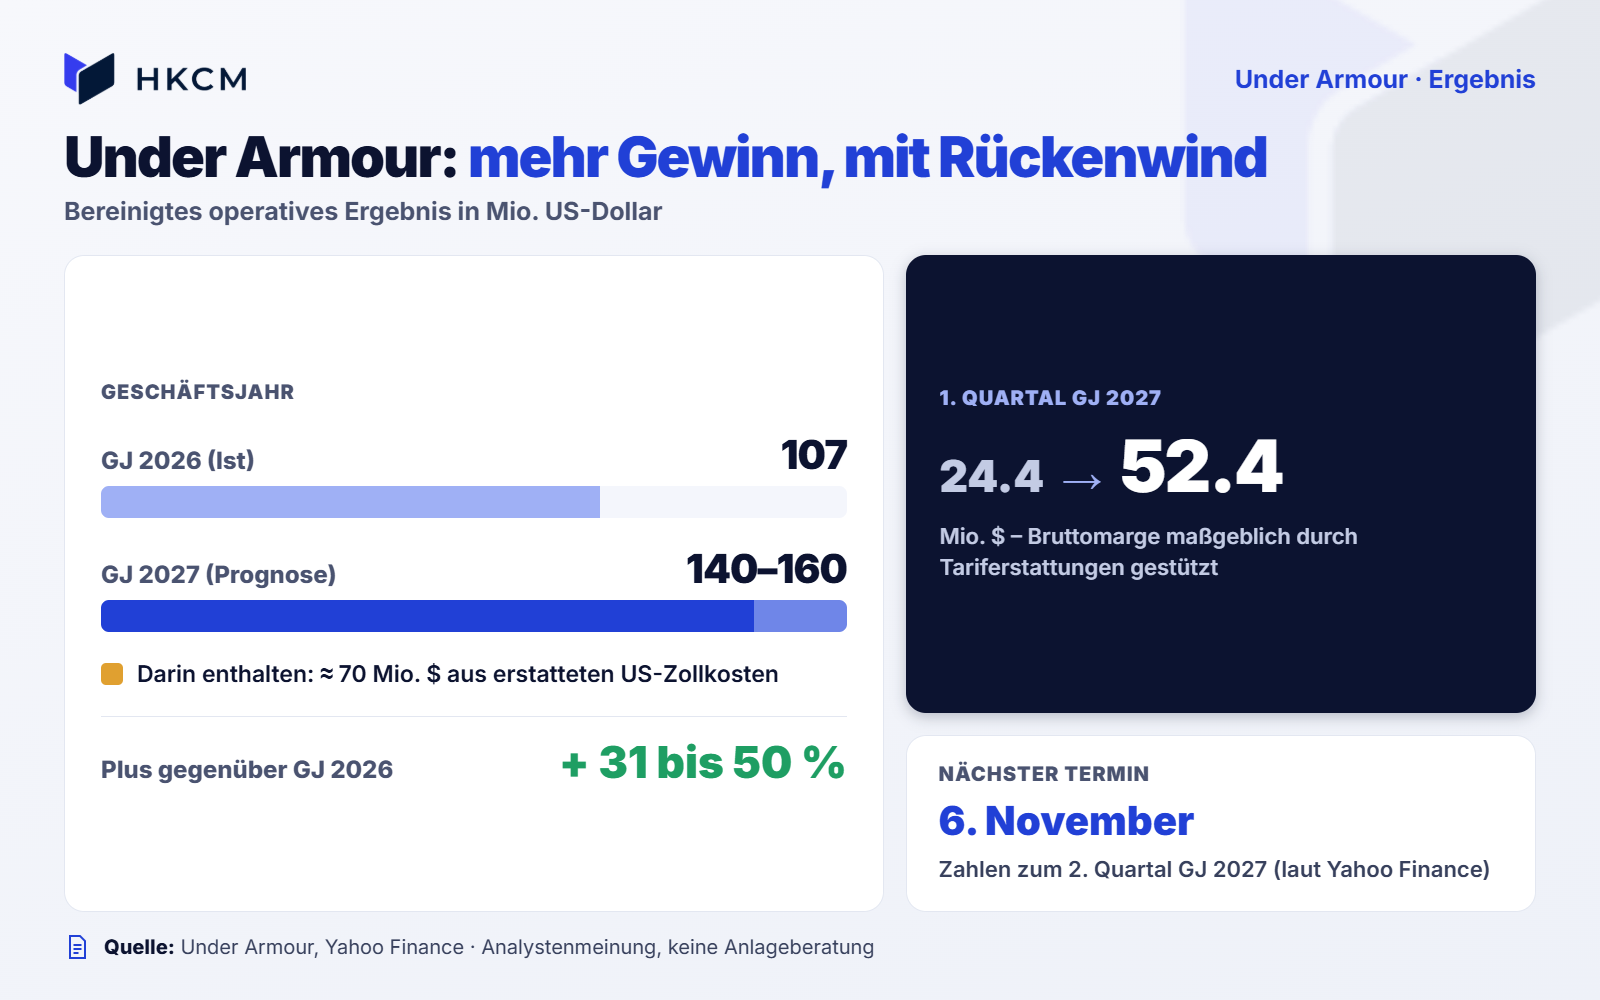
Auch Under Armour befindet sich weiterhin in einer Restrukturierungs- und Umbauphase. Im ersten Quartal des Geschäftsjahres 2027 passte das Unternehmen seine Umsatzerwartung nach unten an und rechnet nun mit einem Rückgang im mittleren einstelligen Prozentbereich. Gleichzeitig hält es an der Prognose für eine verbesserte Bruttomarge und ein bereinigtes operatives Ergebnis von 140 bis 160 Millionen US-Dollar fest.
Zum Vergleich: Im zuletzt abgeschlossenen Geschäftsjahr 2026 verdiente Under Armour bereinigt rund 107 Millionen US-Dollar operativ. Die bestätigte Spanne für 2027 entspräche somit einem Plus von rund 31 bis 50 Prozent. Dieser Fortschritt wäre allerdings nicht allein das Ergebnis des operativen Umbaus: In der Prognose steckt ein erwarteter Effekt von etwa 70 Millionen US-Dollar aus der Erstattung früherer US-Zollkosten. Das erste Quartal lieferte immerhin einen Vorgeschmack auf die Ergebnisverbesserung. Das bereinigte operative Ergebnis stieg von 24.4 auf 52.4 Millionen US-Dollar; die Bruttomarge profitierte dabei jedoch maßgeblich von diesen Tariferstattungen.
Unser Analyst sieht darin keine einheitliche Turnaround-Geschichte für die gesamte Branche. Adidas zeigt, dass sich Produktnachfrage und Profitabilität durchaus gleichzeitig verbessern können. Bei Nike, Lululemon und Under Armour ist die operative Wende dagegen noch ein Prozess. Für ihn macht genau diese Unterschiede aus: Ein bekannter Markenname und ein niedrigerer Kurs ersetzen keine Analyse.
Warum Under Armour seine Aufmerksamkeit bekommt
Unter den zurückgekommenen Sportartikelwerten beschäftigt ihn Under Armour besonders. In seinem langfristigen Szenario liegen die Zielzonen oberhalb von 85 US-Dollar je Aktie und damit deutlich über dem heutigen Kursniveau. Der genaue Verlauf und die konkreten Zwischenmarken bleiben Teil der laufenden Analyse für Abonnenten. Entscheidend ist die Bedingung davor: Dieses Zielbild gilt nur, falls sich das übergeordnete Chart-Szenario bestätigt. Das Wort „falls“ beschreibt kein Versprechen, sondern eine Annahme, die der Markt erst noch untermauern muss.
„Bei Under Armour sehen wir sowohl wellentechnisch als auch indikatorentechnisch eine extreme Ausgangslage“, erklärt unser Analyst. Gemeint ist ein Zusammenspiel aus Wellenstruktur, relativer Stärke und Momentumindikatoren. Der RSI misst vereinfacht, wie stark eine Aktie in den zurückliegenden Perioden gestiegen oder gefallen ist. Der MACD vergleicht kürzere und längere Trendbewegungen.
Bei Under Armour deuten diese Werkzeuge in der vorliegenden Analyse auf eine stark überdehnte Abwärtsphase. Charttechnisch hat die Aktie ein korrektives Tief ausgebildet und notiert unmittelbar oberhalb des langfristigen Einstiegsbereichs, den unser Analyst beobachtet. Das macht den Titel für ihn interessanter. Eine weitere Abwärtsbewegung bis in oder auch unter diesen Bereich bleibt dennoch möglich. Erst die anschließende Art einer Erholung entscheidet, ob aus der extremen Ausgangslage eine tragfähige Trendwende werden kann.
Die operative Lage setzt den Maßstab für diese technische These höher. Under Armour will seine Profitabilität über weniger Rabattaktionen, Preismaßnahmen und eine günstigere Vertriebsstruktur verbessern. Gleichzeitig dämpfen eine schwächere Nachfrage in Nordamerika und Asien die Umsatzprognose. Eine technische Erholung wäre damit nicht automatisch der Beweis, dass der betriebliche Umbau bereits gelungen ist. Laut Yahoo Finance ist die Veröffentlichung der Zahlen zum zweiten Quartal des Geschäftsjahres 2027 für den 6. November angesetzt.
Ein fernes Kursziel ist kein Zeitplan
Genau hier trennt unser Analyst eine mögliche Gegenbewegung von seiner langfristigen Perspektive. Das Ziel oberhalb von 85 US-Dollar ist ein Langfrist-Szenario, kein Zeitplan. Bis dahin können Monate oder Jahre liegen – inklusive neuer Tiefs, längerer Seitwärtsphasen und Bewegungen, die Geduld kosten.
„Großes Kurspotenzial bedeutet nicht automatisch schnelle Gewinne. Man sieht das Ziel und stellt sich einen kräftigen Anstieg vor. Die Monate oder möglicherweise Jahre davor geraten schnell in den Hintergrund.“
Der Kurs bewegt sich unmittelbar oberhalb des langfristigen Einstiegsbereichs der Analyse. Das ist keine pauschale Kaufaufforderung und auch keine Aussage, dass der Tiefpunkt zwingend bereits erreicht sein muss. Vielmehr beschreibt es die Zone, in der unser Analyst das Chancen-Risiko-Verhältnis langfristig genauer verfolgt. Abonnenten erhalten die genaue Einordnung und die dazugehörigen Chartmarken in der laufenden Analyse.
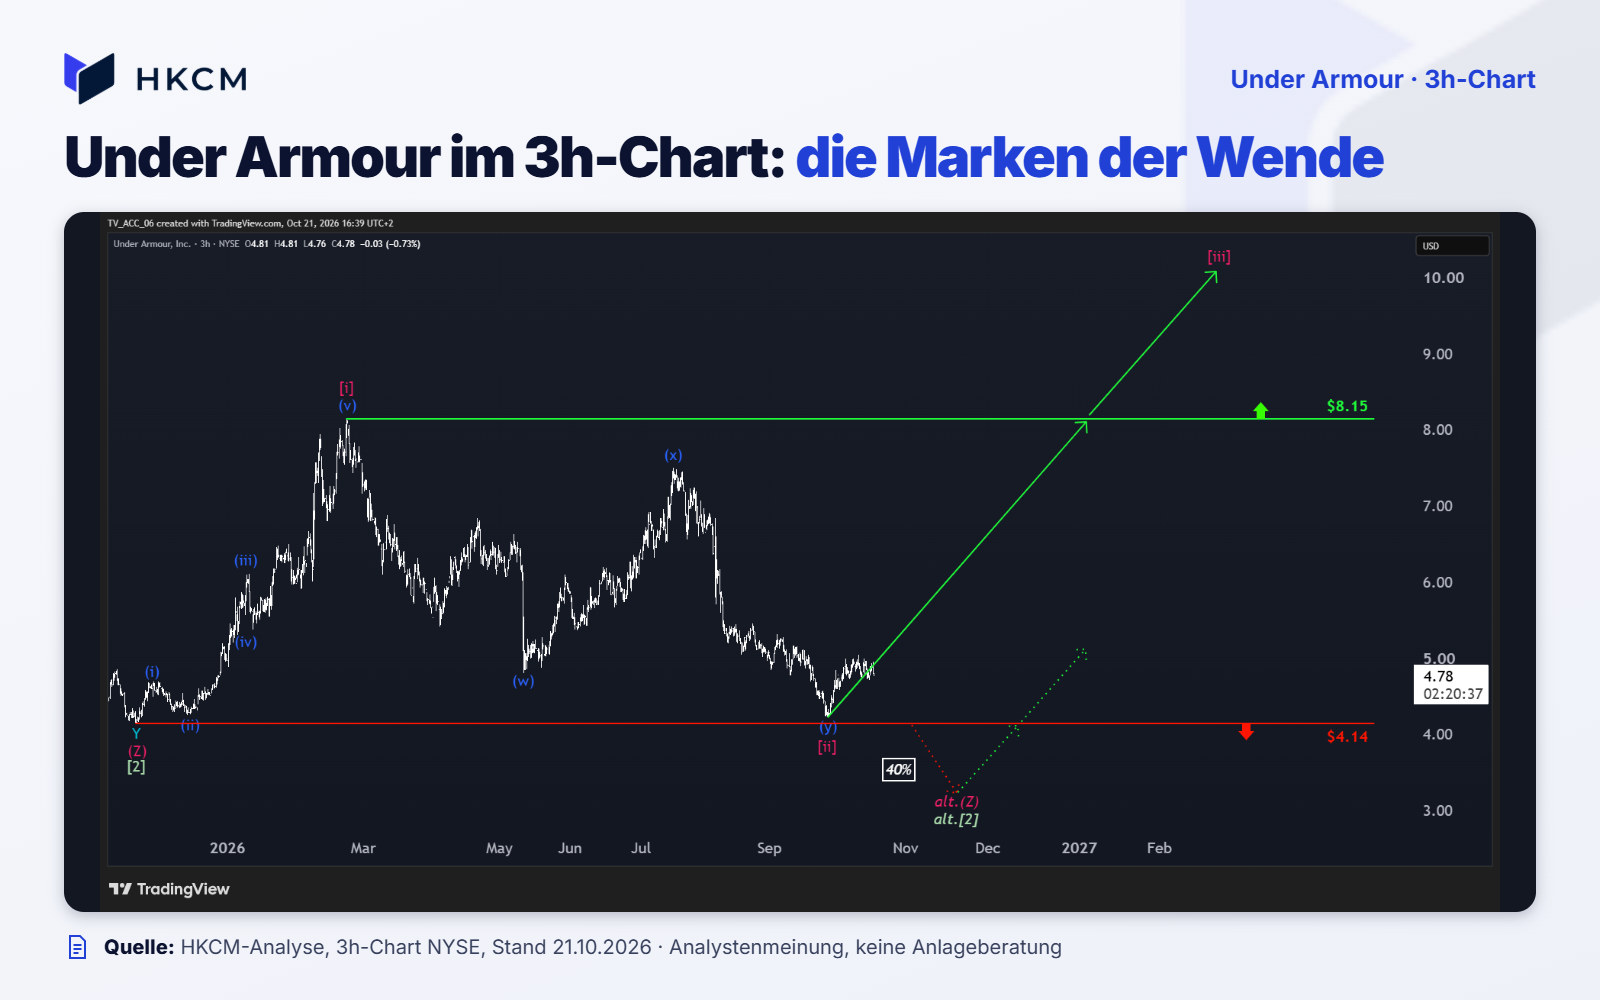
Der Langfristchart (sichtbar für unsere US-Titans-Aktien-Paket-Abonnenten) erklärt, warum er Vorsicht mitbringt. Nach dem Rekordhoch von 52.94 US-Dollar im September 2015 verlor die Aktie über Jahre an Höhe. Anfang 2025 erreichte sie zwischenzeitlich noch 8.72 US-Dollar, fiel im November desselben Jahres bis auf 4.13 US-Dollar zurück und erholte sich im Februar 2026 nochmals bis 8.15 US-Dollar. Im September markierte sie bei 4.22 US-Dollar ein neues Jahrestief; am 21. Oktober notierte die Aktie bei rund 4.82 US-Dollar. Die Aktie hat damit bereits mehrere kräftige Erholungen gezeigt, ohne dass daraus bisher ein nachhaltiger Aufwärtstrend entstanden wäre.
Die Vorgeschichte: Ein weiteres tieferes Tief würde das Szenario zunächst verlängern und den Geduldsfaktor erhöhen. Es widerlegt die langfristige These nicht automatisch. Eine tragfähigere Wendebestätigung entstünde für unseren Analysten erst, wenn sich die Bewegung nach oben impulsiv entwickelt und von RSI, MACD sowie Momentum getragen wird.
Worauf es beim Kursverlauf ankommt
Hier kommt die Elliott-Wellen-Lehre ins Spiel. Sie versucht, Kursbewegungen als Folge von Impulsen und Korrekturen zu lesen. Ein Impuls bewegt sich in Trendrichtung und wirkt meist dynamischer; eine korrektive Bewegung verläuft häufig verschachtelter und weniger klar. Das ist kein Naturgesetz und ersetzt keine Unternehmensanalyse. Es ist das technische Arbeitsmodell unseres Analysten, mit dem er sein Szenario fortlaufend überprüft.
„Mich interessiert nicht nur, ob die Aktie steigt, sondern vor allem, wie sie steigt“, sagt er. Ein kräftiger Anstieg könne ein positives Zeichen sein. Allein seine Geschwindigkeit reiche aber nicht. Bei Under Armour wäre eine nachhaltige Serie höherer Hochs und höherer Tiefs in Verbindung mit einer verbesserten Indikatorenlage aussagekräftiger als ein kurzer Sprung nach einer überverkauften Phase. Erst wenn Wellenstruktur, RSI, MACD und Momentum zusammen ein stimmiges Bild ergeben, gewinnt eine technische Gegenbewegung für ihn an Qualität.
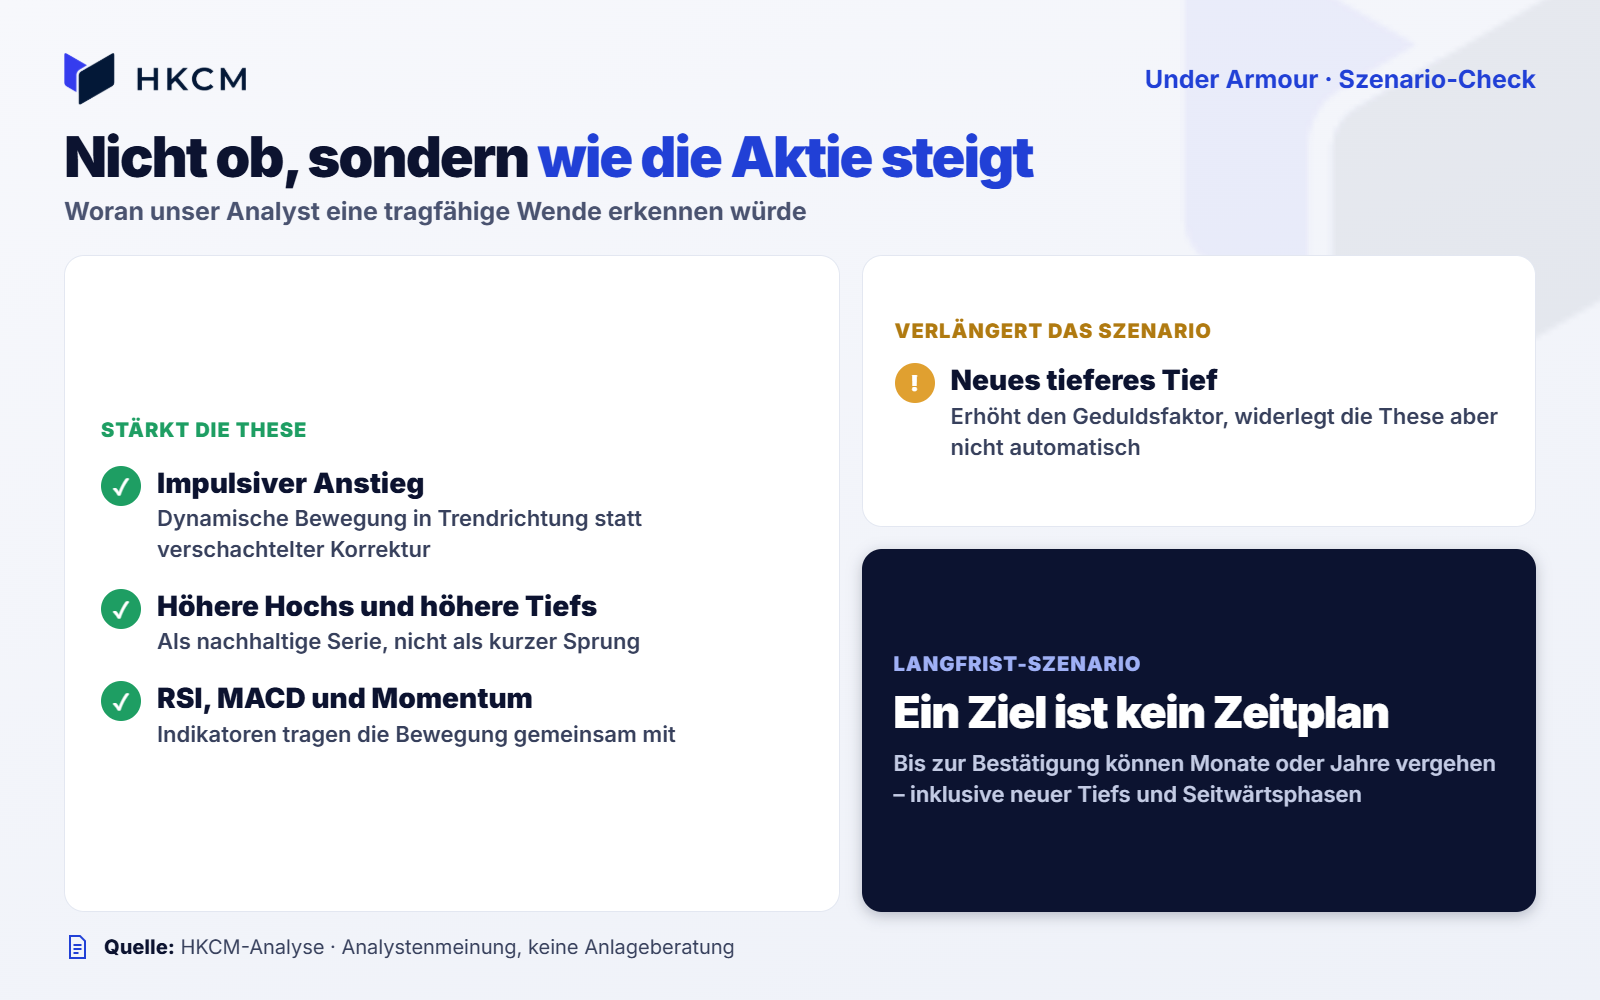
Deshalb wertet unser Analyst die aktuelle Lage bei Under Armour als Beobachtungs- und nicht als Selbstläufer-Situation. Das etablierte korrektive Tief, die Nähe zum langfristigen Einstiegsbereich und die extremen Indikatoren schaffen eine interessante Ausgangslage. Zugleich zeigt der Verlauf von 8.15 auf 4.22 US-Dollar innerhalb weniger Monate, wie schnell eine Gegenbewegung wieder kippen kann. Der Markt muss die Erholungsannahme erst durch seine Struktur bestätigen.
Geduld braucht eine klare Grenze
Geduld bedeutet für ihn nicht, einmal gesetzte Ziele gegen jede neue Information zu verteidigen. Ein langfristiges Szenario muss sich bewähren. Solange die Struktur in das erwartete Bild passe, könne der Markt mehr Zeit brauchen. Weiche der tatsächliche Verlauf zunehmend davon ab, müssten alternative Szenarien stärker gewichtet und die Analyse angepasst werden.
„Wir halten nicht allein deshalb an einer Einschätzung fest, weil wir sie einmal veröffentlicht haben. Ein langfristiger Zeithorizont entbindet uns nicht davon, die Analyse laufend zu überprüfen.“
Sein Gesamtmarktbild bleibt deshalb gemischt. Mit den weit gelaufenen Aktien meint er vor allem die großen KI- und Halbleiterwerte, die den US-Markt in diesem Jahr maßgeblich getragen haben – etwa Nvidia, AMD und Micron. Reuters zufolge entfiel ein großer Teil der S&P-500-Rally auf einige wenige KI-Schwergewichte, während mehr als vier von zehn Indexmitgliedern im Jahresverlauf im Minus lagen. Under Armour steht damit für eine andere Ausgangslage: Eine mögliche langfristige Chance nach einem massiven Kursverlust, deren technische und operative Bewährung noch aussteht.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.