Rekorde auf dünnem Eis: Was Philip Klinkmüller jetzt beunruhigt
Author
Das Wichtigste in Kürze
· S&P 500 und Nasdaq markieren neue Rekorde.
· Unter der Oberfläche bleibt die Marktbreite schwach.
· Klinkmüller wartet auf eine echte Rotation.
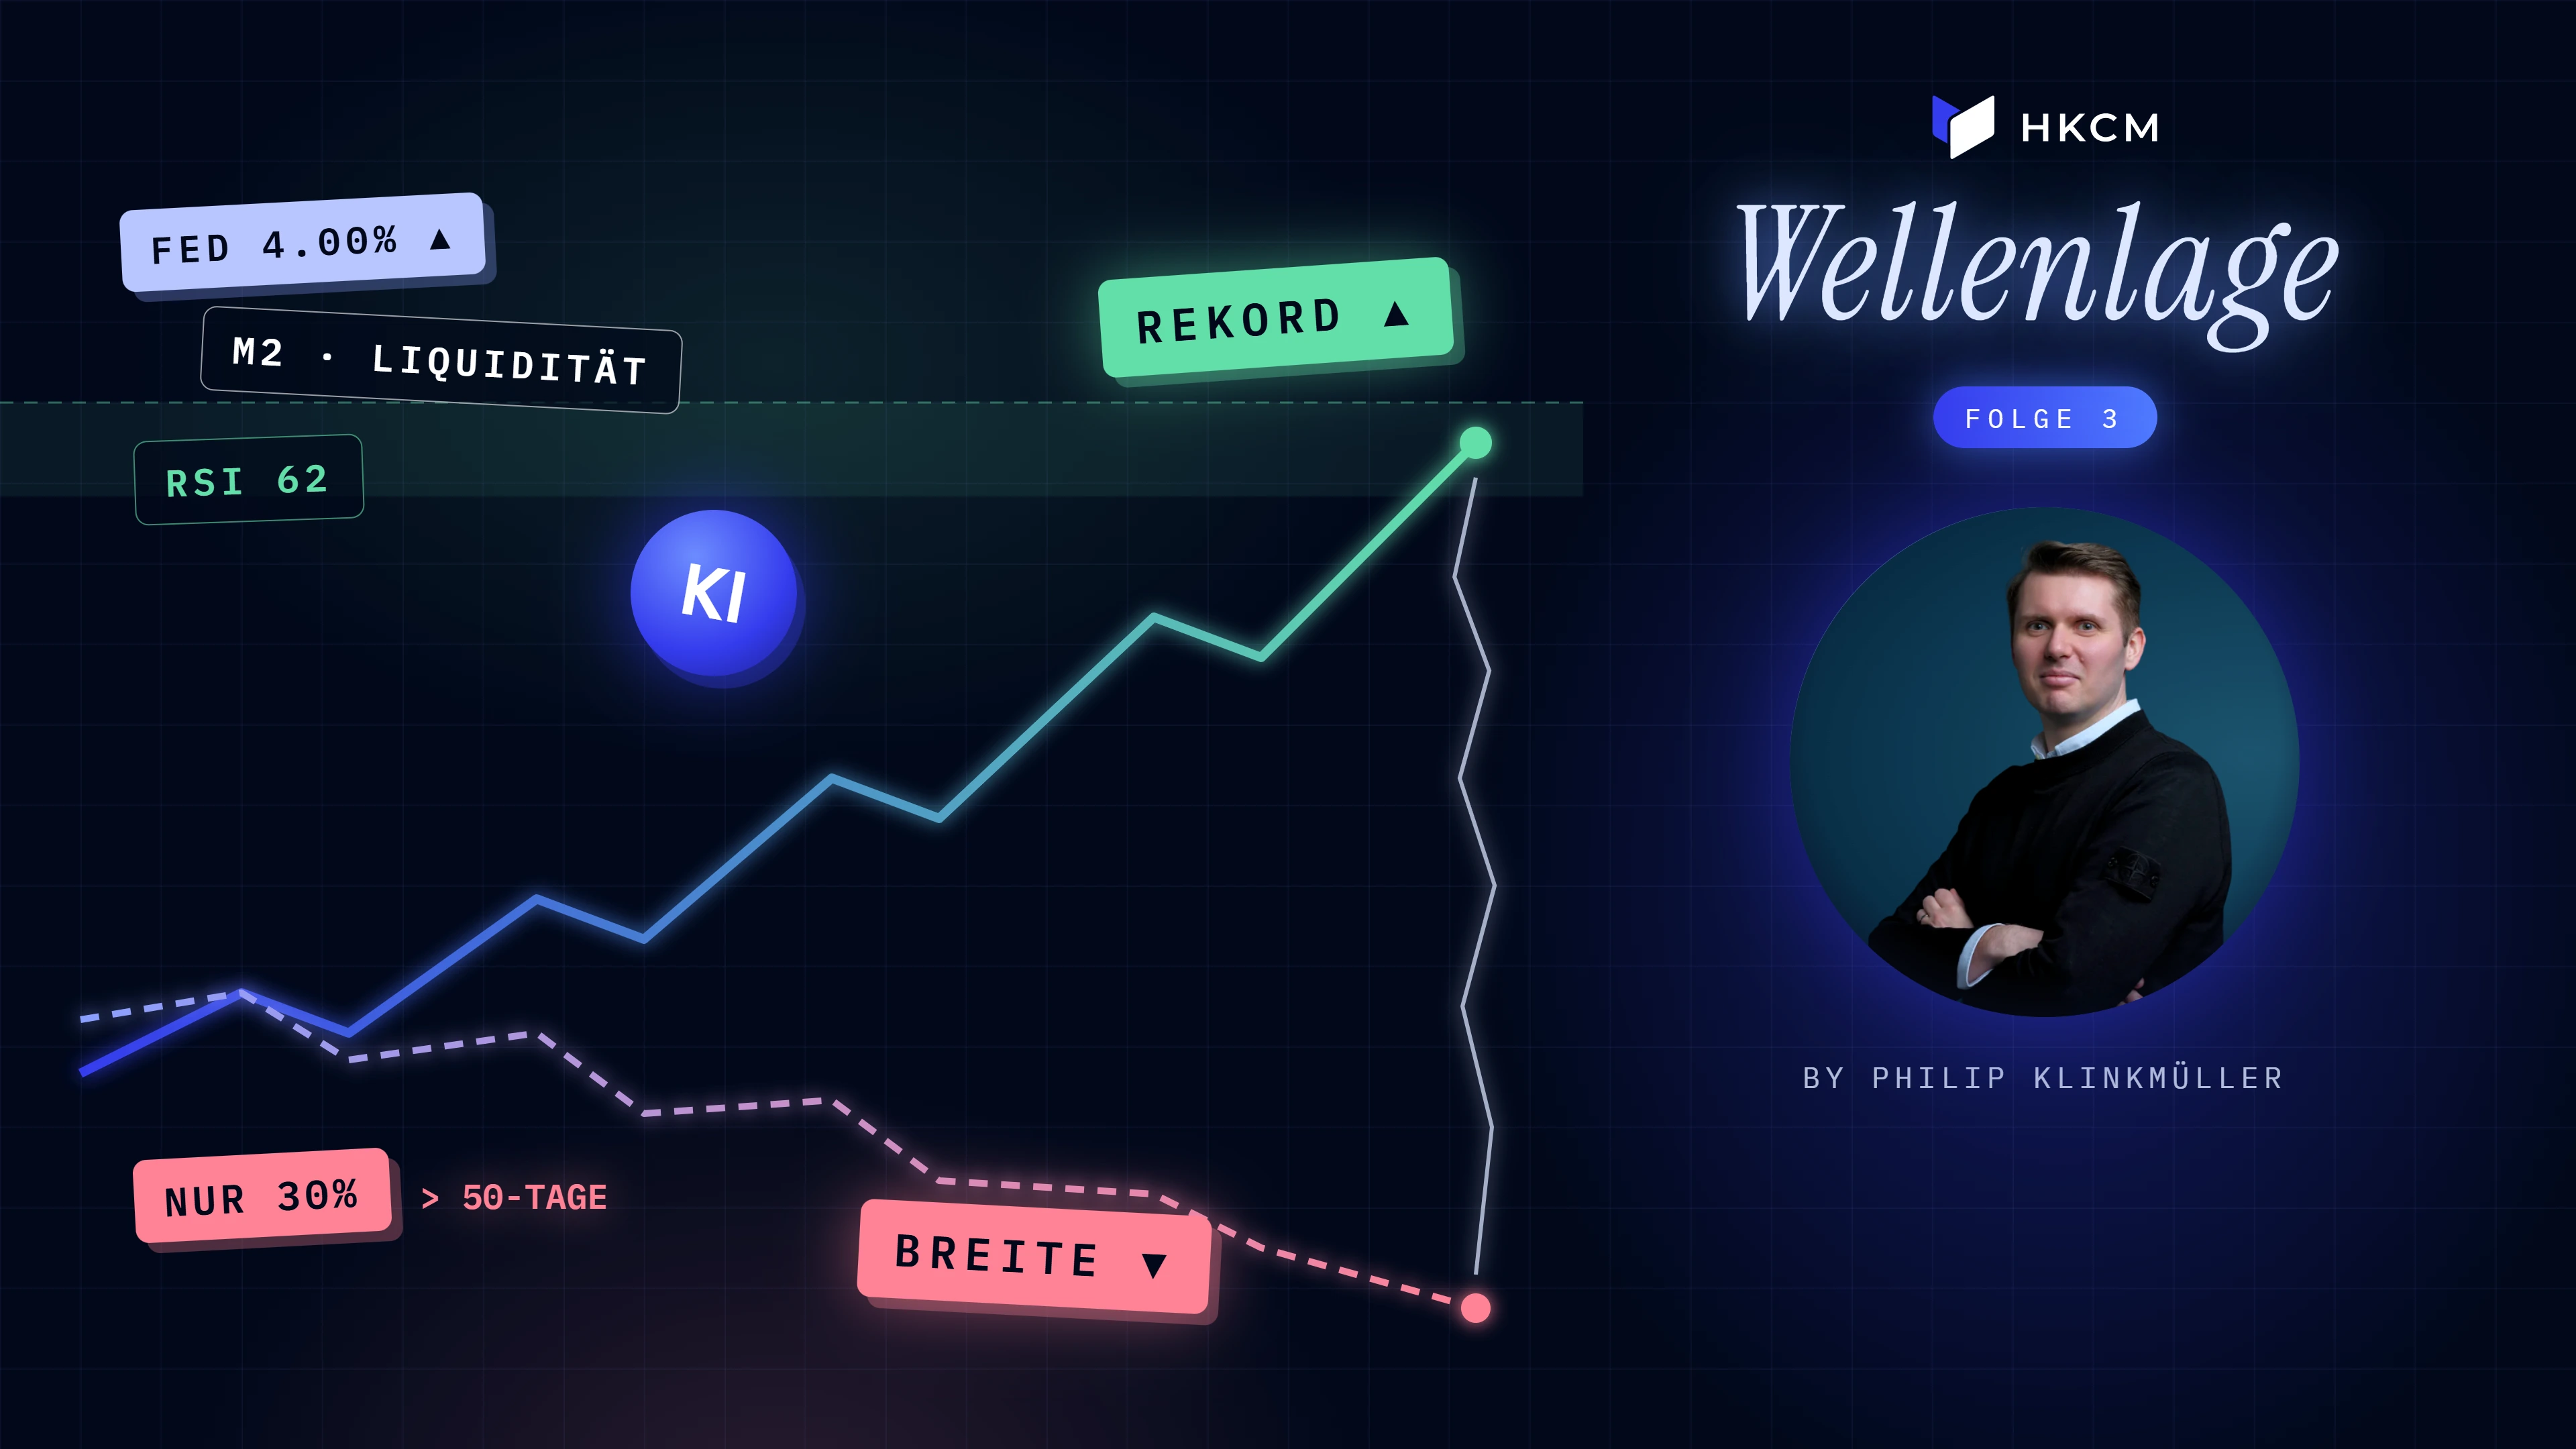
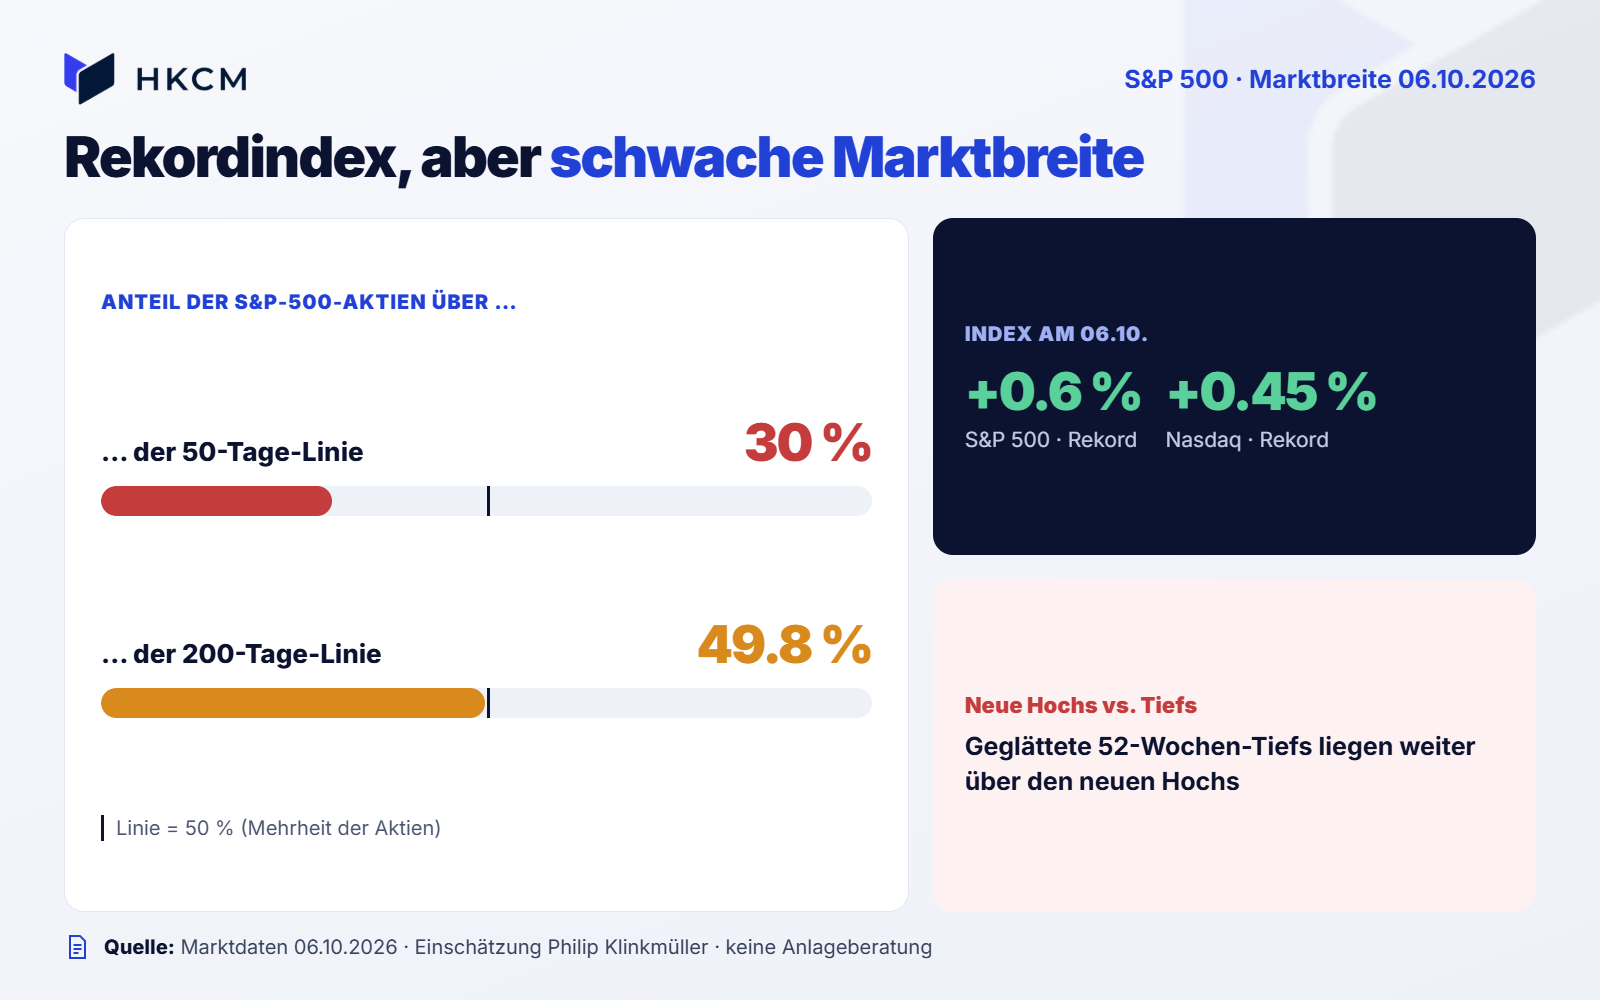
Die Schlagzeilen klingen nach einer intakten Rally: S&P 500 und Nasdaq haben am 6. Oktober neue Rekordstände erreicht. Doch unter der Oberfläche ergibt sich ein deutlich vorsichtigeres Bild. Derzeit notieren nur 30 Prozent der S&P-500-Mitglieder über ihrer 50-Tage-Linie, 49.8 Prozent über ihrer 200-Tage-Linie. Zugleich lagen die geglätteten neuen 52-Wochen-Tiefs weiter über den neuen Hochs. Der Index steigt also, aber viele Einzeltitel tragen den Anstieg nicht mit.
Für Philip Klinkmüller ist genau diese Kluft das zentrale Warnsignal. In der neuen Folge der Wellenlage erklärt er, warum er den Indexrekorden allein wenig Beweiskraft zuschreibt, weshalb er die Entwicklung von Marktbreite und Liquidität genauer verfolgt als die nächste Tageskerze – und was passieren müsste, damit seine vorsichtige Grundhaltung an Gewicht verliert. Seine These lautet nicht, dass ein Einbruch unmittelbar bevorsteht. Sie lautet: Die Rally muss bald auf breiteren Schultern stehen, wenn sie dauerhaft überzeugen soll.
„Einer lügt: Entweder zieht die Marktbreite endlich nach – oder die Rekorde der großen Indizes überzeichnen den tatsächlichen Zustand des Marktes.“
Redaktioneller Hinweis: Diese Inhalte dienen ausschließlich allgemeinen Informationszwecken und stellen keine Anlageberatung, Anlagevermittlung oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar. Sämtliche Einschätzungen sind persönliche Meinungen und keine verlässlichen Prognosen.
Warum neue Rekorde nicht automatisch Stärke bedeuten
Am 6. Oktober legte der S&P 500 um rund 0.6 Prozent zu, der Nasdaq um 0.45 Prozent. Beide schlossen auf Rekordniveau. Sinkende langfristige US-Renditen, ein etwas schwächerer Dollar und die Erwartung robuster KI-getriebener Unternehmensgewinne halfen der Stimmung. Für den S&P 500 rechnete Goldman Sachs damals mit einem Gewinnwachstum von 27 Prozent; mehr als die Hälfte davon sollte aus Unternehmen mit Bezug zu KI-Infrastruktur kommen. Nvidia näherte sich zugleich einer Marktkapitalisierung von sechs Billionen US-Dollar.
Klinkmüller bestreitet diese Kursgewinne nicht. Ihn stört, wie konzentriert sie nach seiner Lesart entstanden sind. Seine Sorge: Eine kleine Gruppe sehr großer Technologie- und KI-Werte kann einen nach Marktkapitalisierung gewichteten Index anheben, obwohl ein großer Teil des restlichen Aktienmarkts deutlich hinterherläuft. Der S&P 500 misst dann korrekt die Wertentwicklung des Index. Er beantwortet jedoch nicht automatisch die Frage, wie viele Aktien tatsächlich an der Bewegung teilnehmen.
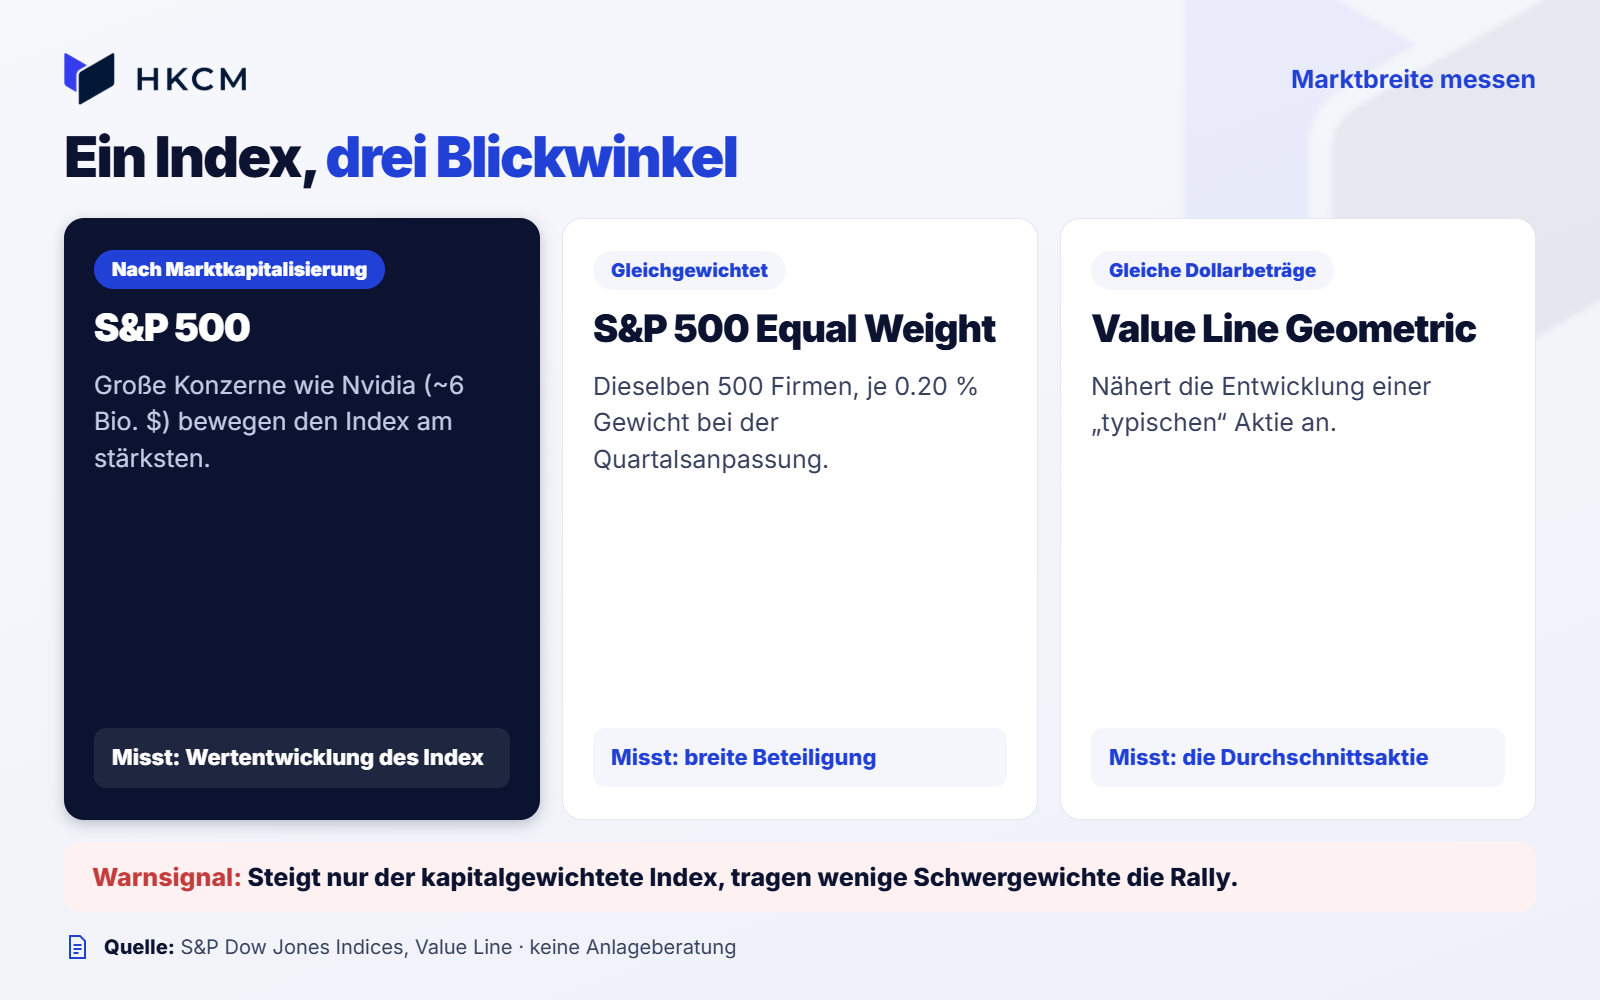
Gerade deshalb verfolgt Klinkmüller ergänzende Marktbreiten-Indikatoren. Der S&P 500 Equal Weight Index enthält dieselben 500 Unternehmen wie der klassische S&P 500, gewichtet sie jedoch bei der quartalsweisen Anpassung mit jeweils 0.20 Prozent. Er dämpft damit den Einfluss der größten Konzerne. Der Value Line Geometric Average geht noch einen Schritt weiter: Er unterstellt für die von Value Line beobachteten Aktien gleiche Dollarbeträge und nähert damit die Entwicklung einer „typischen“ Aktie an.
„Der Index kann steigen, während große Teile des Marktes kaum mitkommen. Für mich ist deshalb entscheidend, ob die Breite die neuen Hochs bestätigt.“
Die aktuell messbare Breite gibt seiner Skepsis Nahrung. Ein Wert von 30 Prozent über der 50-Tage-Linie bedeutet nicht, dass eine Trendwende feststeht. Es ist auch kein Signal, mit dem sich ein Zeitpunkt für fallende Kurse berechnen ließe. Er zeigt aber: Der jüngste Indexanstieg wurde nicht von einer Mehrheit der S&P-500-Mitglieder getragen. Die 49.8 Prozent oberhalb der längerfristigen 200-Tage-Linie liefern das gleiche Bild in einem größeren Zeithorizont.
Der Vergleich mit 2000 ist eine Warnung, keine Prognose
Im Gespräch verweist Klinkmüller auf die Dotcom-Phase und auf die Jahre vor der Finanzkrise. Er sieht dort Parallelen in der hohen Konzentration des Markts. Solche historischen Vergleiche sind hilfreich, wenn sie eine Frage schärfen: Wie abhängig ist ein Index von wenigen dominanten Gewinnern? Sie werden problematisch, wenn aus der Ähnlichkeit einzelner Muster automatisch ein identischer Verlauf abgeleitet wird.
Genau diese Trennlinie zieht Klinkmüller. Er spricht nicht von einer zwingenden Wiederholung des Jahres 2000 oder 2008. Seine Beobachtung lautet, dass ein Rekordhoch weniger robust wirkt, wenn immer weniger Aktien es bestätigen. Je länger diese Divergenz anhält, desto wichtiger wird die Frage, ob die schwächeren Marktsegmente aufholen – oder ob die großen Gewinner irgendwann selbst unter Verkaufsdruck geraten.
Die Gegenposition ist ebenso klar: Marktbreite kann sich rasch verbessern. Gelingt eine Rotation in bislang zurückgebliebene Branchen, würde ein Equal-Weight-Index stärker profitieren und der Anteil der Aktien über ihren gleitenden Durchschnitten steigen. Klinkmüller sieht dafür derzeit noch kein belastbares Signal. Allenfalls im Softwarebereich erkennt er Potenzial für eine zusätzliche Beteiligung. Das reicht ihm aber nicht für die Annahme einer breiten, nachhaltigen Sektorrotation.
Liquidität: Warum M2 allein das Bild verzerrt
Ein zweiter Schwerpunkt der Folge ist Liquidität. Klinkmüller beobachtet, dass Aktienindizes steigen können, obwohl sich das Umfeld für risikoreiche Anlagen verschlechtert. Dabei grenzt er die breite Geldmenge M2 von anderen Liquiditätsmaßen ab. M2 stieg in den USA nach den jüngsten verfügbaren Daten von 23.01 Billionen US-Dollar im Mai auf 23.34 Billionen US-Dollar im August. Das ist eine reale Zunahme. Sie beantwortet allerdings nicht, wie viel Kapital Banken, Fonds und andere Marktteilnehmer kurzfristig tatsächlich für Risikoanlagen einsetzen können.
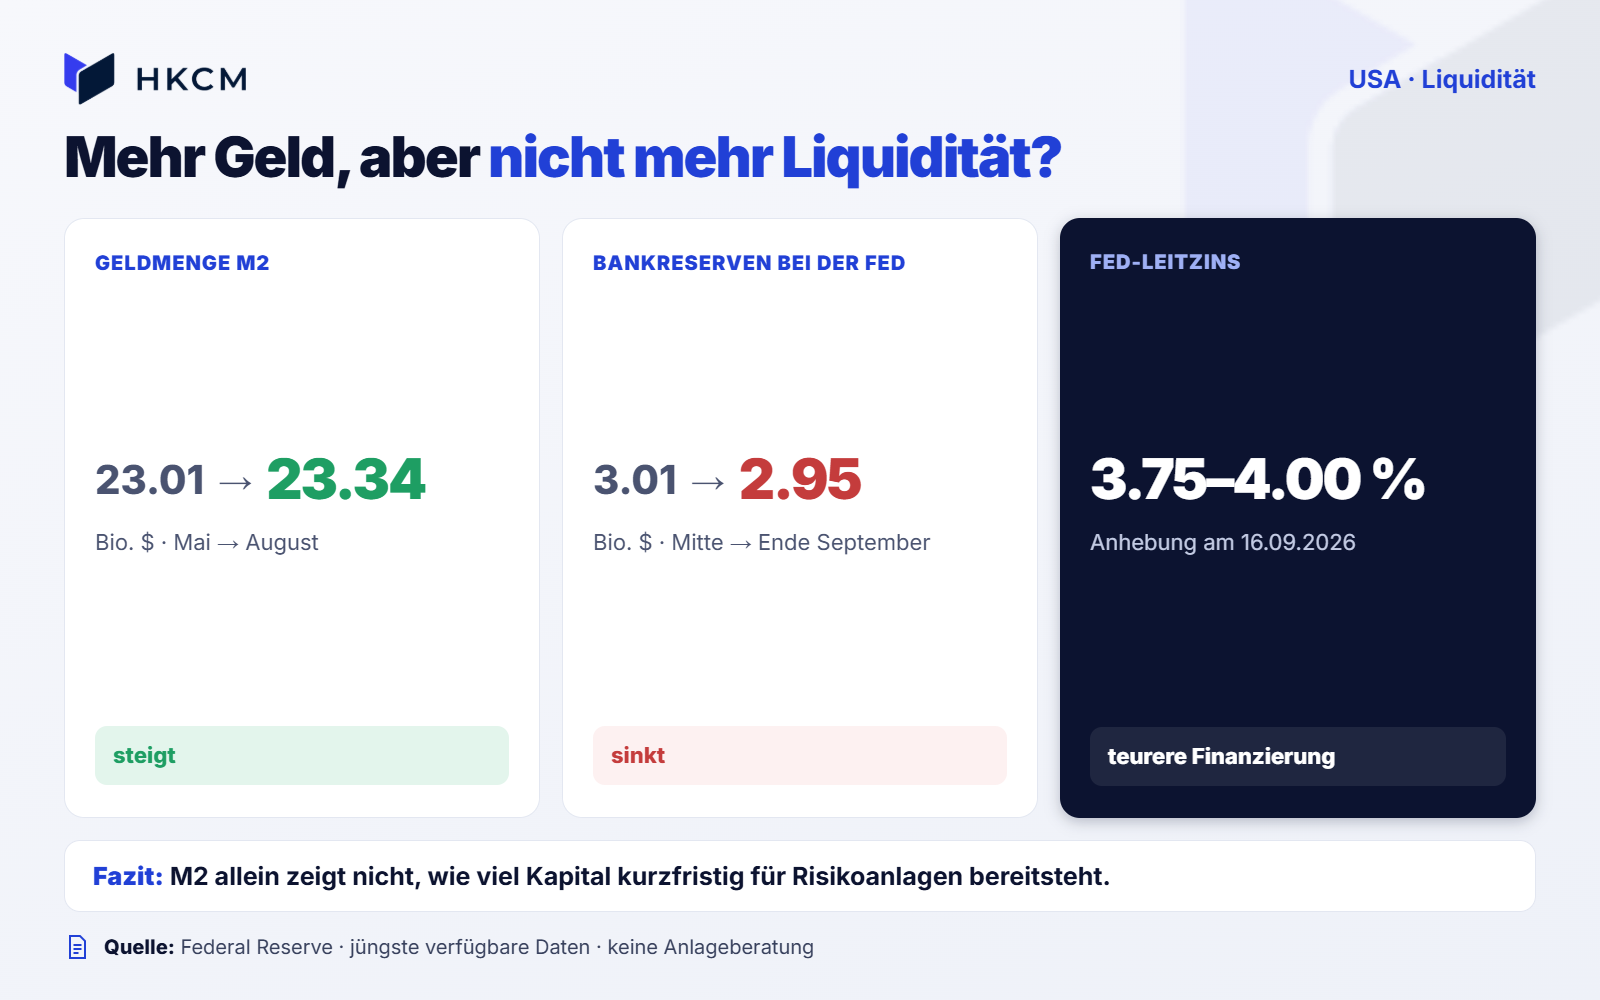
Die Reserveguthaben der Banken bei der Federal Reserve sind ein anderer, engerer Indikator. Sie lagen in der Woche zum 30. September bei 2.95 Billionen US-Dollar. Zwei Wochen zuvor waren es 3.01 Billionen US-Dollar gewesen. Diese Bewegung ist für sich genommen kein Beleg dafür, dass dem Markt „die gesamte Liquidität“ ausgeht. Reservebestände schwanken aus vielen Gründen. Sie verdeutlicht aber, warum sich aus M2 allein kein vollständiges Urteil über die aktuelle Marktliquidität ableiten lässt.
Auch die Geldpolitik bleibt Teil dieser Rechnung. Die Federal Reserve erhöhte ihre Zielspanne am 16. September auf 3.75 bis 4.00 Prozent und begründete den Schritt mit weiterhin erhöhter Inflation. Gleichzeitig betonte sie, im Bankensystem ausreichend Reserven vorzuhalten. Für Klinkmüller bleibt damit der Widerspruch bestehen: Höhere Finanzierungskosten treffen auf sehr hohe Bewertungen einzelner Marktführer. Solange die Renditen und die Finanzierungskonditionen nicht deutlich nachgeben, hält er es für riskant, die Indexrally isoliert zu betrachten.
Was Klinkmüller jetzt sehen müsste
Die Analyse ist kein Aufruf, sich gegen jeden weiteren Anstieg zu stellen. Im Gegenteil: Der S&P 500 notiert über seiner 50- und seiner 200-Tage-Linie, der RSI lag am 6. Oktober bei 62.36 und damit unter der klassischen Schwelle von 70, die häufig als überkauft interpretiert wird. Das sind technische Punkte, die für anhaltendes kurzfristiges Momentum sprechen können.
Für Klinkmüller entscheidet sich die Qualität der Rally nun an konkreten Prüfsteinen. Erstens müsste der Anteil der S&P-500-Mitglieder über ihren gleitenden Durchschnitten deutlich ansteigen. Zweitens sollten neue 52-Wochen-Hochs wieder klar die neuen Tiefs übertreffen. Drittens müsste eine Rotation nicht nur an einzelnen Tagen, sondern über mehrere Wochen in verschiedenen Branchen sichtbar werden. Dann wäre der Weg frei für eine Rally, die von mehr als einer kleinen Gruppe großer Tech-Werte getragen wird.
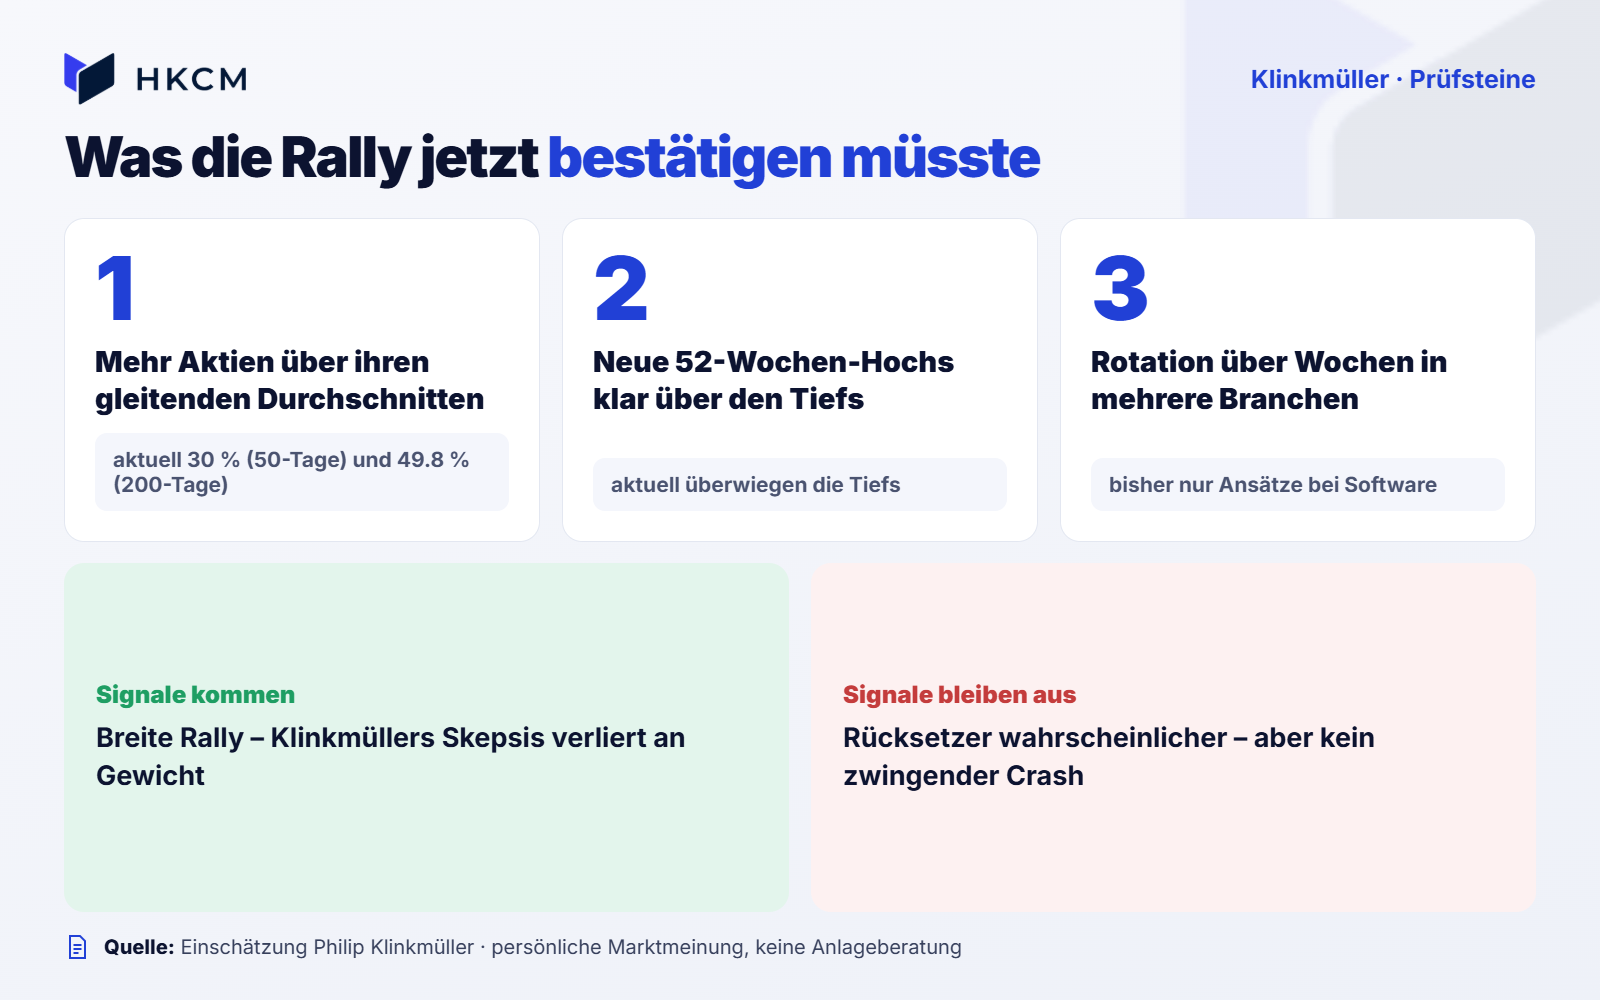
Bleibt diese Bestätigung aus, hält Klinkmüller einen Rücksetzer für wahrscheinlicher. Das bedeutet ausdrücklich nicht, dass jede schwache Breite zwangsläufig in einen Crash mündet. Marktbreiten-Signale können lange schwach bleiben, während Leitindizes weiter steigen. Sie sind deshalb ein Instrument zur Risiko-Einordnung, keine Glaskugel.
„Ich suche nicht nach dem Tag, an dem die Rally endet. Ich schaue darauf, ob sie mehr Titel mitnimmt. Solange das ausbleibt, bleibe ich bei der Einschätzung vorsichtig.“
Sein Blick richtet sich dabei besonders auf Werte außerhalb der hoch konzentrierten KI-Führungsgruppe. Wenn sich nach einer Korrektur echte Rotation entwickelt, könnten aus seiner Sicht fundamental solide, niedrig korrelierte und zuvor stark gefallene Bereiche früher wieder Aufmerksamkeit erhalten. Das ist keine Kaufempfehlung. Es beschreibt, wo Klinkmüller nach Bestätigung einer breiteren Marktbewegung suchen will.
Die Rekorde müssen jetzt breiter werden
Der Markt hat Klinkmüllers Skepsis bisher nicht bestätigt: S&P 500 und Nasdaq stehen auf Rekorden. Seine Kernfrage bleibt dennoch offen. Trägt eine breite Mehrheit der Aktien den Anstieg, oder wird der Index vor allem von wenigen Schwergewichten nach oben gezogen?
Die nächsten Wochen liefern die Antwort nicht in einer einzelnen Schlagzeile, sondern in der Marktbreite: Steigt der Anteil der Aktien über ihren gleitenden Durchschnitten? Dreht die Bilanz aus neuen Hochs und Tiefs? Und weitet sich die Führung über KI und Mega-Caps hinaus aus? Wenn diese Signale zusammenkommen, würde das Klinkmüllers skeptische Lesart spürbar schwächen. Bleiben sie aus, sind die neuen Rekorde für ihn vor allem ein Anlass, genauer hinzusehen.
Unsere Abonnenten erhalten täglich detaillierte Analysen zum S&P 500 und vielen weiteren Aktien, Indizes und Altcoins – mit aktuellen Chartmarken, Szenarien und klarer Einordnung der laufenden Marktbewegung. Den Zugang zu unserem Angebot können Sie sich hier sichern.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.