Der Ölschock, den Europas Börse ignoriert – und wer ihn bezahlt
Chart des Tages: In diesem Format ordnen HKCM-Analysten regelmäßig ein, welche Werte und Märkte sie gerade besonders beschäftigen. Heute geht es um einen Widerspruch: Brent-Rohöl gegen den STOXX Europe 600. Die wichtigsten Punkte: • Die Divergenz: Brent kostet rund 68 Prozent mehr als zu Jahresbeginn – der STOXX Europe 600 liegt trotzdem rund sechs Prozent im Plus. • Die Träger: Öl- und Gaswerte sowie Technologie stützen den Index, während Immobilien, Autos und Konsum seit dem Rekordhoch deutlich verloren haben. • Der Belastungstest: Berichtssaison und EZB-Entscheid am 29. Oktober zeigen, ob die Ruhe am Aktienmarkt berechtigt ist. |
Ein Fass Brent kostet wieder mehr als 100 US-Dollar. Die Inflation im Euroraum ist im September auf 3.8 Prozent gesprungen, die Rendite zehnjähriger Bundesanleihen erreichte den höchsten Stand seit 2009. Nach dem Lehrbuch müssten Europas Börsen unter dieser Last nachgeben. Der STOXX Europe 600 schloss am 2. Oktober jedoch bei 631.35 Punkten – nur 4.4 Prozent unter seinem Rekord vom August. „Der Index sieht robust aus, weil zwei Sektoren die Fassade halten“, sagt unser Analyst. „Dahinter hat der Abverkauf längst begonnen.“
Gleicher Ölpreis, höhere Zinsen – und trotzdem mehr Index
Genau diesen Widerspruch zeigt der Chart des Tages. Er legt zwei Kurven übereinander: oben den Preis für Brent-Rohöl, unten den STOXX Europe 600, beide seit Jahresbeginn. Normalerweise belastet teures Öl die Aktienkurse, weil es Kosten und Inflation treibt. In diesem Herbst laufen die beiden Kurven auseinander – und das bei einem Ölpreis jenseits der 100 US-Dollar.
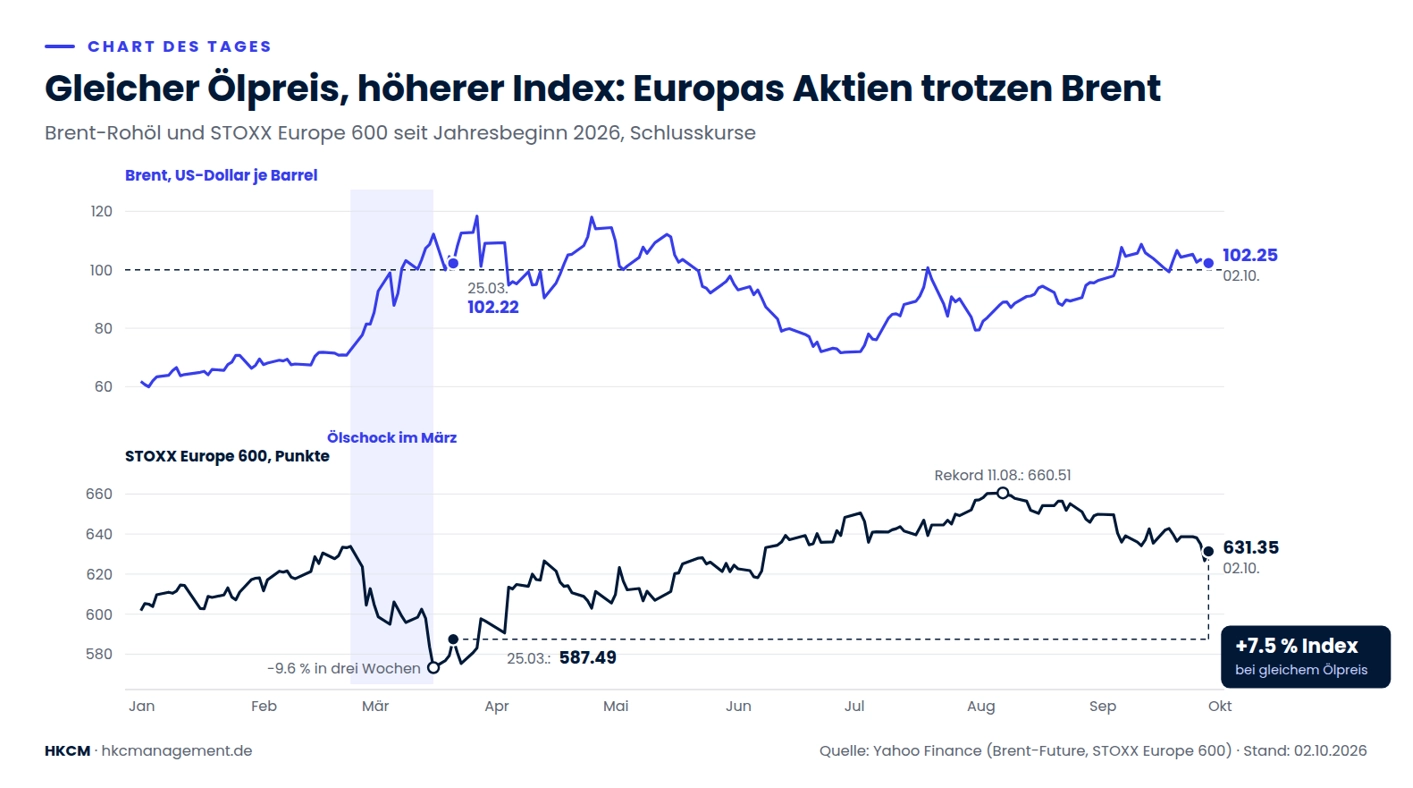
Chart des Tages: Am 25. März und am 2. Oktober kostete Brent rund 102 US-Dollar – der STOXX Europe 600 stand im Oktober 7.5 Prozent höher
Wie ungewöhnlich diese Ruhe ist, zeigt der Blick ins Frühjahr. Als der Iran-Krieg Brent im März von gut 72 auf über 112 US-Dollar trieb, verlor der Index in drei Wochen 9.6 Prozent. Am 25. März kostete das Fass 102.22 US-Dollar, der STOXX Europe 600 stand bei 587.49 Punkten. Am 2. Oktober kostete es 102.25 US-Dollar – bei einem Indexstand von 631.35 Punkten. Derselbe Ölpreis, 7.5 Prozent mehr Index. Dabei rentieren Bundesanleihen heute rund einen halben Prozentpunkt höher als damals.
Unser Analyst erklärt die Gelassenheit mit einem Gewöhnungseffekt. „Im März hat der Markt eine Versorgungskrise gehandelt. Heute handelt er eine Risikoprämie“, sagt er. Tatsächlich haben sich die Ölexporte aus der Golfregion laut Goldman Sachs auf 23.3 Millionen Barrel pro Tag erholt. Die G7-Staaten wollen zudem 100 Millionen Barrel Rohöl und Diesel aus Notreserven freigeben. Viele Anleger setzen deshalb darauf, dass der Preis nicht dauerhaft dreistellig bleibt.
Diese Wette hat einen Haken. Brent notiert seit dem 9. September fast durchgehend über 100 US-Dollar. Je länger das anhält, desto weniger taugt das Etikett „vorübergehend“. Standard Chartered hat seine Prognose für den durchschnittlichen Brent-Preis 2027 bereits von 77.50 auf 89.50 US-Dollar angehoben. Für unseren Analysten liegt genau hier der wunde Punkt: „Der Markt bezahlt heute Kurse, die nur aufgehen, wenn Öl bald wieder billiger wird.“
Zwei Sektoren tragen den Index – der Rest verliert längst
Wer unter die Oberfläche schaut, sieht ein anderes Bild. Seit dem Rekordschluss am 11. August liegen gemessen an den Sektor-ETFs nur zwei Branchen im Plus: Öl und Gas sowie Technologie. Energiekonzerne verdienen am hohen Ölpreis direkt mit. Der Technologieindex des STOXX Europe 600 erreichte am 2. Oktober zeitweise den höchsten Stand seit September 2000. Beide Sektoren federn ab, was an anderer Stelle verloren geht.
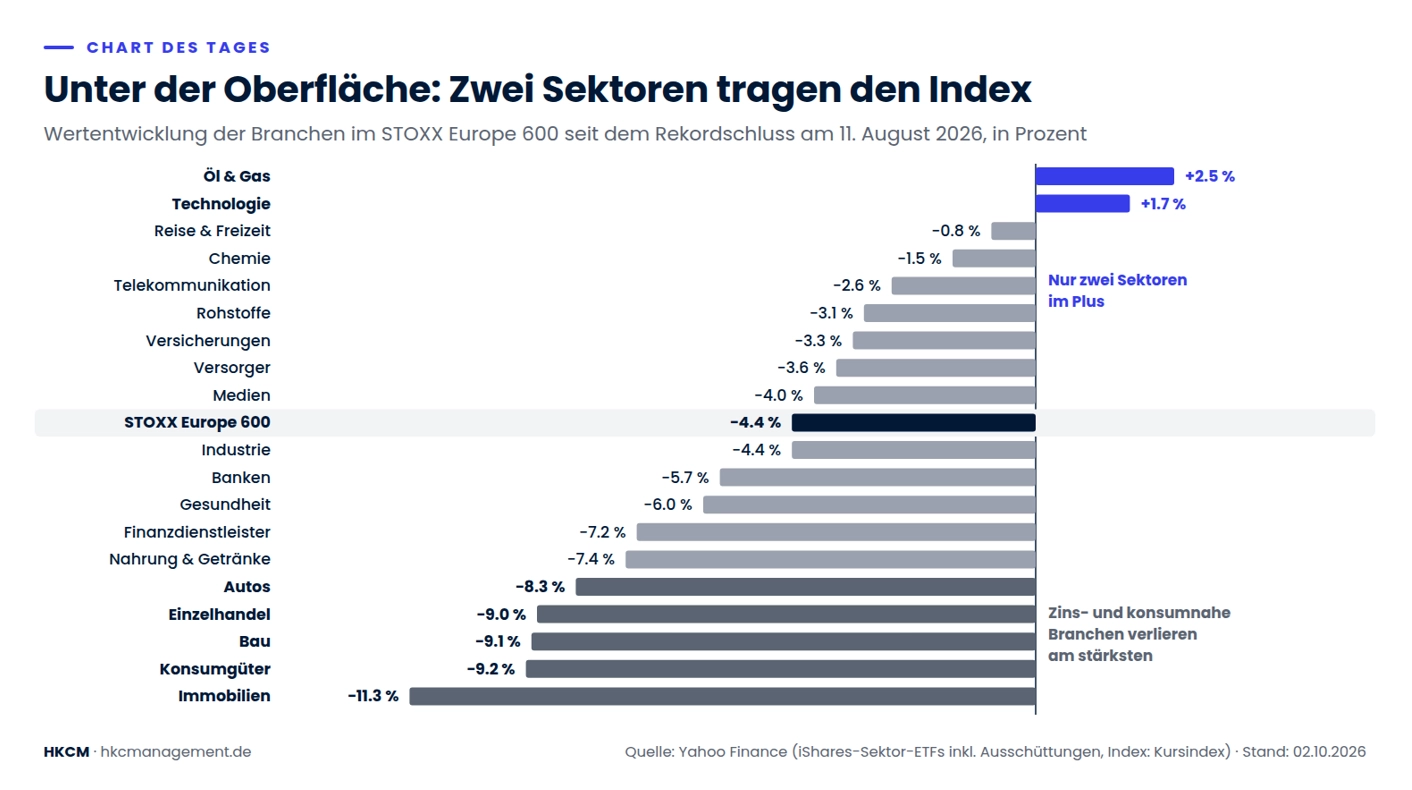
Seit dem Rekordschluss am 11. August liegen nur Öl und Gas sowie Technologie im Plus – Immobilienwerte verloren rund elf Prozent
Die Verliererliste liest sich wie ein Lehrbuch für Energie- und Zinsstress. Immobilienwerte haben seit dem Rekord rund elf Prozent verloren. Konsumgüter, Bau und Einzelhandel liegen jeweils etwa neun Prozent zurück, Autowerte gut acht Prozent. „Wer nur auf den Index schaut, übersieht den Ölschock“, sagt unser Analyst. „In den Branchen ist er längst eingepreist.“ Hohe Energiekosten und teurere Kredite treffen dort zuerst, wo Margen dünn und Schulden hoch sind.
Von ASML bis Vonovia: So sieht die Spaltung im Depot aus
Greifbar wird die Spaltung bei den Einzelwerten. Der Chipausrüster ASML hat seit dem Rekordschluss des Index 6.4 Prozent zugelegt, der Softwarekonzern SAP 1.8 Prozent. Bei den Energiewerten sticht Neste mit einem Plus von 6.2 Prozent heraus. Der finnische Raffineriekonzern ist in einem Markt gefragt, in dem vor allem Diesel knapp ist. TotalEnergies liegt zwar 2.8 Prozent im Minus, hält sich damit aber besser als der Gesamtmarkt.
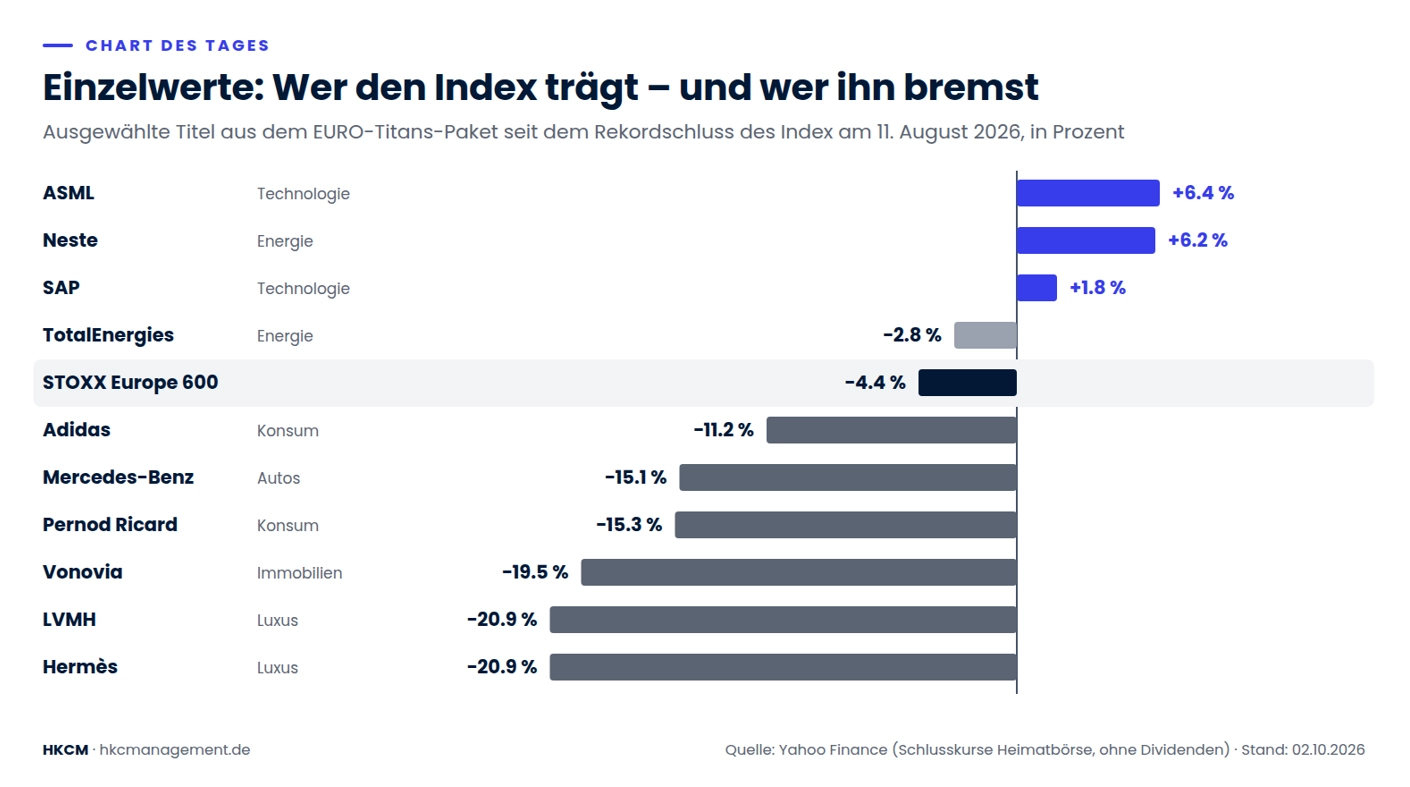
ASML und Neste legten seit dem Rekordschluss des Index zu, während LVMH, Hermès und Vonovia rund ein Fünftel ihres Werts verloren
Auf der anderen Seite stehen zinssensible und konsumnahe Titel. Vonovia hat seit dem 11. August 19.5 Prozent verloren, denn höhere Renditen verteuern die Refinanzierung des Wohnungskonzerns. Mercedes-Benz liegt 15.1 Prozent zurück, Adidas 11.2 Prozent. Am härtesten trifft es die Luxuswerte: LVMH und Hermès büßten jeweils rund 21 Prozent ein. Dort kommt zur Zins- und Energielast die schwache Nachfrage aus China hinzu. „An diesen Aktien sieht man, was der Index verdeckt“, sagt unser Analyst.
Für Anleger folgt daraus eine unbequeme Erkenntnis: Die Stabilität hängt an wenigen Schultern. Fällt der Ölpreis, verlieren die Energiewerte ihren Rückenwind – dafür könnten die abgestraften Branchen aufholen. Heikel wird es aus Sicht unseres Analysten, wenn Öl teuer bleibt und zugleich die Technologiewerte schwächeln. Seine Kernthese: „Ein Index, den zwei Sektoren tragen, ist stabil – bis einer von beiden nachgibt.“
Berichtssaison und EZB: Jetzt kommt der Belastungstest
Bislang fehlt dem Stress der Beleg in den Unternehmenszahlen. Das ändert sich in den kommenden Wochen mit der Berichtssaison zum dritten Quartal. Dann zeigt sich, welche Unternehmen höhere Energiekosten an ihre Kunden weitergeben können. „Bisher handelt der Markt eine Erwartung. Jetzt bekommt er Zahlen“, sagt unser Analyst. Er achtet vor allem auf die Margen in Chemie, Industrie und Konsum – und auf die Ausblicke für 2027.
Der zweite Prüfstein ist die Geldpolitik. Eurostat schätzt die Inflation im Euroraum für September auf 3.8 Prozent, nach 3.2 Prozent im August. Energie verteuerte sich binnen Jahresfrist um 18.8 Prozent. Die Europäische Zentralbank (EZB) hat ihren Einlagensatz im September auf 2.50 Prozent angehoben und entscheidet am 29. Oktober erneut. Die Rendite zehnjähriger Bundesanleihen stieg Ende September bis auf 3.65 Prozent, zuletzt lag sie bei 3.42 Prozent.
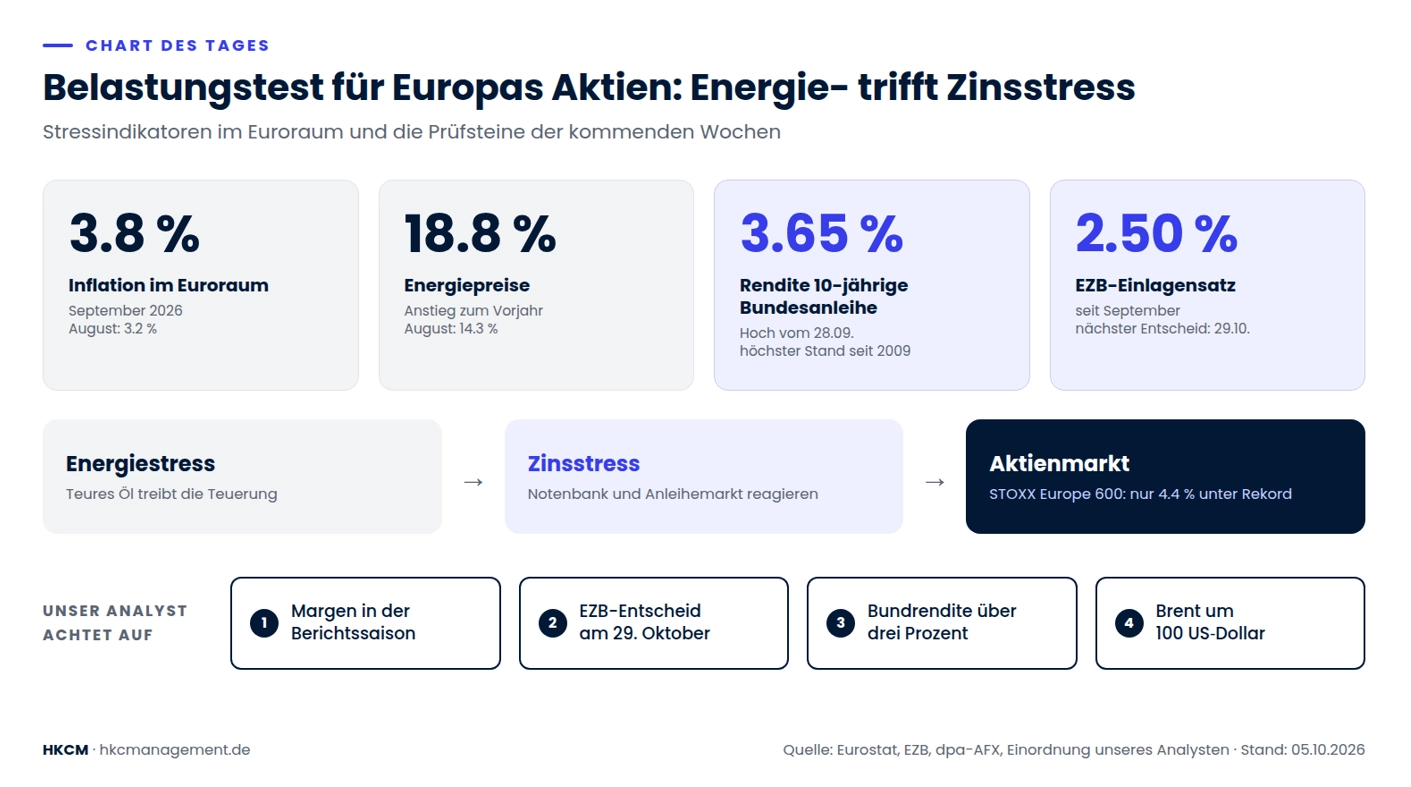
Teures Öl treibt die Inflation, Notenbank und Anleihemarkt reagieren – der STOXX Europe 600 liegt dennoch nur 4.4 Prozent unter Rekord
Höhere Renditen treffen Aktien doppelt. Sie verteuern die Finanzierung der Unternehmen und machen Anleihen zur Alternative. „Bei mehr als drei Prozent auf Bundesanleihen muss jede Aktie wieder begründen, warum man sie halten soll“, sagt unser Analyst. Hinzu kommt der schwache Euro, der zuletzt zeitweise auf 1.1161 US-Dollar fiel. Öl wird in US-Dollar abgerechnet. Für europäische Abnehmer verteuert sich das Fass damit zusätzlich.
Worauf es für Anleger jetzt ankommt
Vom Angebot kommt kurzfristig wenig Entlastung: Sieben OPEC+-Staaten haben am 4. Oktober beschlossen, ihre Förderziele für November unverändert zu lassen. Für unseren Analysten läuft damit alles auf eine Frage hinaus: „Halten Europas Unternehmensgewinne einem Ölpreis um 100 US-Dollar und einer Bundrendite über drei Prozent stand?“ Fällt die Antwort positiv aus, wäre die Ruhe am Aktienmarkt berechtigt. Andernfalls dürfte der Index nachholen, was viele Branchen bereits vorweggenommen haben. Erste Antworten liefern die Quartalsberichte, die nächste gibt die EZB am 29. Oktober.
ASML, TotalEnergies, Neste, LVMH oder Vonovia: Wie unsere Analysten diese und weitere europäische Schwergewichte charttechnisch einordnen, lesen Sie im EURO-Titans-Analysepaket.
Hinweis: Dieser Beitrag gibt die persönliche Einschätzung unseres Analysten wieder und dient ausschließlich der Information. Er stellt keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar.
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.