Klinkers Klartext: Philip, wie sieht dein Portfolio gerade aus? (Folge 1)

Author
Das Wichtigste in Kürze
· Tech-Gewinne stellen ihn vor schwierige Entscheidungen.
· Berkshire bleibt eine Überzeugungsposition.
· Seine Cashquote umfasst auch Anleihen.
Märkte analysieren ist das eine. Im eigenen Depot Entscheidungen treffen das andere. Welche Risiken beschäftigen Philip Klinkmüller persönlich? An welcher Beteiligung hält er besonders überzeugt fest? Und was hat er zuletzt verändert? Zum Auftakt von Klinkers Klartext stellen wir ihm drei Fragen – und sprechen darüber, wie er mit der Unsicherheit zwischen möglichen weiteren Gewinnen und einer größeren Korrektur umgeht.
Wellenlage: Erst Asien, dann die Wall Street? Klinkmüller erklärt, warum der KI-Crash für ihn ein gefährliches Warnsignal ist.
1. Welches Risiko beschäftigt dich bei deinem eigenen Portfolio gerade am meisten – und wie gehst du damit um?
Philip Klinkmüller: Mich beschäftigen aktuell vor allem meine Tech-Positionen und teilweise auch die Indexpositionen, die ich halte. Sie haben schon einen sehr langen Anstieg hinter sich. Ich habe zwar über die Zeit hinweg Gewinne mitgenommen, aber ich beschäftige mich natürlich auch mit den Szenarien, die ich für möglich halte.
Auch mit einem großen Crash?
Wenn wir mit der ganzen Situation in einen Crash wie bei der Dotcom-Blase hineinlaufen, würde das einen verheerenden Kahlschlag produzieren. Bei einem großen Teil meiner Positionen wäre ich dann wohl immer noch im Plus, weil ich sie über viele Jahre aufgebaut habe. Trotzdem muss ich mir die Frage stellen: Was mache ich jetzt damit? Das ist auch für mich nicht so eine einfache Schwarz-Weiß-Entscheidung.
Kannst du uns ein Beispiel geben?
Bei einer Aktie wie Palantir beispielsweise zu sagen: Ich nehme jetzt 50 oder 60 Prozent heraus – das ist nicht einfach. Gerade die sehr frühen Einstiegskurse machen diese Entscheidung für mich schwierig.
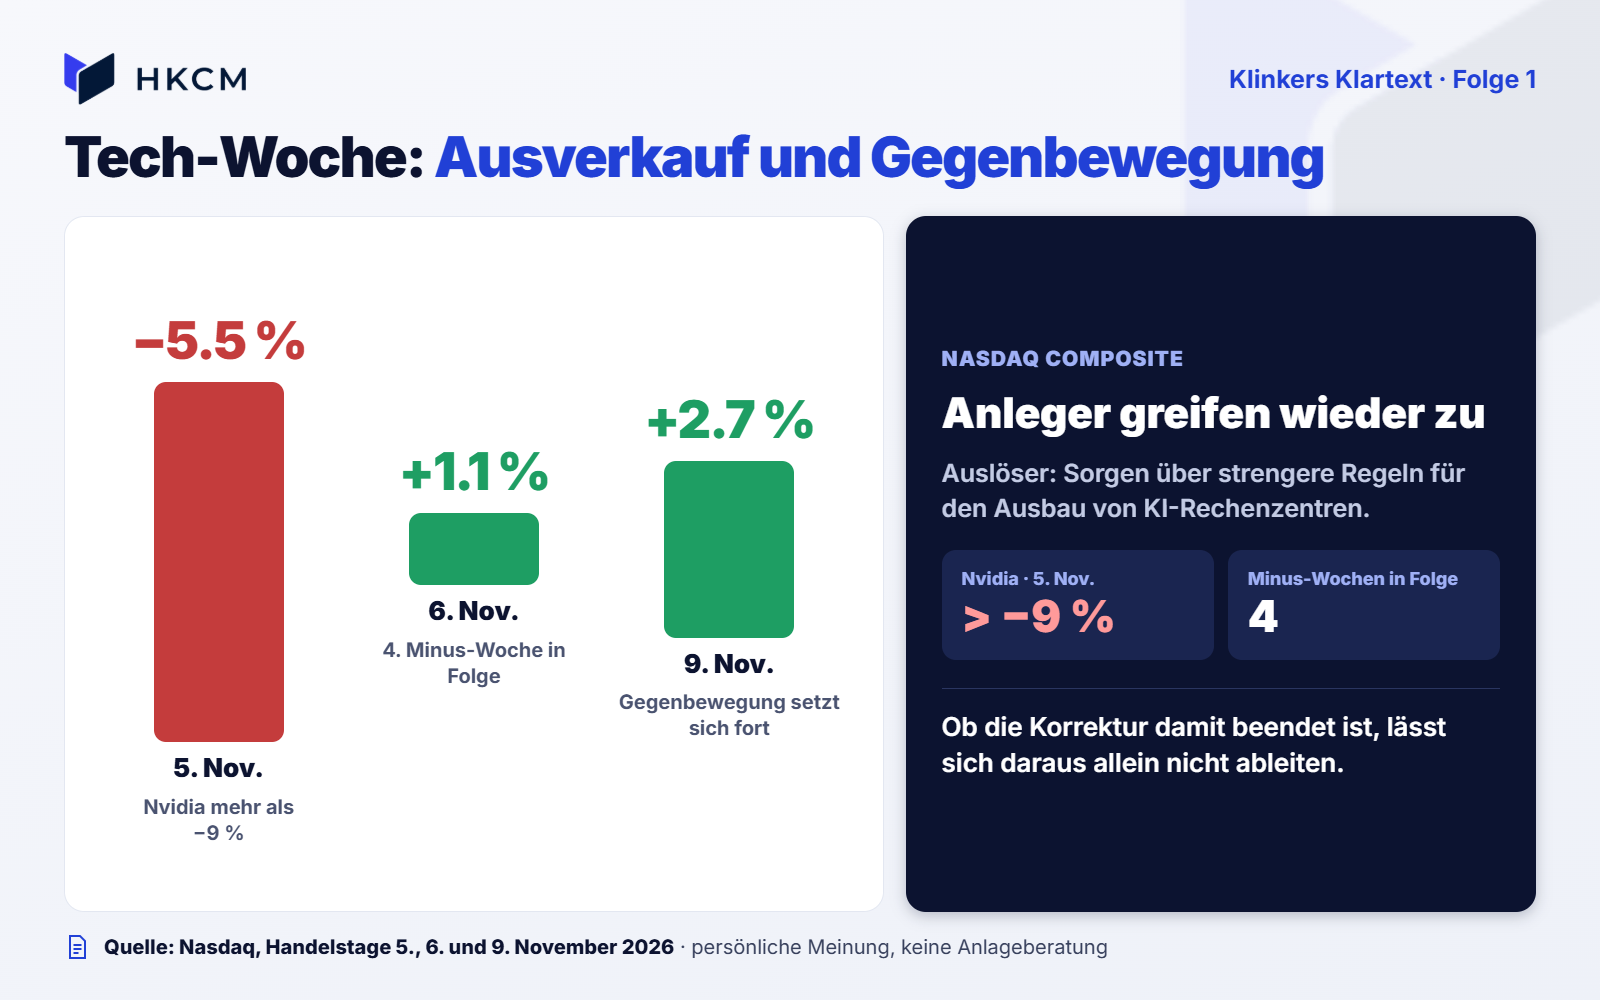
Einordnung: Wie schnell sich die Stimmung bei Technologieaktien drehen kann, zeigte die vergangene Handelswoche. Am fünften November verlor der Nasdaq Composite 5.5 Prozent; Nvidia büßte mehr als neun Prozent ein. Sorgen über strengere Regeln für den Ausbau von KI-Rechenzentren belasteten den Sektor. Am Freitag erholte sich der Nasdaq Composite um 1.1 Prozent, beendete aber die vierte Woche in Folge im Minus. Am Montag, dem neunten November, setzte sich die Gegenbewegung mit einem Anstieg des Nasdaq Composite um rund 2.7 Prozent fort. Die Erholung zeigt, dass Anleger nach dem Ausverkauf wieder zugreifen. Ob damit die gesamte Korrektur beendet ist, lässt sich daraus allein jedoch nicht ableiten.
Für langjährige Anleger kommt ein weiterer Konflikt hinzu: Eine stark gestiegene Position kann inzwischen einen größeren Anteil am Depot ausmachen als ursprünglich geplant. Ein früher, günstiger Einstieg kann bedeuten, dass sie selbst nach einem Einbruch noch im Plus liegt. Trotzdem geht bei fallenden Kursen ein Teil des heutigen Depotwerts verloren. Wer einen Teil verkauft, begrenzt dieses Aktienrisiko, verzichtet mit diesem Teil allerdings auch auf mögliche weitere Kursgewinne. Genau um diese Abwägung geht es Klinkmüller.
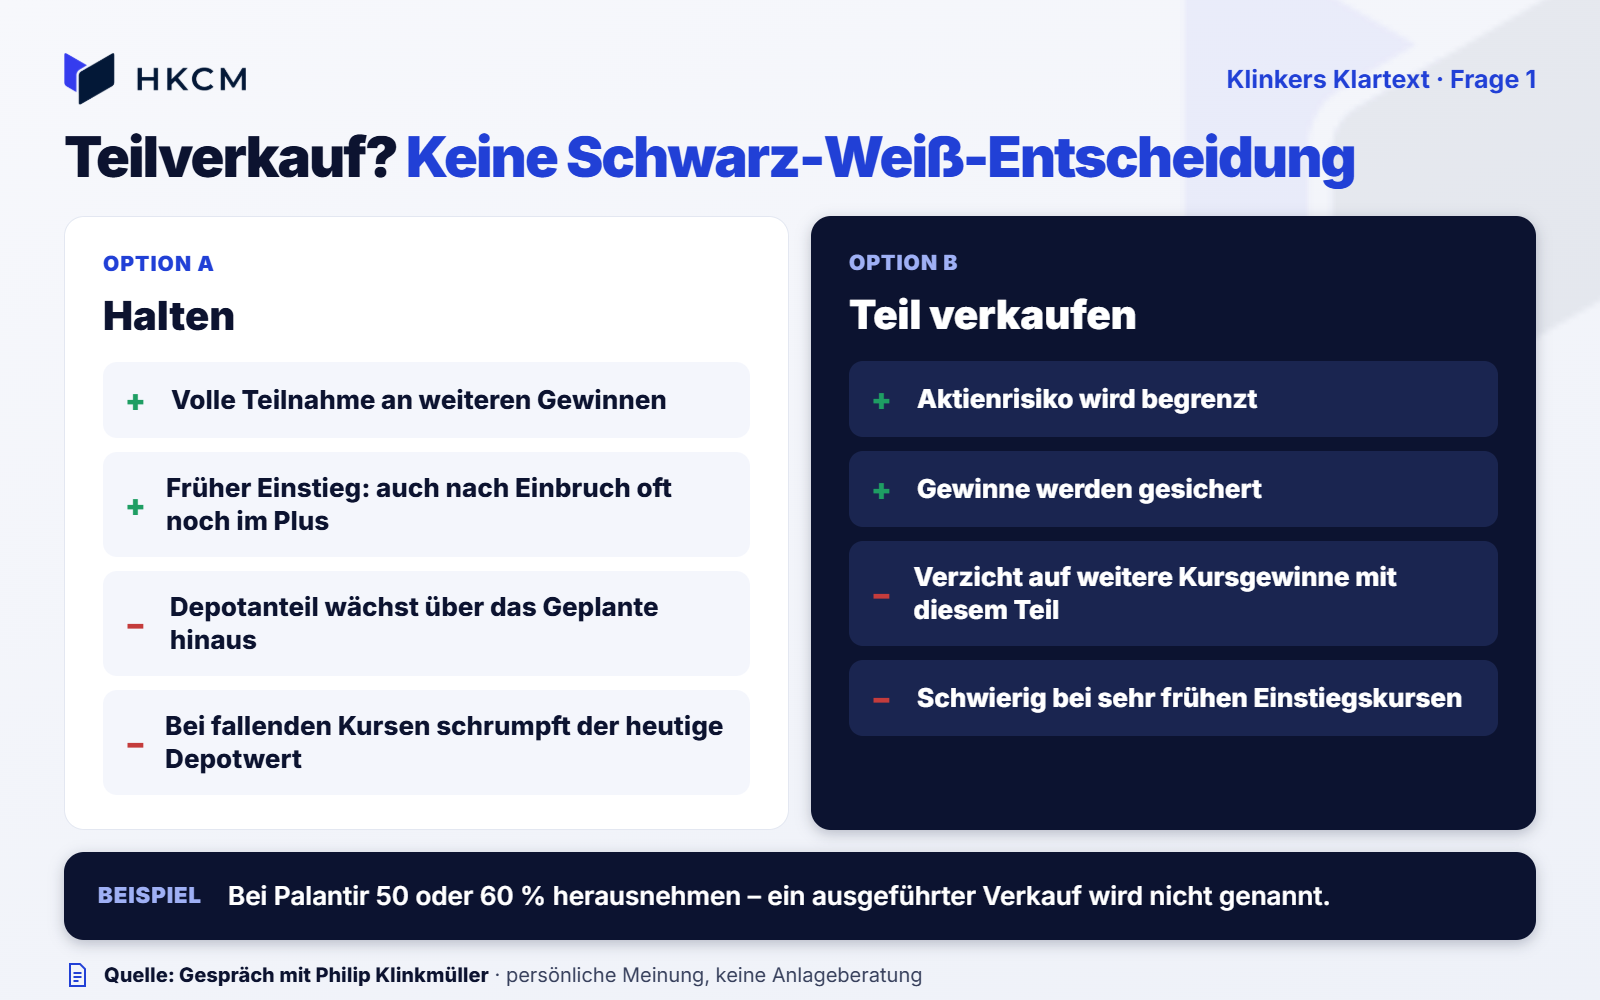
Die genannten 50 oder 60 Prozent sind ein Beispiel seiner Abwägung. Einen bereits ausgeführten Palantir-Verkauf nennt Klinkmüller im Gespräch nicht. Der Dotcom-Vergleich beschreibt ein mögliches Risikoszenario, keine feststehende Prognose.
2. Welche Position in deinem Portfolio würdest du heute erneut kaufen – und was überzeugt dich daran?
Philip Klinkmüller: Am einfachsten ist die Antwort wahrscheinlich bei meiner Berkshire-Hathaway-Position. Die würde ich jederzeit wieder kaufen. Ich habe sie auch in letzter Zeit weiter nachgekauft.
Worauf achtest du dabei genau?
Mich interessiert, ob Berkshire jetzt wieder in eine Phase übergeht, wie wir sie in der Vergangenheit schon erlebt haben: mit einer starken Entwicklung gegenüber dem Gesamtmarkt. Vor allem, wenn wir tatsächlich in eine größere Korrektur übergehen, bin ich gespannt, wie sich die Aktie entwickelt – und was das Unternehmen mit diesem massiven Cash macht. Das macht Berkshire für mich weiterhin so interessant.
Einordnung: Hinter Berkshire stehen neben Aktienbeteiligungen zahlreiche operative Geschäfte: Versicherungen, die Güterbahn BNSF, Energieunternehmen sowie Industrie-, Handels- und Dienstleistungsbetriebe. Die Erträge hängen dadurch von unterschiedlichen Branchen ab. Klinkmüllers Überzeugung gilt also einem breit aufgestellten Konzern, dessen Geschäftsmodell sich deutlich von dem einer einzelnen KI- oder Softwarefirma unterscheidet.
Die am siebten November veröffentlichten Quartalszahlen – einen Tag nach unserem Gespräch – machen die finanzielle Größenordnung greifbar. Zum 30. September verfügte Berkshire in seinen Versicherungs- und sonstigen Geschäften über rund 352.3 Milliarden US-Dollar an Barmitteln, Zahlungsmitteläquivalenten und kurzfristigen US-Schatzwechseln. Noch ausstehende Zahlungen für bereits gekaufte Schatzwechsel sind in dieser Kennzahl berücksichtigt.
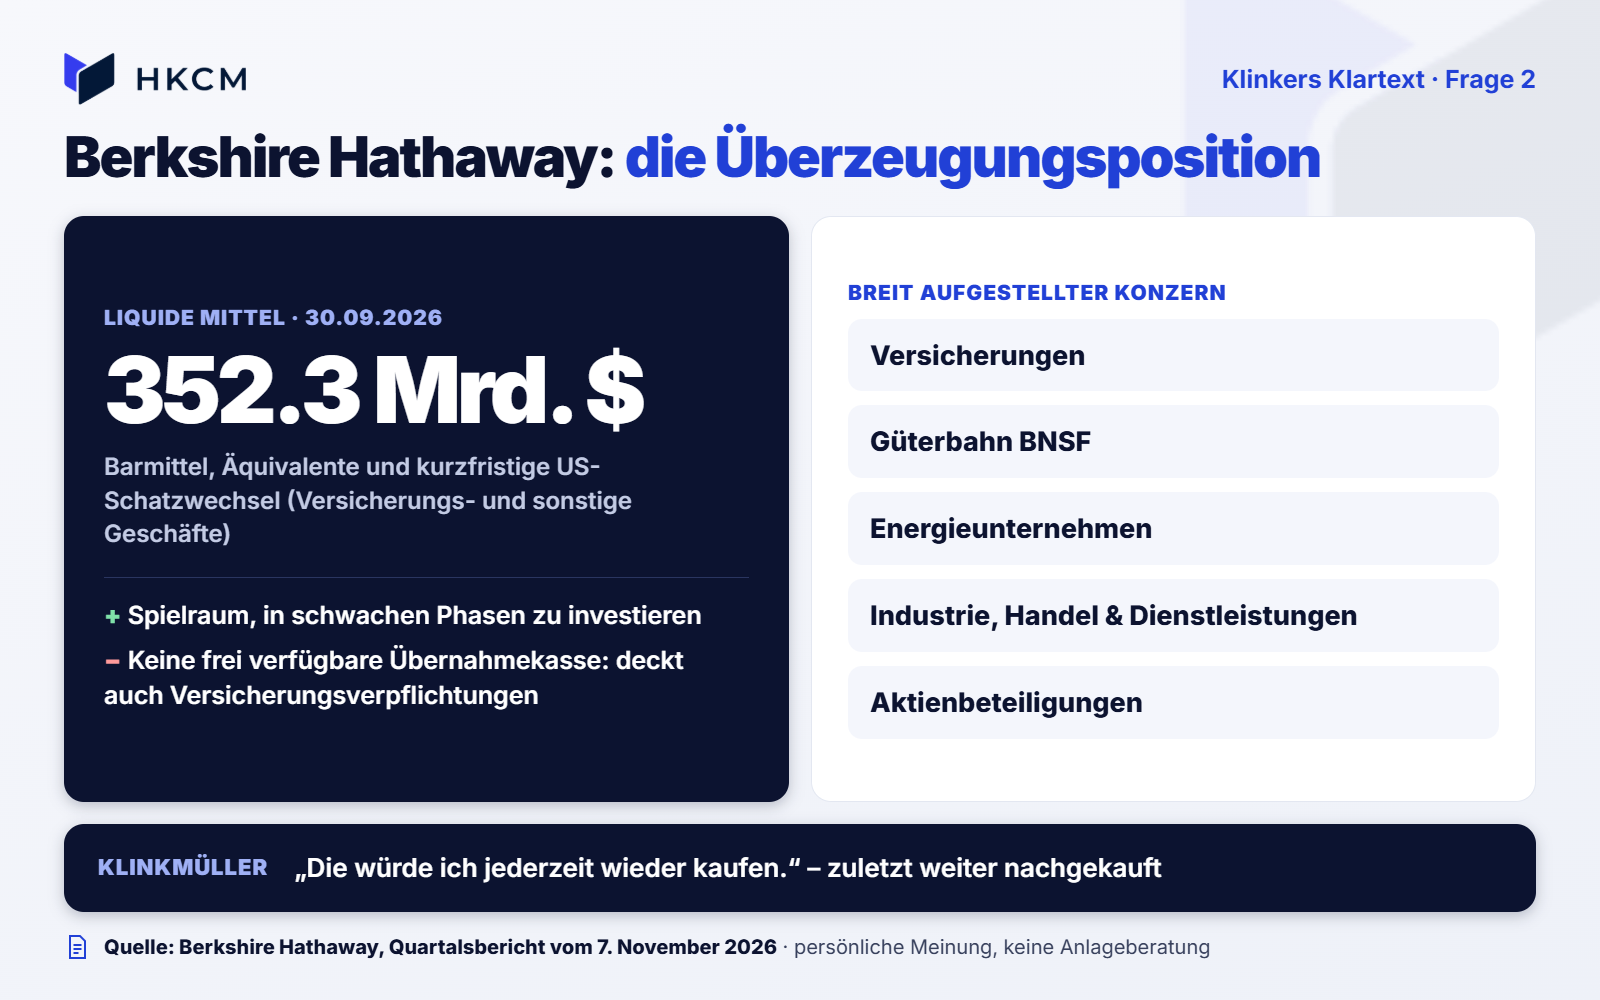
Ein solcher Bestand kann in schwachen Börsenphasen Handlungsspielraum schaffen: Das Unternehmen kann bei passenden Gelegenheiten investieren, ohne dafür erst Aktien verkaufen oder neue Finanzierung aufnehmen zu müssen. Allerdings dienen die Reserven auch der Erfüllung von Verpflichtungen, etwa aus dem Versicherungsgeschäft. Sie sind keine vollständig frei verfügbare Übernahmekasse. Und auch Berkshires operative Geschäfte und Aktienbeteiligungen können unter einer Krise leiden. Die von Klinkmüller erhoffte bessere Kursentwicklung gegenüber dem Markt bleibt deshalb eine persönliche Erwartung.
3. Wie ist dein Portfolio aktuell aufgestellt – und hast du in den vergangenen Wochen etwas verändert?
Philip Klinkmüller: Ich habe eine sehr große MSCI-World-Position verkauft. Aktuell habe ich 45 Prozent Cash. Darunter fallen allerdings auch Anlagen wie US-Staatsanleihen oder Unternehmensanleihen. Es sind also keine Aktienbestände.
Einordnung: Der MSCI World verteilt ein Aktieninvestment auf große und mittelgroße Unternehmen aus 23 Industrieländern. Die Gewichtung richtet sich jedoch nach dem Börsenwert der frei handelbaren Aktien. Ende Oktober entfielen rund 73 Prozent des Indexgewichts auf die USA und knapp 30 Prozent auf den Technologiesektor. Wer zusätzlich amerikanische Tech-Aktien hält, kann dadurch ähnliche Risiken an mehreren Stellen im Depot haben. Der Verkauf eines MSCI-World-Investments reduziert auch dieses Engagement; wie groß der Effekt in Klinkmüllers Depot ist, lässt sich ohne die vollständige Aufstellung nicht beziffern.
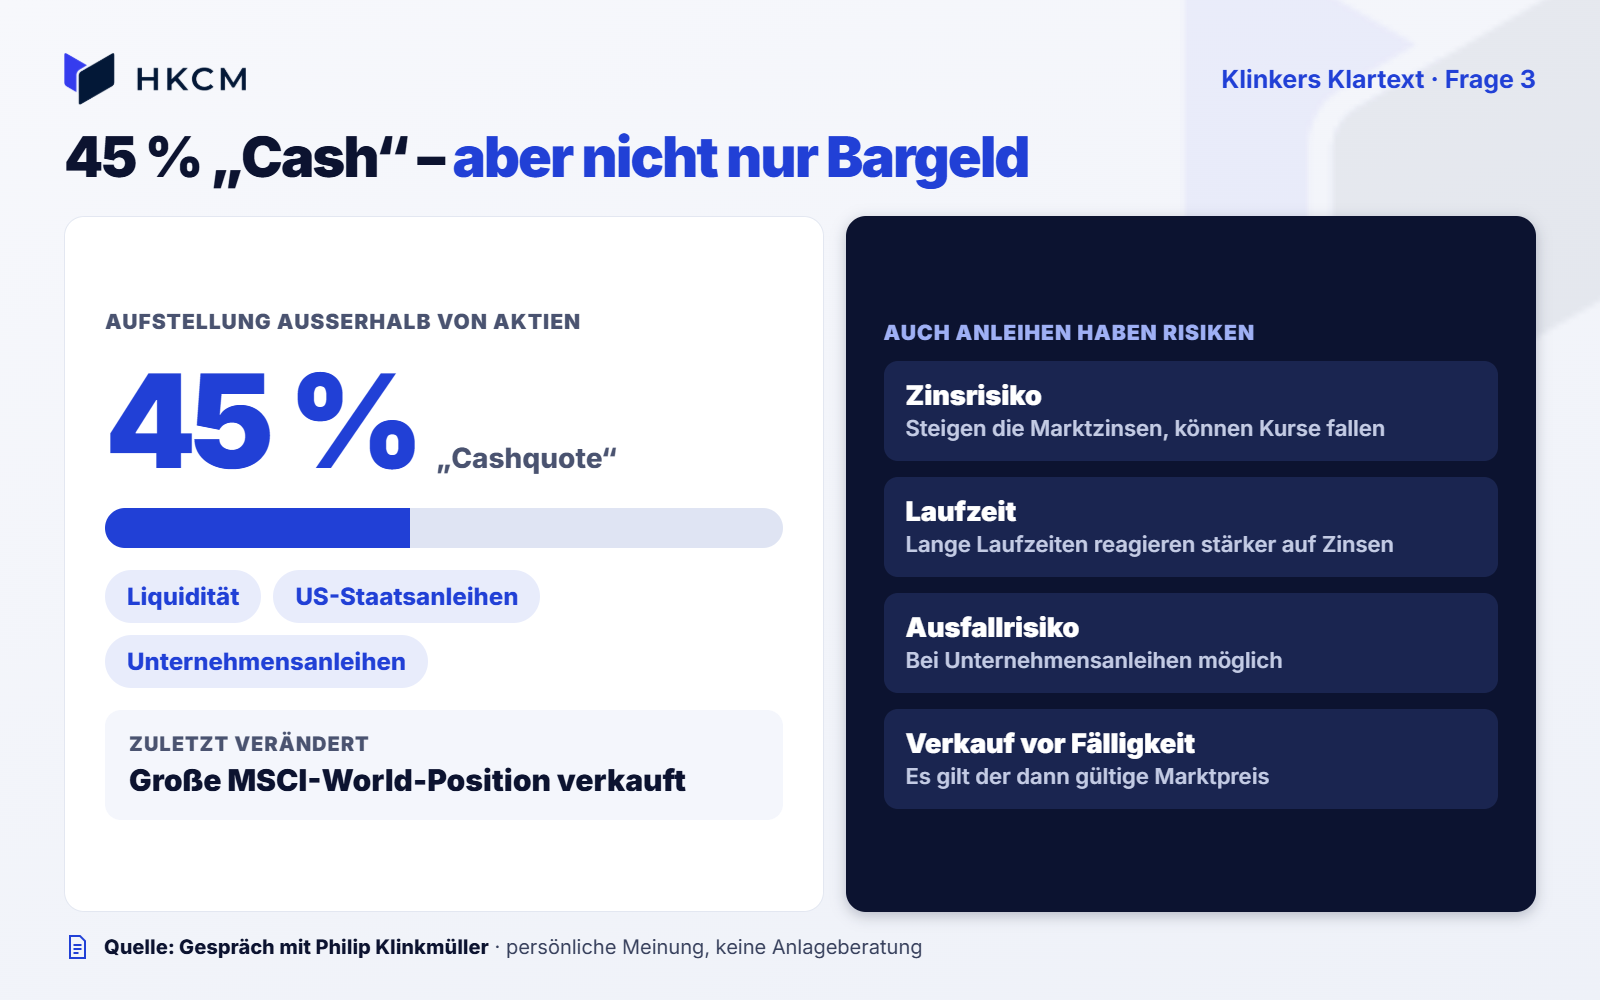
Die Präzisierung ist wichtig: Seine „Cashquote“ bedeutet keine 45 Prozent Bargeld oder Kontoguthaben. Auch die darunter gefassten Anleihen haben Risiken. Bei steigenden Marktzinsen können ihre Kurse fallen; bei Unternehmensanleihen kommen mögliche Zahlungsausfälle hinzu. Welche Laufzeiten und Schuldner er hält, erläutert Klinkmüller im Gespräch nicht.
Wie stark Anleihekurse schwanken, hängt auch von der Laufzeit ab. Länger laufende festverzinsliche Anleihen reagieren gewöhnlich stärker auf Zinsänderungen als vergleichbare kurz laufende Papiere. Wer vor Fälligkeit verkauft, erhält den dann geltenden Marktpreis. Klinkmüllers 45 Prozent außerhalb von Aktien dürfen deshalb nicht mit einer gleich großen, risikofreien Reserve gleichgesetzt werden. Seine Antwort zeigt eine verringerte Aktienexponierung – keine vollständige Abkehr von Kapitalanlagen.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.