Zeitbombe Japan? (Tokio zündet die nächste Stufe)
Author
Das Wichtigste in Kürze:
- Japans Staatsschulden erreichen rund 240 Prozent der Wirtschaftsleistung, während die Zinskosten steigen.
- Tokio will Kapital zurückholen – doch Verkäufe ausländischer Anleihen könnten deren Renditen weltweit erhöhen.
- Steigende Yen-Zinsen könnten Carry Trades auflösen und zusätzliche Turbulenzen an Aktienmärkten auslösen.
Guten Morgen!
In Asien bluten die Aktienmärkte. Der südkoreanische KOSPI hat in den letzten drei Wochen fast 25 Prozent an Wert verloren, der japanische NIKKEI steht mit -10 Prozent seit Anfang Oktober noch relativ gut da. Während in Südkorea mal wieder die Angst vor einem KI-Kollaps um sich greift, hat Japan ganz andere Probleme: Die prekären Staatsfinanzen zwingen Tokio, heimisches Kapital aus dem Ausland zurück in die eigene Wirtschaft zu ziehen. Die sogenannte Repatriierung nimmt langsam Gestalt an. Für den Weltmarkt droht eine gefährliche Kettenreaktion.
Zeitbombe Japan? Die Schulden explodieren schon…
Japan gehört zu den am höchsten verschuldeten Industrieländern. Die Staatsverschuldung liegt bei rund 240 Prozent der Wirtschaftsleistung. Lange schien das beherrschbar: Ein großer Teil der Staatsanleihen wird von heimischen Investoren gehalten, die Bank of Japan (BoJ) stützte den Markt jahrzehntelang mit ihrer lockeren Geldpolitik, was wiederum die Anleihezinsen niedrig hielt. Doch diese Voraussetzungen verändern sich. Die Leitzinsen sind in den letzten Monaten auf den höchsten Stand seit mehr als 30 Jahren gestiegen, um den schwachen Yen zu stützen.
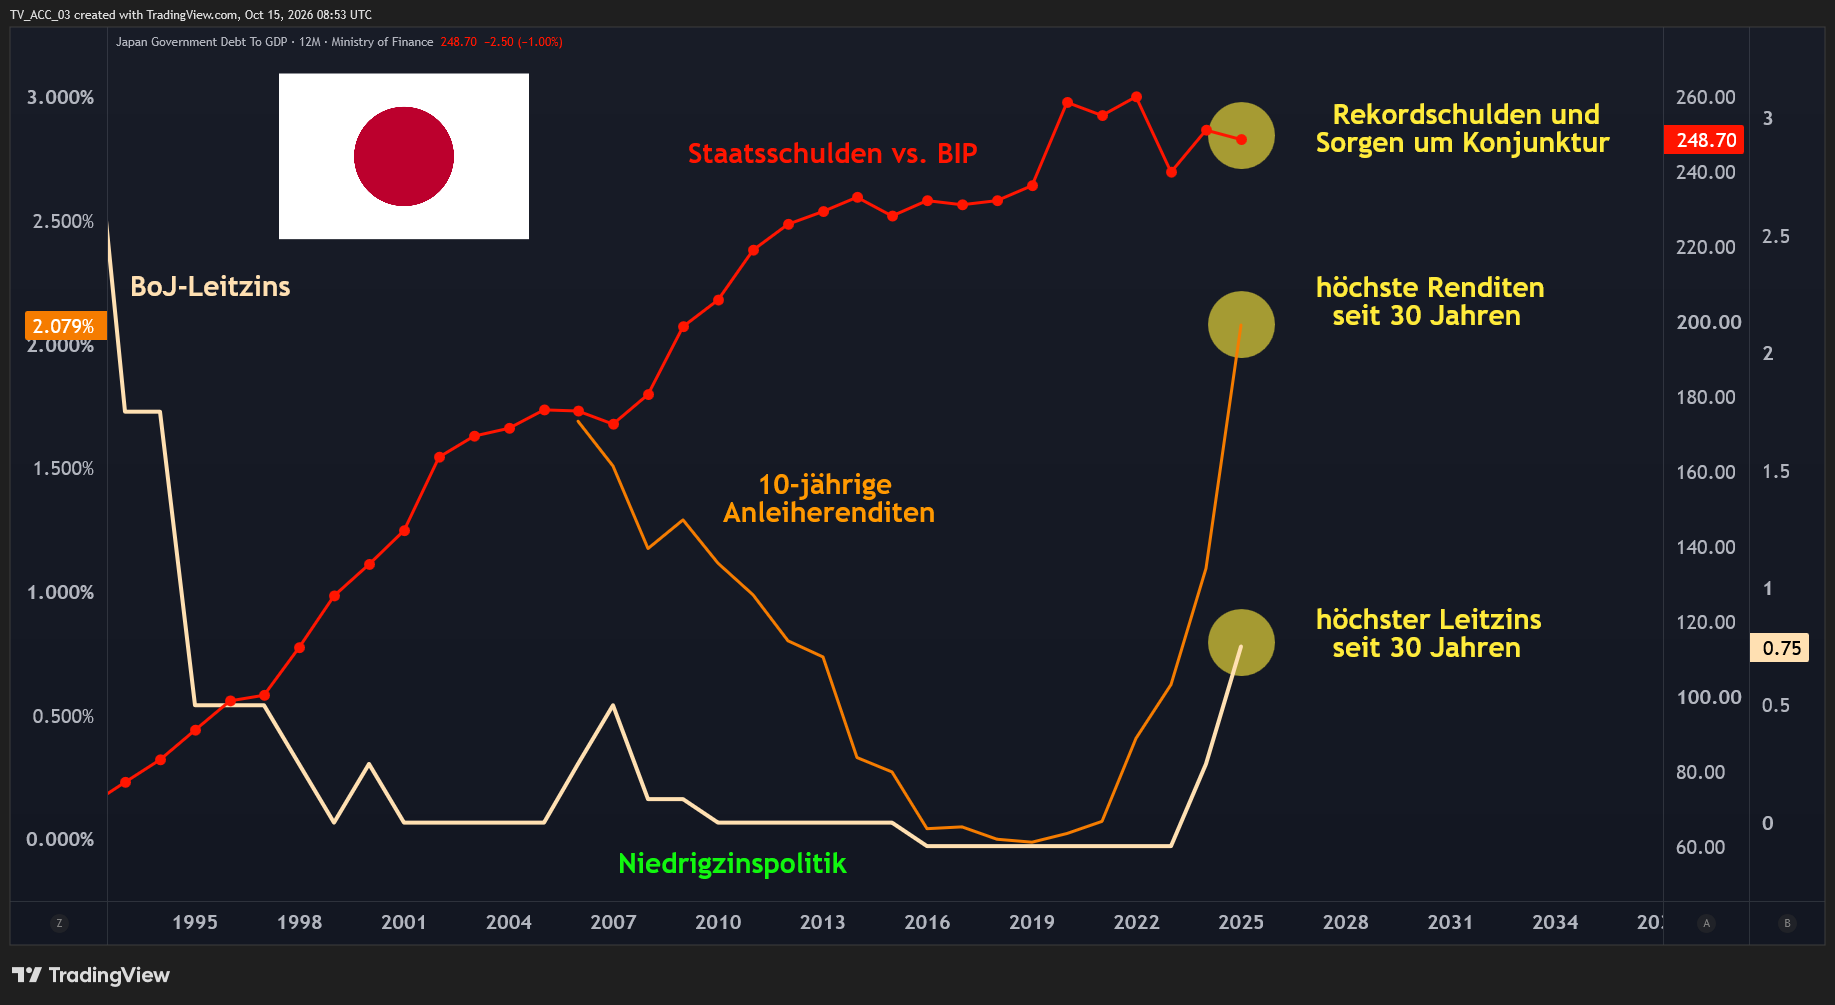
Japan sitzt auf Rekordschulden. Gleichzeitig sind die 10-jährigen Anleiherenditen auf 30-Jahreshoch und die Niedrigzinspolitik ist vorbei. Für Tokio wird die Luft dünner.
Das vielleicht größte Problem in Japan: Die Bevölkerung altert rasant, die Geburtenrate ist niedrig und die Zahl der Menschen im erwerbsfähigen Alter schrumpft. Damit gerät die wirtschaftliche Basis unter Druck, während die Ausgaben für Renten, Gesundheit und Pflege zunehmen. Gläubiger zweifeln immer mehr an Japans langfristiger Schuldenfähigkeit, womit die Zinsen auf neue Schulden steigen. Der Staat muss immer mehr finanzieren, obwohl die Wirtschaftsleistung und damit die Einnahmen auf der anderen Seite wohl weiter sinken.
Staatsanleihen funktionieren wie Kredite: Investoren leihen dem Staat Geld und erhalten dafür Zinsen. Braucht der Staat frisches Geld (was regelmäßig der Fall ist), muss er neue Anleihen herausgeben. Um Anleger davon zu überzeugen, die eigenen Anleihen zu kaufen, müssen die Renditen hoch genug sein, um das Risiko zu rechtfertigen und mit anderen Festzins-Möglichkeiten (gekoppelt an den Leitzins der BoJ) mithalten.
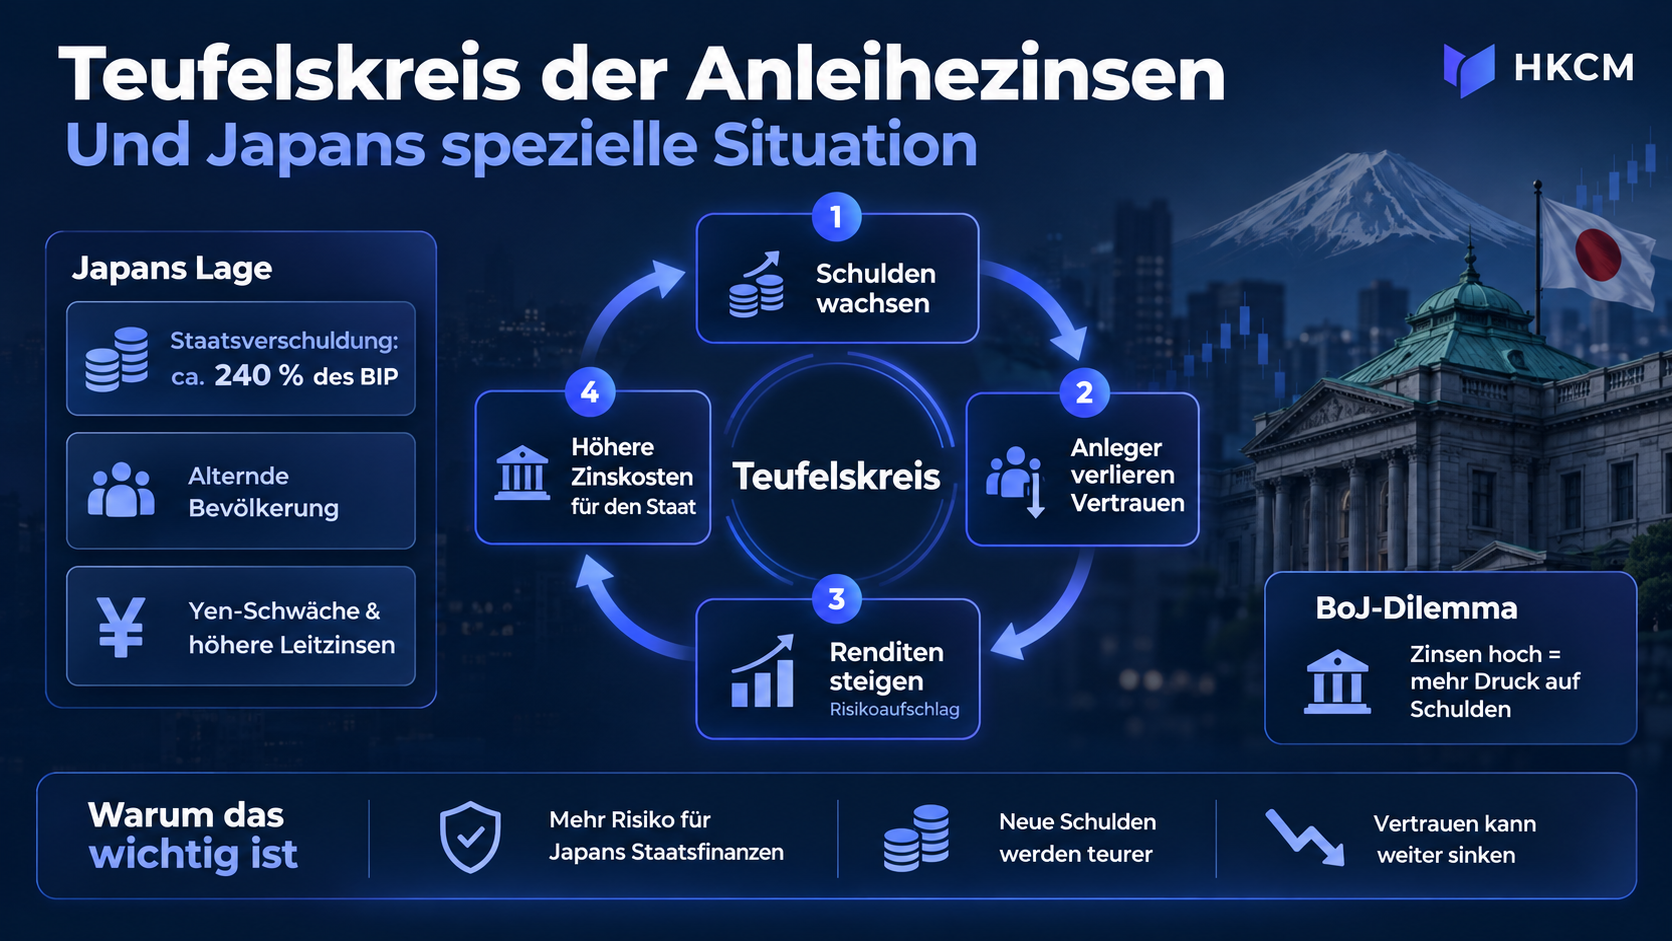
Der Teufelskreis, der einst Griechenland zu Fall brachte. Japan kontrolliert seine eigene Währung und ist eine deutlich größere Wirtschaftsnation. Dennoch ist die Lage prekär.
Das Problem dabei: Wenn der Markt zunehmendes Risiko in der wirtschaftlichen Zukunft des Landes sieht, steigen die Anleihezinsen (im Sinne von Risikoaufschlägen) immer weiter. Im Krisenfall kann ein Teufelskreis entstehen: Hohe Schulden belasten das Vertrauen des Marktes, der höhere Anleihezinsen fordert, um das Risiko abzufedern. Durch wachsende Zinszahlungen wachsen wiederum die Schulden, was erneut das Vertrauen schwächt. Zinsanhebungen der Zentralbank können diese Spirale weiter befeuern.
Repatriierung als Ausweg – aber zu welchem Preis?
Was Japan jetzt braucht, sind Käufer für die Staatsanleihen. Denn auch der Anleihenmarkt funktioniert nach Angebot und Nachfrage: Werden viele japanische Anleihen gekauft, kann der Staat es sich leisten, die Anleihezinsen niedrig zu halten, weil es genug Interessenten gibt. Aber woher nimmt man diese Interessenten so plötzlich? Die Antwort lautet: Repatriierung. Aber diese Maßnahme bringt ernsthafte Gefahren für die Weltmärkte mit sich.
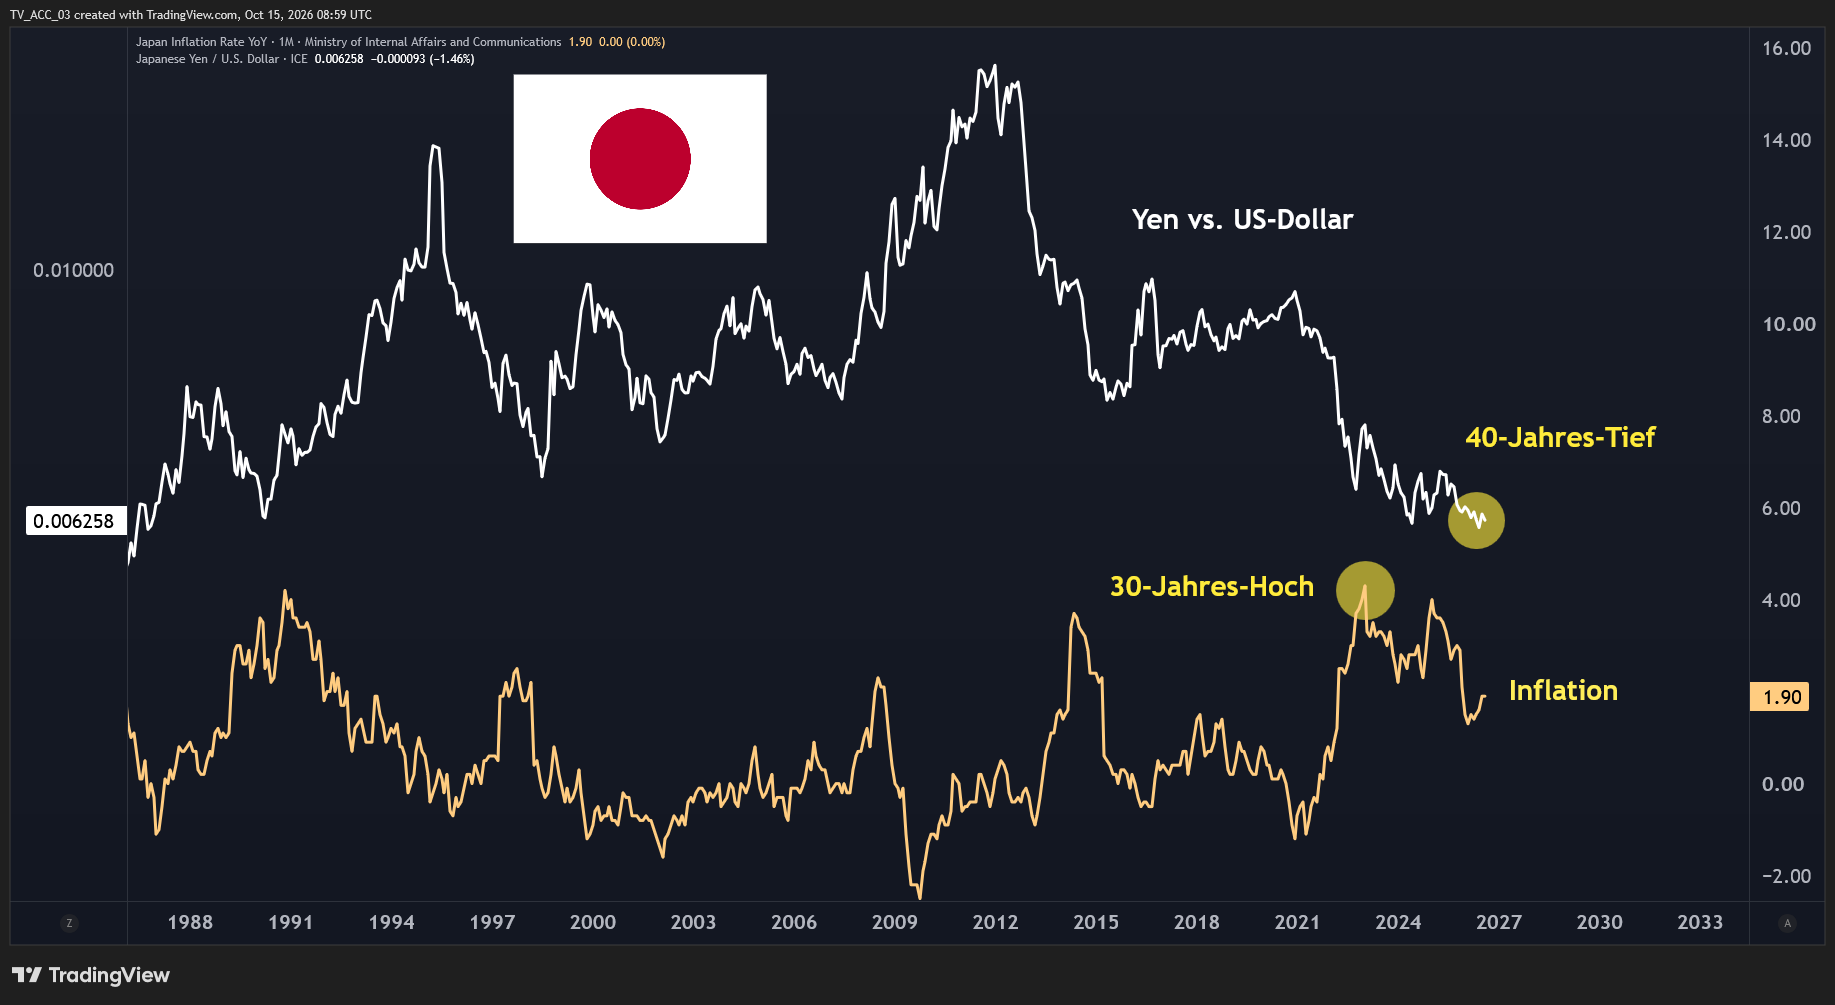
2023 stieg Japans Inflation auf ein 30-Jahres-Hoch, der Yen ist gleichzeitig historisch schwach. Die Bank of Japan gerät damit in ein toxisches Dilemma.
Die japanische Regierung will durch Anreizprogramme eigenes Kapital ins Inland zurückholen, statt es in ausländischen Aktien und Anleihen arbeiten zu lassen. Diese Idee würde eine Entwicklung umkehren, die sich über Jahre aufgebaut hat. Weil heimische Renditen lange niedrig waren, hatten japanische Versicherer, Pensionsfonds und andere Anleger starke Anreize, im Ausland nach höheren Erträgen zu suchen. Nun werden Investitionen in heimische Staatsanleihen wieder attraktiver (weil die Renditen hoch sind).
Für Japan hätte eine solche Verschiebung mehrere Vorteile. Zusätzliche Nachfrage nach japanischen Staatsanleihen könnte helfen, den Markt zu stabilisieren, während die Notenbank ihre Anleihekäufe zurückfährt. Kapital im Inland könnte außerdem strategischen Branchen zugutekommen – etwa der Halbleiterproduktion, künstlicher Intelligenz und der Rüstungsindustrie. Und wenn Geld aus ausländischen Anlagen in Yen zurückfließt, könnte das die Landeswährung stützen. Doch ausgerechnet hier wird es für die Weltwirtschaft brenzlig.
Wenn Japan Kapital abzieht, spürt es die ganze Welt
Was für Japan die Rettung sein könnte, ist für den Weltmarkt eine Gefahr. Japanische Investoren und der Staat selbst halten enorme Vermögenswerte im Ausland, darunter französische und US-Staatsanleihen. Wenn solche Anlagen verkauft werden, um Geld zurückzuholen, sinkt die Nachfrage nach ausländischen Anleihen. Deren Kurse können dann unter Druck geraten, während die Renditen steigen und weitere Staaten ernstlich belasten. Dass überhaupt so viel japanisches Kapital im Ausland liegt, hat mit den jahrzehntelang niedrigen Leitzinsen zu tun, die nun ein jähes Ende fanden.
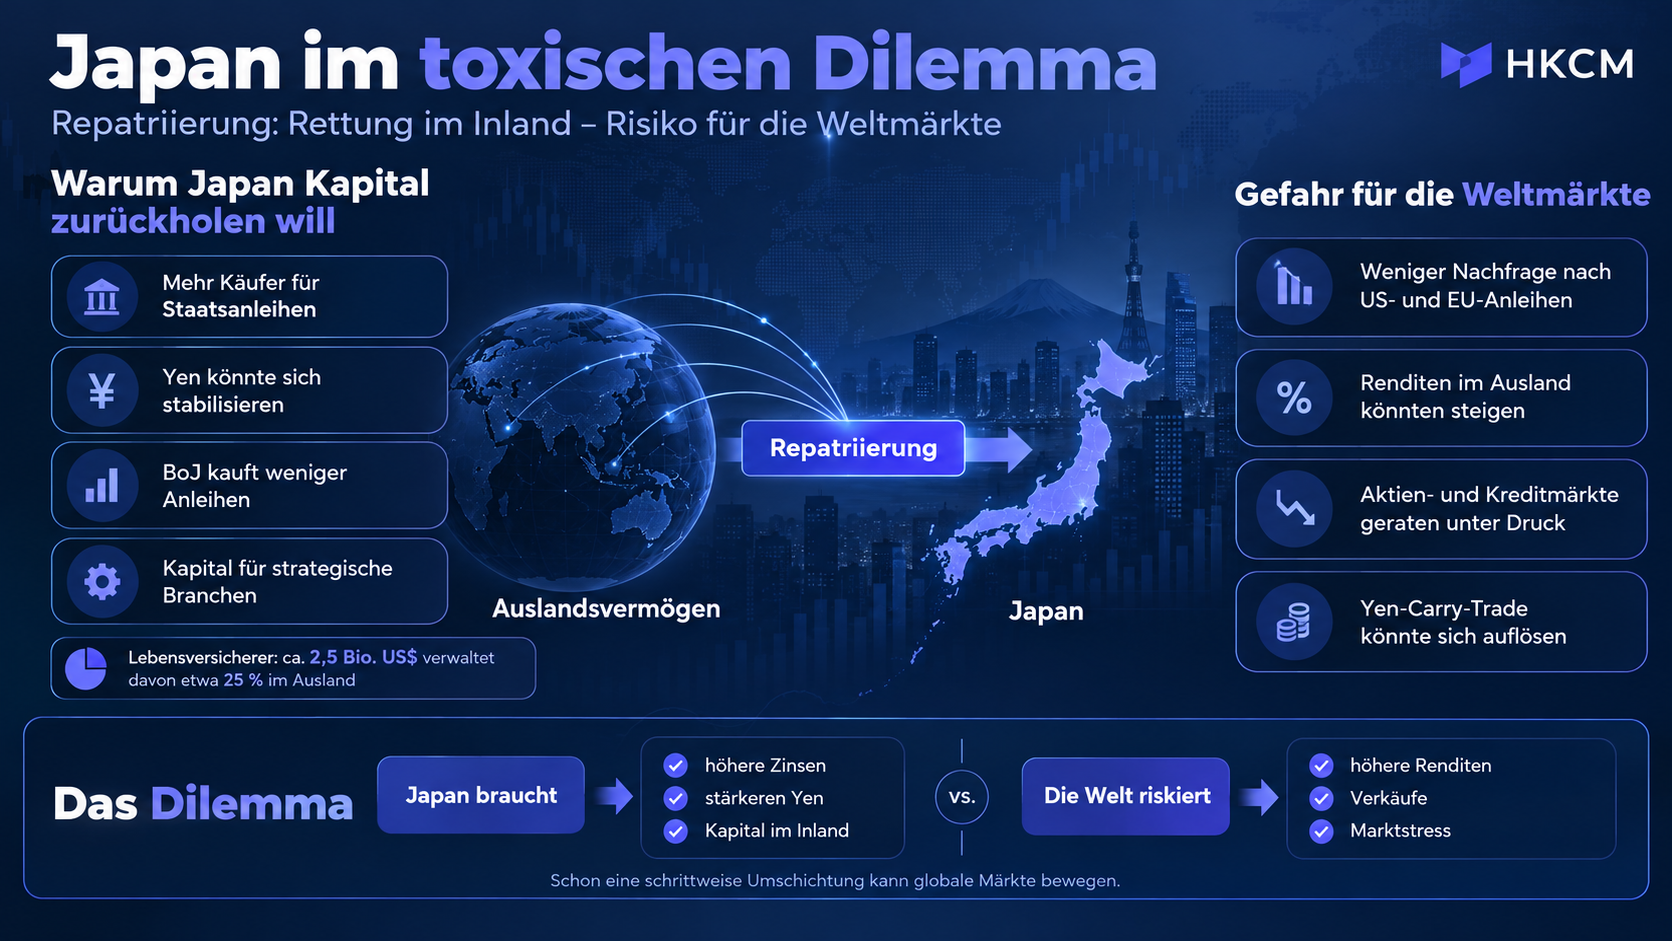
Das toxische Dilemma der BoJ: Japan braucht straffe Geldpolitik und Repatriierung, um Wirtschaft und Staatshaushalt zu stabilisieren. Für den globalen Finanzmarkt ist genau das ein Problem. Und damit auch wieder für Japan.
Auf diesem Prinzip basiert auch der berüchtigte Yen-Carry-Trade. Dabei haben sich Anleger über Jahrzehnte billiges Geld in Yen geliehen, solange die Finanzierung günstig war, und dieses Geld in höher verzinste oder riskantere Anlagen – etwa US-Anleihen und Aktien – investiert. Steigen die japanischen Zinsen, wird dieser Handel weniger attraktiv. Wertet der Yen zusätzlich auf, verteuert sich die Rückzahlung der Kredite. Anleger könnten dann Positionen auflösen und Vermögenswerte weltweit verkaufen, was Kursverluste verstärken kann. Dieser potenzielle Effekt kommt also noch zur geplanten Repatriierung hinzu.
Damit steckt die Bank of Japan in einem Dilemma. Hält sie die Zinsen niedrig, drohen ein schwacher Yen und dadurch wachsende Inflation im Inland. Erhöht sie sie weiter, könnten die Renditen japanischer Staatsanleihen steigen und die Kosten für den Staat zusätzlich verschärfen. Gleichzeitig würde eine straffere Geldpolitik mit hohen Leit- und Anleihezinsen gemeinsam mit der Repatriierung große Kapitalmengen ins Land zurücklocken oder -zwingen, was für Verwerfungen am globalen Finanzmarkt sorgen könnte, wenn Yen-Carrytrade-Positionen aufgelöst werden.
Die Uhr tickt. Könnte Bitcoin profitieren?
Wie weit die Repatriierung tatsächlich geht, dürfte sich in den kommenden Wochen zeigen. Bislang sprechen die Signale eher für eine schrittweise Rückkehr zu heimischen Anleihen. Japan steckt im Zwiespalt: Die heimische Wirtschaft braucht höhere Zinsen, einen stärkeren Yen und die Repatriierung des Kapitals. Ziehen sich die billigen Yen-Positionen der letzten Jahrzehnte aber zu schnell aus dem Weltmarkt zurück, geraten Aktien- und Anleihemärkte (die ohnehin schon kriseln) in Gefahr. Am 30. Oktober steht die nächste Zinsentscheidung der Bank of Japan an. Eine weitere Erhöhung bis Ende des Jahres bleibt möglich.
Sollte man sich jetzt also für den großen Crash wappnen? Trotz der Gefahr aus Japan, die nicht kleinzureden ist, sind die Konsequenzen einer möglichen Verschlimmerung der Situation noch nicht vollends abzusehen. Bekannte Namen des Kryptomarktss wie der Ex-Banker und BitMEX-Mitgründer Arthur Hayes etwa prognostizieren bei einer Verschlechterung der Situation an den westlichen Anleihemärkten neue Interventionen von Zentralbanken. Solche Liquiditätsprogramme und geldpolitische Lockerungen, um Anleihezinsen zu senken, könnten harten Assets wie Gold oder Bitcoin zugutekommen. Freilich wäre dabei ein initialer Schock nicht auszuschließen. Sollte Japan die Gratwanderung erfolgreich meistern und das Dilemma ohne größere Turbulenzen auflösen, könnte ein solcher Schock aber auch ausbleiben.
Die Nervosität ist an den Märkten spürbar: Die Turbulenzen in Südkorea und Japan sorgten auch für Druck auf westliche Börsen. In den USA rutschte der S&P 500 auf 7718 Punkte und der Nasdaq 100 auf 29 950 Punkte. Auch der Kryptomarkt schwächelt: Seine Marktkapitalisierung sank seit Monatsbeginn von 2.91 auf 2.69 Billionen US-Dollar. Bitcoin fiel in der Nacht in Richtung 80 000 Dollar, Ethereum auf gut 2300 Dollar. Nach Abverkäufen in den letzten Tagen steht Gold wieder leicht im Plus bei 4176 Dollar je Unze, während Rohöl dezent schwächelt.
Leseempfehlung: Bitcoin und KI-Aktien steigen, aber niemand schaut nach Japan (und das ist ein Problem)
FAQ: Japans Schuldenkrise und die Finanzwelt
Warum ist Japan so hoch verschuldet?
Japan hat über Jahrzehnte hohe staatliche Ausgaben finanziert und kämpft zugleich mit einer alternden Bevölkerung, steigenden Sozialkosten und schwachem Wachstum. Die Staatsverschuldung liegt bei rund 240 Prozent der Wirtschaftsleistung.
Was bedeutet Repatriierung in Japan?
Repatriierung bezeichnet die Rückführung von Kapital aus dem Ausland ins Inland. Japan möchte heimische Investitionen attraktiver machen, damit Anleger mehr japanische Staatsanleihen kaufen und Geld in strategische Industrien investieren.
Warum könnte Japans Repatriierung die Weltmärkte belasten?
Wenn japanische Investoren ausländische Anleihen verkaufen oder weniger neue kaufen, können deren Kurse sinken und die Renditen steigen. Das könnte die Finanzierungskosten in den USA und Europa erhöhen und zusätzliche Marktbewegungen auslösen.
Was ist der Yen-Carry-Trade und warum ist er riskant?
Beim Yen-Carry-Trade leihen sich Anleger günstig Yen und investieren das Geld in höher verzinste oder riskantere Anlagen. Steigen die japanischen Zinsen oder wertet der Yen auf, kann es attraktiver werden, diese Positionen aufzulösen. Dabei könnten Aktien und Anleihen weltweit unter Verkaufsdruck geraten.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.