Rohstoffe vor der Preisexplosion? Dieses Signal macht unseren Analysten hellhörig

Autor
Das Wichtigste in Kürze
Metall-Positionierungen fallen auf.
China stockt Goldreserven auf.
Inflation schützt Gold nicht automatisch.
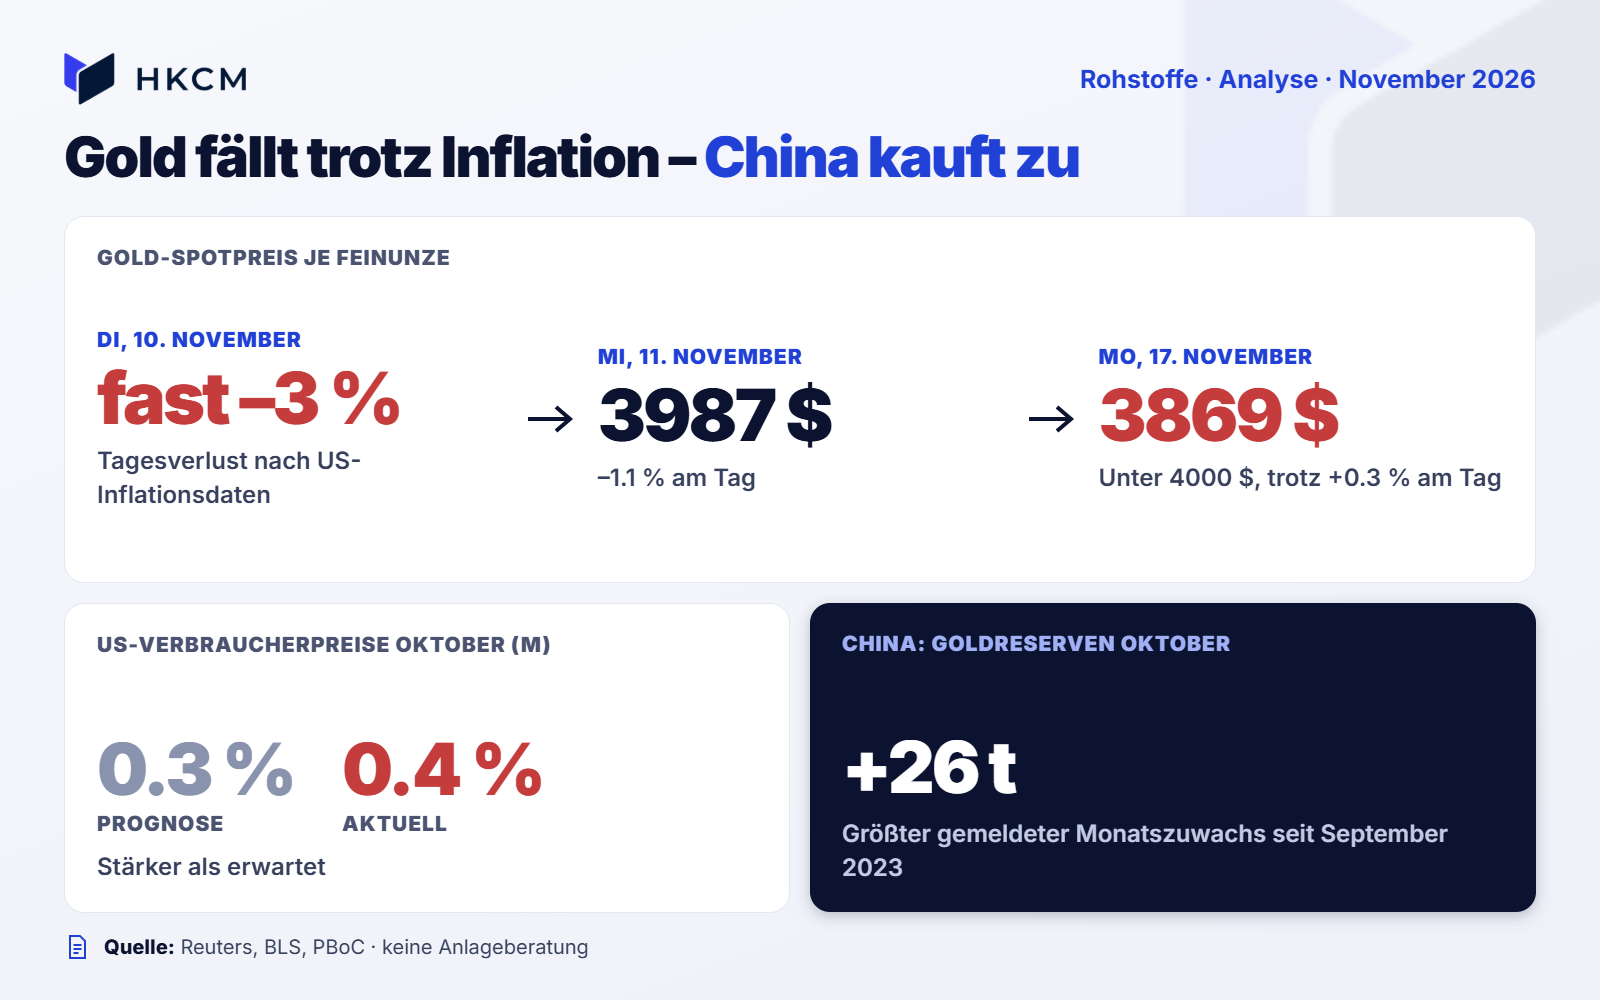
Hohe Inflation, fallendes Gold – und China kauft zu. Am Dienstag, dem zehnten November, stiegen die US-Verbraucherpreise für Oktober stärker als erwartet: um 0.4 Prozent gegenüber dem Vormonat statt der erwarteten 0.3 Prozent. Gold verlor an diesem Handelstag fast drei Prozent. Am Mittwoch lag der Spotpreis weitere 1.1 Prozent tiefer bei rund 3987 US-Dollar je Feinunze. Inzwischen liegt Gold deutlich unter 4000 US-Dollar: Heute notierte das Edelmetall bei rund 3869 US-Dollar, trotz einer leichten Tageserholung von 0.3 Prozent. Gleichzeitig erhöhte Chinas Zentralbank ihre Goldreserven im Oktober um rund 26 Tonnen – der größte gemeldete Monatszuwachs seit September 2023.
Unser Marktanalyst erwartet dennoch eine kräftige Rohstoffrally, die den Inflationsdruck erneut verschärfen könnte. Dafür nutzt er ein Werkzeug, mit dem er großen gewerblichen Rohstoffhändlern über die Schulter schaut. Für Gold kann hartnäckige Inflation ein Investmentargument sein; sie garantiert aber keine steigenden Kurse. Drei wichtige Faktoren behält unser Analyst deshalb besonders im Blick. Warum er einfachen Schutzversprechen misstraut, hat auch einen persönlichen Grund: 2022 kostete ihn eine vermeintliche Absicherung viel Geld.
Wer sich hinter den Kursen positioniert
Unser Analyst nutzt die Commitments of Traders, kurz COT, um ungewöhnliche Positionierungen großer Händler zu erkennen und Hinweise auf mögliche Wendepunkte zu finden. Diese Berichte der US-Terminmarktaufsicht CFTC zeigen, wie unterschiedliche Händlergruppen in Futures positioniert sind. Futures sind Terminkontrakte, mit denen sich Preise absichern oder Kursbewegungen handeln lassen. Besonders interessiert ihn die Gruppe der Commercials: gewerbliche Marktteilnehmer, zu denen im klassischen Bericht auch bestimmte Finanzhäuser gehören.
Viele dieser Unternehmen kennen den jeweiligen Rohstoffmarkt aus ihrem Tagesgeschäft. Ein Produzent kann über Terminverkäufe einen Verkaufspreis absichern. Ein industrieller Käufer kann über Terminkäufe steigende Beschaffungskosten begrenzen. Ihre Positionen spiegeln deshalb auch Absicherungsbedarf wider. Die Berichte messen offene Positionen zu einem Stichtag; sie zeigen weder sämtliche Käufe und Verkäufe während der Woche noch die physische Rohstoffnachfrage.
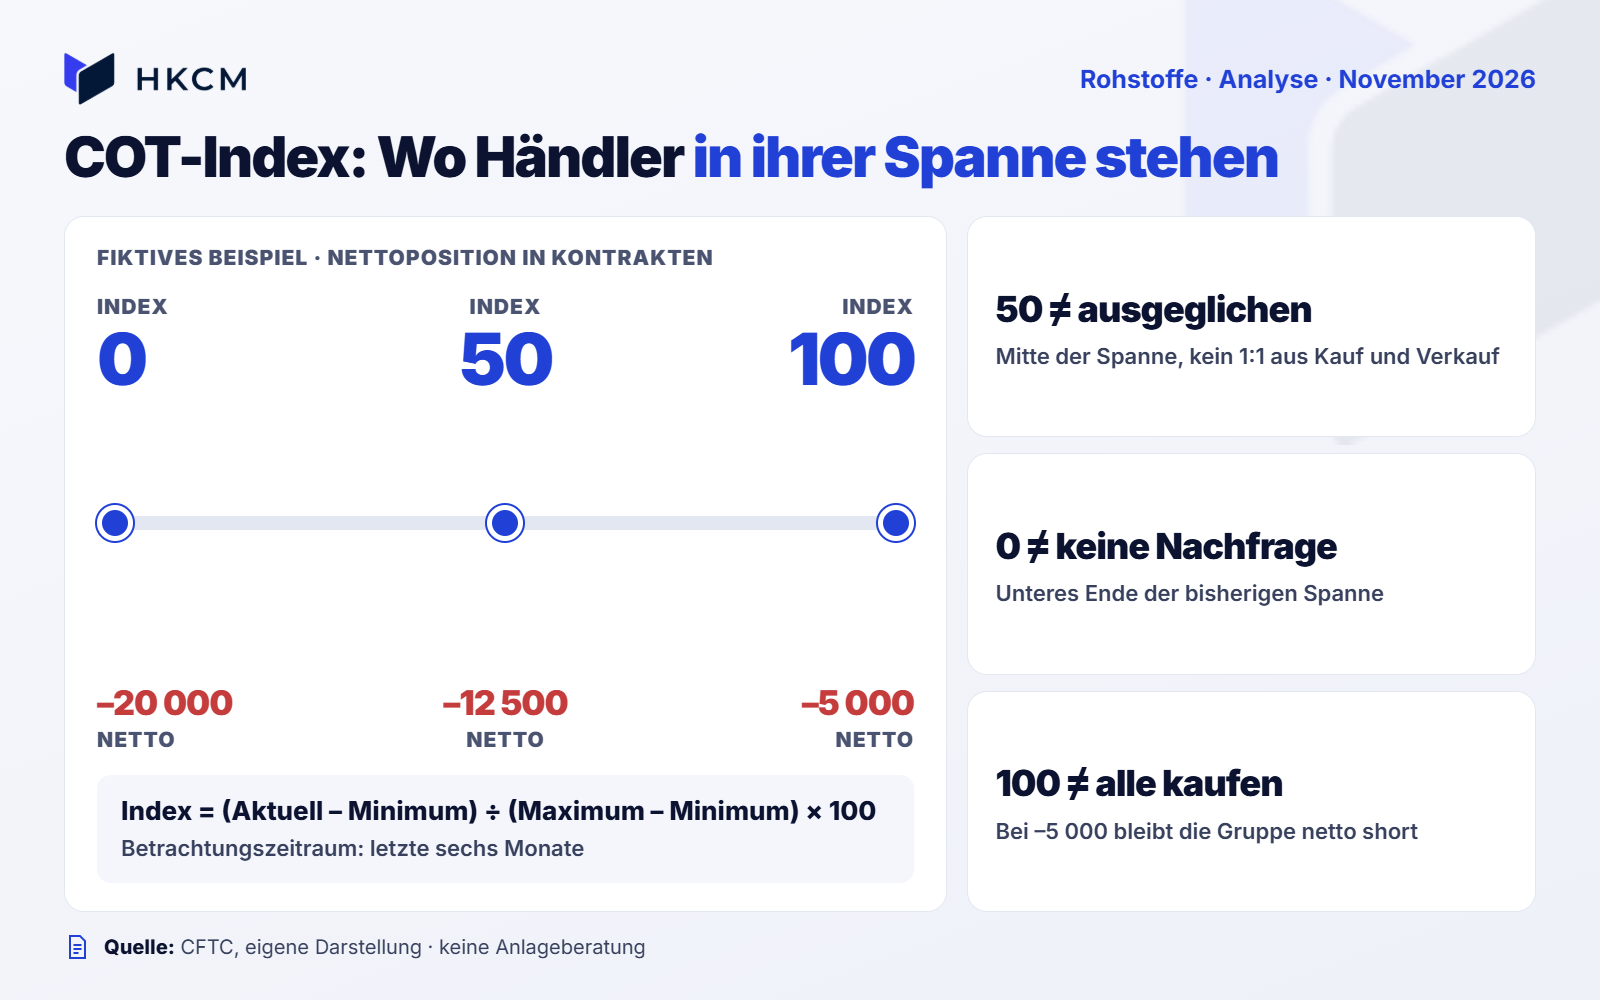
„COT-Daten sind grundsätzlich kein Timing-Tool“, betont unser Analyst. Er betrachtet die Nettoposition, also Kaufpositionen abzüglich Verkaufspositionen, im historischen Vergleich. In den besprochenen Charts hilft ihm ein COT-Index auf einer Skala von null bis hundert, der auf die vergangenen sechs Monate zurückblickt.
Die übliche Berechnung setzt die aktuelle Nettoposition ins Verhältnis zu ihrem niedrigsten und höchsten Wert im gewählten Zeitraum. Null steht für das untere Ende dieser Spanne, hundert für das obere und fünfzig für die Mitte. Ein Index von fünfzig bedeutet deshalb weder doppelt so viele Käufe wie bei fünfundzwanzig noch ein ausgeglichenes Verhältnis von Kauf- und Verkaufspositionen. Ebenso wenig bedeutet null „keine Nachfrage“ oder hundert „alle kaufen“.
Ein bewusst fiktives Beispiel macht das greifbar: Schwankte die Nettoposition zwischen minus 20 000 und minus 5000 Kontrakten, entspricht minus 12 500 dem Indexwert fünfzig. Bei minus 5000 erreicht der Index hundert – obwohl weiterhin 5000 Verkaufspositionen mehr als Kaufpositionen bestehen. Die Gruppe ist im historischen Vergleich weniger stark auf der Verkaufsseite, aber noch immer netto short. Diese Erklärung beschreibt die übliche Indexmethode; die konkreten Chartwerte bleiben die Beobachtung unseres Analysten.
Warum Platin und Palladium ihn aufhorchen lassen
Im Gespräch beschreibt unser Analyst die relativen COT-Indexwerte bei Platin und Palladium als auffällig hoch, nahe dem oberen Ende ihrer betrachteten Spanne. Die Positionierung erinnere ihn an das Frühjahr 2025, auf das kräftige Kursanstiege folgten. Für ihn ist das ein Anlass, die Märkte genauer zu beobachten. Eine Wiederholung der damaligen Rally lässt sich daraus jedoch nicht ableiten.
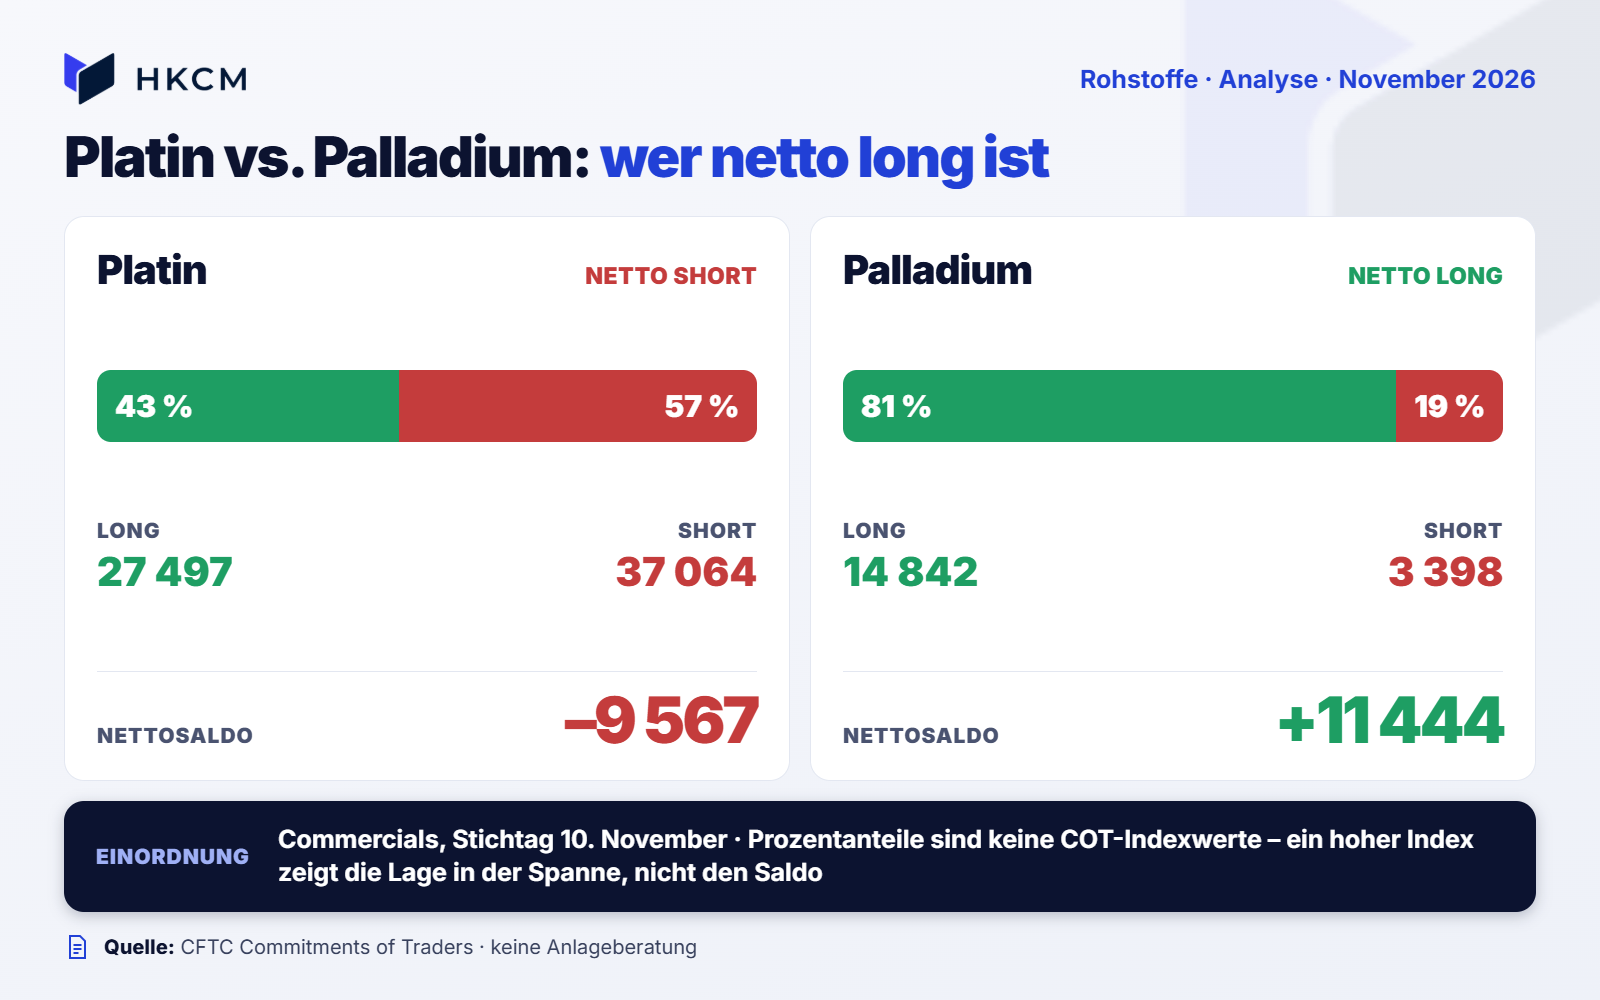
Bei der Bewertung dieser Positionierung ist wichtig, zwischen dem historischen Vergleich und dem tatsächlichen Verhältnis von Kauf- und Verkaufspositionen zu unterscheiden. Ein hoher Index zeigt, wo die Gruppe innerhalb ihrer bisherigen Spanne steht. Ob ihre Kauf- oder Verkaufspositionen insgesamt überwiegen, lässt sich erst am Nettosaldo erkennen.
Die jüngsten verfügbaren amtlichen Zahlen mit Positionsstichtag zehnten November zeigen diesen Unterschied: Bei Platin hielten die Commercials 27 497 Kaufpositionen und 37 064 Verkaufspositionen. Von ihren beiden Positionsbeständen zusammen entfielen damit rund 43 Prozent auf Long und 57 Prozent auf Short. Die Verkaufsseite überwog um 9567 Kontrakte; die Gruppe war netto short. Bei Palladium standen 14 842 Kaufpositionen nur 3398 Verkaufspositionen gegenüber. Hier betrug das Verhältnis rund 81 zu 19 Prozent, der Nettosaldo lag bei plus 11 444 Kontrakten. Die Prozentanteile sind keine COT-Indexwerte.
Unser Analyst wartet deshalb auf Bestätigung im Kursverlauf. Wenn auf eine auffällige Positionierung auch steigende Wochenkurse folgen, wird das Bild für ihn interessanter. „Deswegen werde ich jetzt noch hellhöriger“, beschreibt er seine Reaktion auf das Zusammenspiel aus Positionierung und Preisentwicklung.
„Ich bin immer noch der Überzeugung, dass wir eine massive Aufwärtsrallye in den Rohstoffen sehen werden.“
Mehr Transparenz dürfte künftig helfen: Die CFTC hat angekündigt, die COT-Berichte bis Ende 2026 zweimal wöchentlich zu veröffentlichen. Geplant sind mittwochs die Montagspositionen und freitags die Mittwochspositionen. Auch häufigere Daten werden allerdings keinen verlässlichen Starttermin für eine Rally liefern.
Von teureren Rohstoffen zu neuer Inflation
Seine Erwartung reicht über Edelmetalle hinaus. Auch bei Agrarrohstoffen beobachtet unser Analyst die Positionierung. Steigende Energie- und Rohstoffkosten könnten nach seiner Einschätzung erneut Druck auf die Verbraucherpreise ausüben. Das geschieht etwa über Transport, Produktion oder Lebensmittel. Wie stark Unternehmen höhere Kosten weitergeben, hängt allerdings auch von Nachfrage, Wettbewerb und ihren Gewinnmargen ab.
Die jüngsten US-Daten zeigen, dass die Teuerung noch nicht überwunden ist. Der Oktoberanstieg von 0.4 Prozent war zwar geringer als die 0.6 Prozent im September, übertraf aber die Erwartungen. Ohne Energie und Lebensmittel betrug der Anstieg erneut 0.3 Prozent; erwartet worden waren 0.2 Prozent. Langsamer steigende Preise bedeuten dabei keine sinkenden Preise.
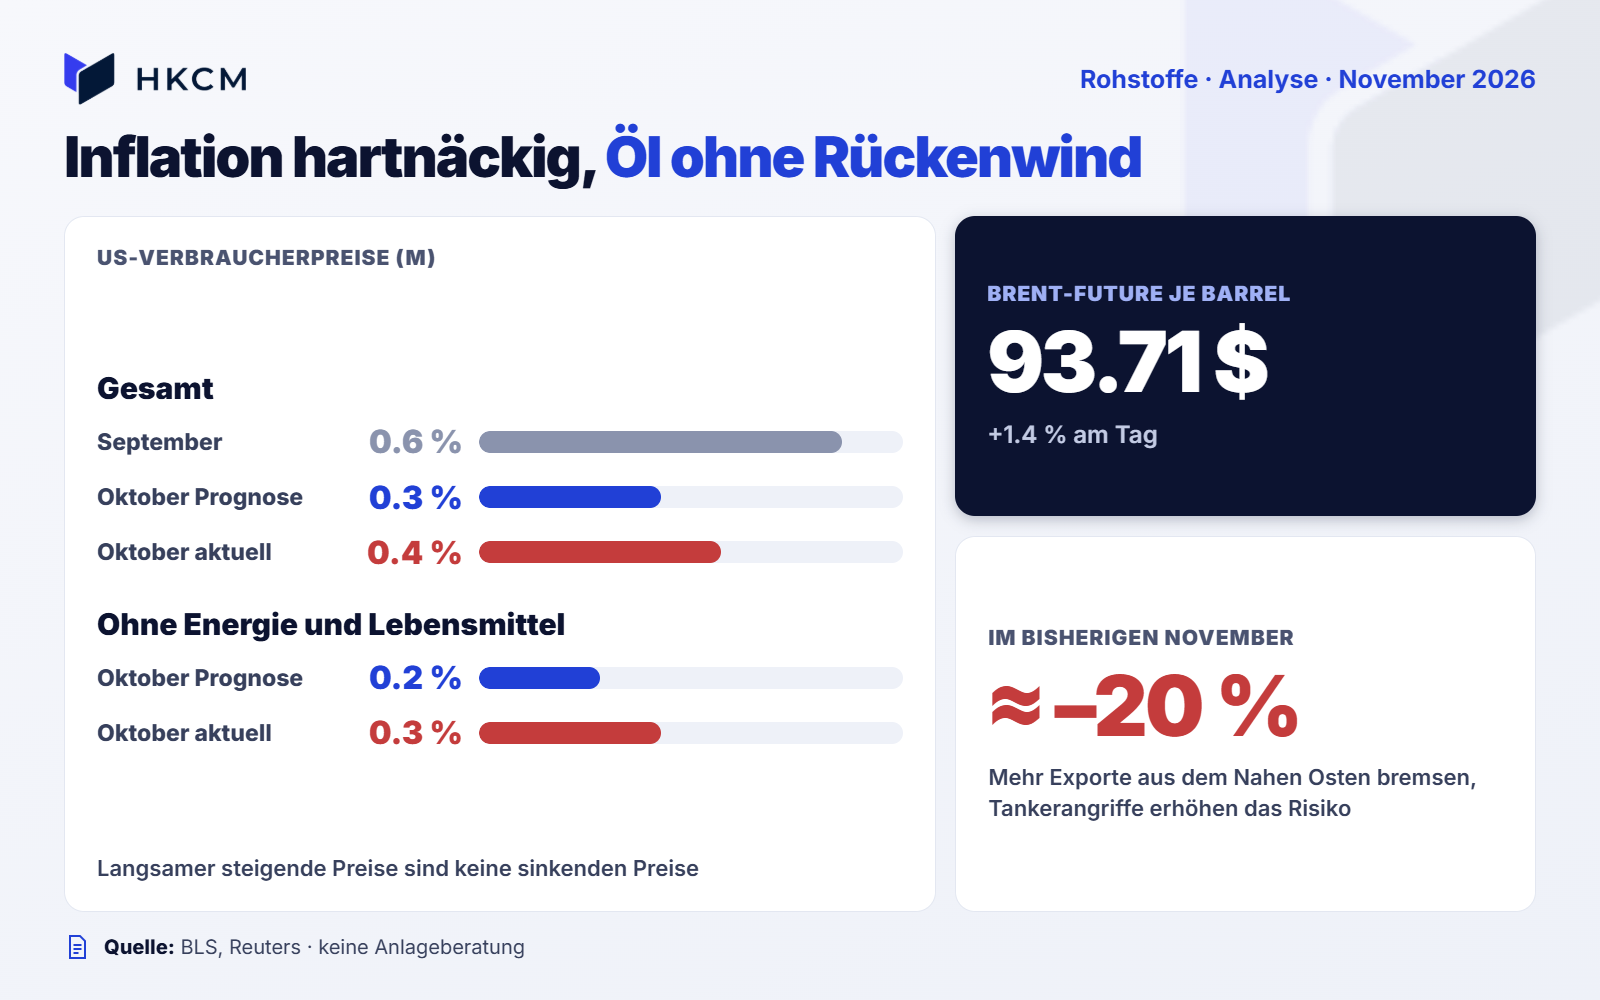
Für unseren Analysten bleibt eine erneute Inflationsbeschleunigung deshalb ein ernstzunehmendes Szenario. Er erwartet auch beim Öl weitere Aufwärtsbewegungen. Der aktuelle Markt liefert dafür jedoch keine durchgehende Bestätigung: Brent-Futures notierten heute bei 93.71 US-Dollar je Barrel. Trotz eines Tagesanstiegs von 1.4 Prozent lag der Preis laut Reuters im bisherigen November rund 20 Prozent im Minus. Wieder zunehmende Exporte aus dem Nahen Osten begrenzen den Preis, während Angriffe auf Tanker das Risiko neuer Störungen erhöhen. Eine breit angelegte Rohstoffrally ist damit seine Erwartung, kein bereits gesicherter Befund.
Warum Inflation Gold auch belasten kann
Höhere Rohstoffpreise können die Inflation antreiben. Reagiert die Notenbank mit höheren Zinsen oder erwarten Anleger eine solche Reaktion, können Anleiherenditen steigen. Attraktivere US-Zinsen können wiederum den Dollar stärken. „Das sind die Zahnräder, die ineinanderlaufen“, sagt unser Analyst. Diese Verbindungen erklären seine Einschätzung; sie funktionieren jedoch nicht in jeder Marktphase gleich.
Hier liegen die drei Faktoren, die seine Rohstoffthese erschweren können: die Geldpolitik, die Anleiherenditen und der Dollar. Die zuletzt verfügbare amtliche Tagesbeobachtung für zehnjährige US-Staatsanleihen lag am 13. November bei 5.15 Prozent; am neunten November waren es noch 4.88 Prozent. Der Dollar-Index DXY, der den US-Dollar mit sechs wichtigen Währungen vergleicht, notierte heute bei rund 103.6 Punkten.
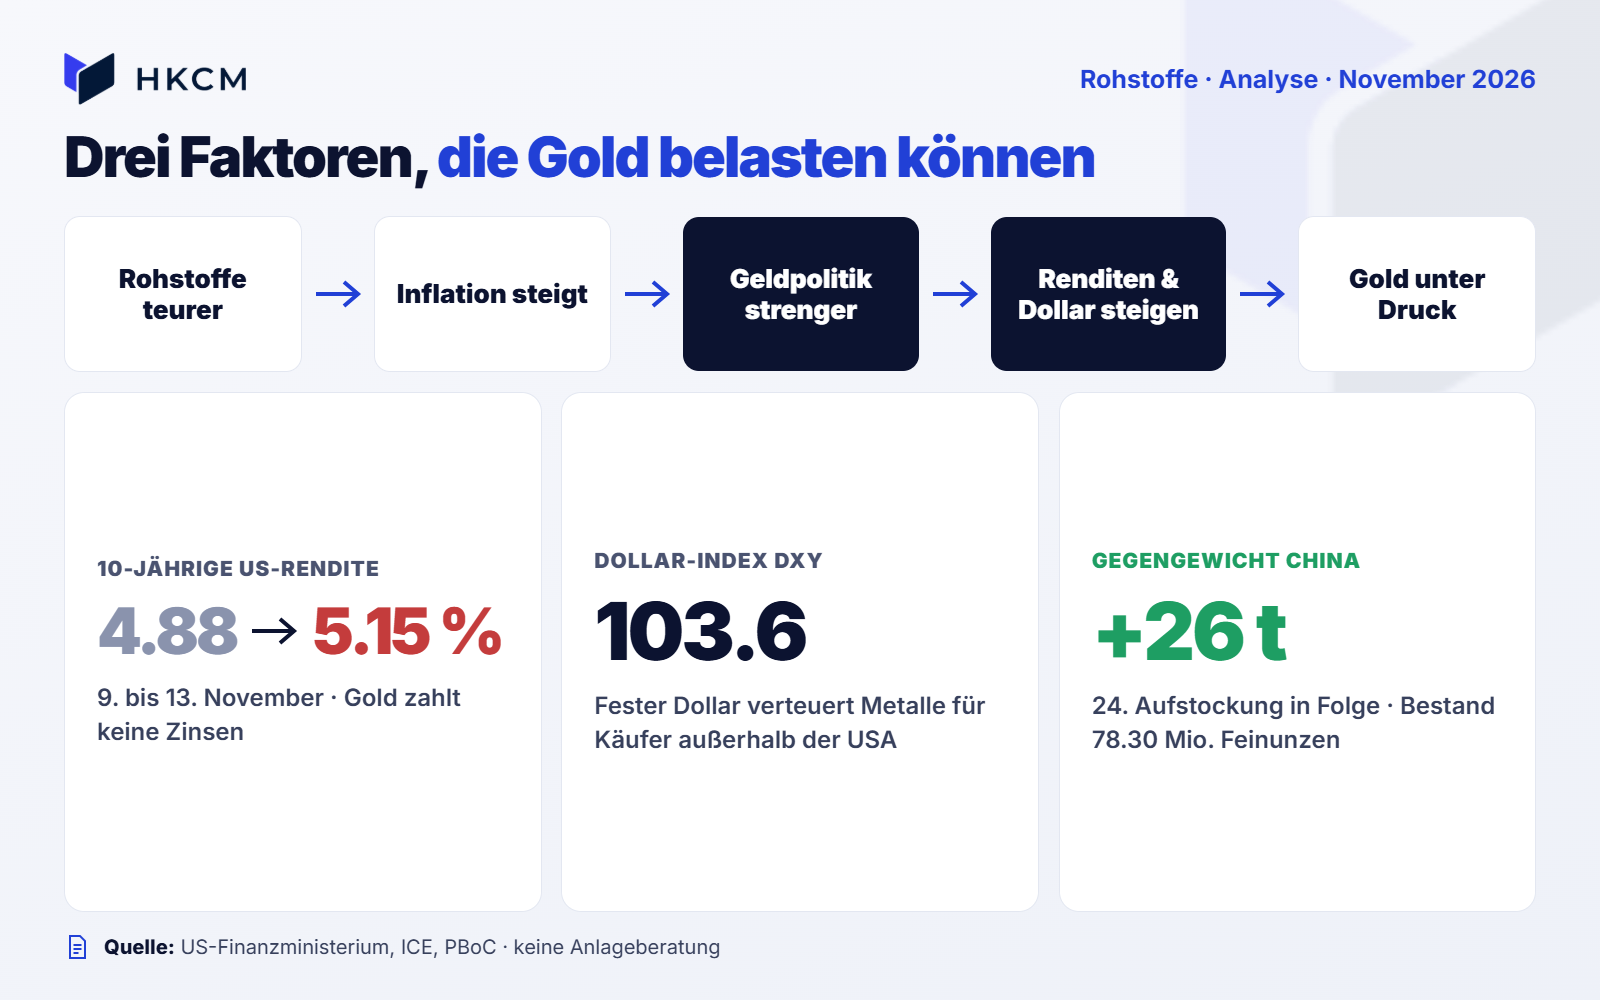
Gold zahlt keine laufenden Zinsen. Steigen die Renditen anderer Anlagen, wird der Verzicht auf solche Erträge stärker spürbar. Ein festerer Dollar verteuert zudem in US-Dollar gehandelte Metalle für Käufer aus anderen Währungsräumen. Dass Gold trotz der überraschend hohen Inflationsdaten inzwischen unter 4000 US-Dollar handelt, zeigt diesen Konflikt besonders deutlich. Unser Analyst hält deshalb auch bei einer erwarteten Rohstoffrally weitere Belastungen für Gold und Silber für möglich.
Gleichzeitig gibt es zusätzliche Nachfrage: Chinas Zentralbank stockte ihre gemeldeten Goldreserven im Oktober um 830 000 Feinunzen beziehungsweise rund 26 Tonnen auf. Das war die 24. monatliche Aufstockung in Folge; Ende Oktober betrug der Bestand 78.30 Millionen Feinunzen. Solche Käufe können Gold stützen. Sie belegen jedoch keine automatische Ausweitung der Geldmenge oder Zentralbankliquidität: Wie die Käufe finanziert und mögliche Liquiditätseffekte ausgeglichen wurden, geht aus den Reservenzahlen nicht hervor.
Unser Analyst schließt auch nicht aus, dass Dollar und Rohstoffe zeitweise gemeinsam steigen. Für Anleger bedeutet das: Gold ist kein automatischer Schutz gegen jede neue Inflationsmeldung. Entscheidend ist auch, wie Zinsen, Währungen und die Nachfrage reagieren.
Eine Erfahrung, die seine Einschätzung prägt
Wie schnell vertraute Zusammenhänge versagen können, hat unser Analyst selbst erlebt. Er erinnert sich an 2022, als er fallende Aktienkurse mit Anleihen abfedern wollte. „Ich dachte, ich sichere mich mit Anleihen ab.“ Doch auch seine Anleihen verloren an Wert.
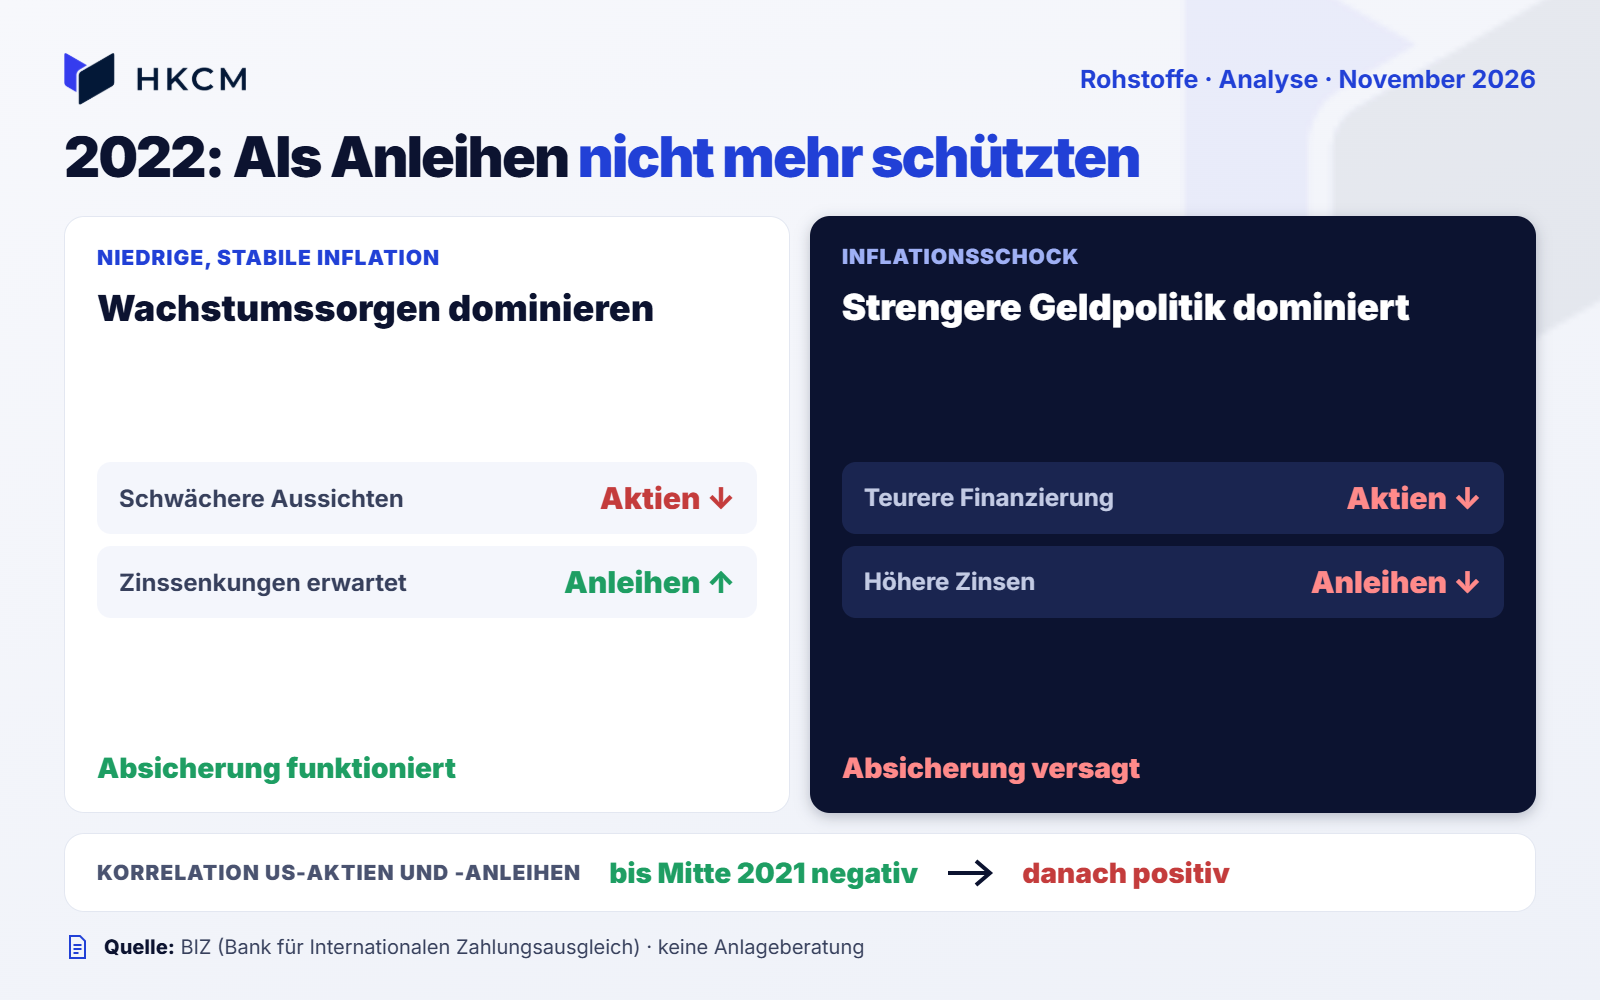
Eine Untersuchung der Bank für Internationalen Zahlungsausgleich erklärt den Mechanismus: Bei niedriger, stabiler Inflation können schwächere Wachstumsaussichten Aktien belasten, während die Aussicht auf Zinssenkungen Anleihekurse stützt. Dominiert dagegen ein Inflationsschock, kann strengere Geldpolitik beide Anlageklassen treffen. Höhere Zinsen drücken den Kurs bestehender Anleihen und belasten zugleich Aktien über teurere Finanzierung und niedrigere Bewertungen. Die BIS beobachtete, dass sich die zuvor negative Korrelation der täglichen US-Aktien- und Anleiherenditen ab Mitte 2021 ins Positive drehte. Anleihen boten damit weniger Schutz gegen Aktienverluste.
Unser Analyst bleibt daher aufmerksam, ohne aus auffälligen COT-Daten einen festen Fahrplan abzuleiten. Er will sehen, ob die Kurse seine Rohstoffthese bestätigen und wie stark Dollar und Renditen dagegenhalten. Sein Ausblick reicht über die nächsten Handelstage hinaus: „Das muss jetzt nichts sein, was dann gleich morgen passiert.“
Autor
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.