Ein Zehntelpunkt zu viel – und die Fed redet über höhere Zinsen
Mit KI generiert
Expert’s View: Regelmäßig ordnet einer unserer Analysten die Themen ein, die Aktien-, Anleihe-, Währungs- und Rohstoffmärkte in den kommenden Tagen bewegen.
|
Seit Dienstagnachmittag hat der Markt eine Antwort auf die Frage, die ihn seit Wochen beschäftigt. Die US-Verbraucherpreise legten im Oktober um 0.4 Prozent gegenüber dem Vormonat zu. Erwartet hatte der Markt 0.3 Prozent. Die Kernrate ohne Lebensmittel und Energie stieg um 0.3 Prozent und damit den dritten Monat in Folge auf demselben Niveau. Jeweils ein Zehntelpunkt mehr als erwartet, und die gesamte Zinsdebatte drehte sich.
Mitte Oktober haben wir an dieser Stelle gefragt, wie viel Zins die Börse verträgt. Damals standen stabile Unternehmensgewinne gegen dauerhaft hohe Finanzierungskosten. Der Beitrag hielt fest, dass Zinssenkungen laut den Protokollen der Notenbanken nicht in Sicht waren. Er nannte die Anleiherenditen den wichtigsten Faktor für die Aktienbewertungen. Genau dieser Faktor ist seit Dienstag noch schwerer geworden, und die Reaktion fiel entsprechend deutlich aus.
Die Rendite zehnjähriger US-Staatsanleihen sprang um rund zwölf Basispunkte zurück über die Marke von fünf Prozent. Am kurzen Ende fiel die Bewegung noch stärker aus: Die zweijährige Rendite stieg um 17 Basispunkte auf 4.73 Prozent. Das war der größte Tagessprung seit April 2025. Eine Auktion zehnjähriger Papiere über 42 Milliarden US-Dollar wurde am selben Tag erst bei 5.02 Prozent vollständig platziert. Der Nasdaq Composite schloss 0.74 Prozent tiefer, Nvidia gab rund sechs Prozent ab.
„Der Markt hat monatelang darüber diskutiert, wann die Zinsen sinken“, sagt unser Analyst. „Seit Dienstag diskutiert er, ob sie noch einmal steigen. Das ist eine andere Ausgangslage.“
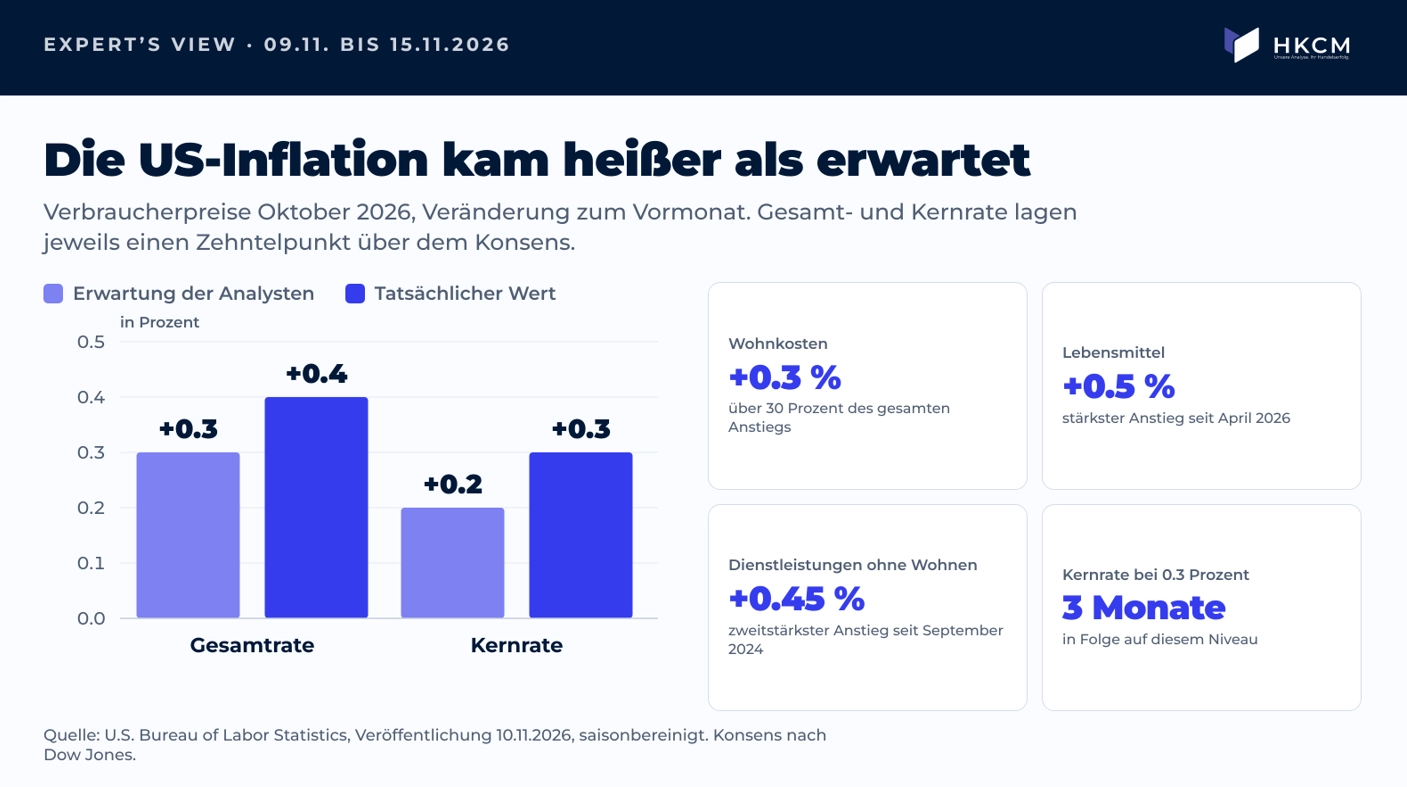
Gesamt- und Kernrate der US-Verbraucherpreise lagen im Oktober jeweils einen Zehntelpunkt über den Erwartungen der Analysten
Die Inflationsdaten haben die Zinsfrage neu gestellt
Der Blick in die Einzelteile des Berichts erklärt die Nervosität. Die Wohnkosten stiegen um 0.3 Prozent und steuerten über 30 Prozent des gesamten Anstiegs bei. Lebensmittel verteuerten sich um 0.5 Prozent, der stärkste Zuwachs seit April. Dienstleistungen ohne Wohnkosten legten um 0.45 Prozent zu. Eine Jahresrate veröffentlichte das Statistikamt nicht, weil nach dem Regierungsstillstand im Oktober 2025 der Vergleichswert fehlt. Ökonomen schätzen die Gesamtrate auf rund vier Prozent.
Entscheidend ist, was die Notenbank daraus macht. Fed-Gouverneur Christopher Waller hatte sich bereits vor der Veröffentlichung für eine Zinserhöhung um 25 Basispunkte im Dezember ausgesprochen. Für den Fall einer monatlichen Kerninflation um 0.3 Prozent oder darüber stellte er auch einen Schritt um 50 Basispunkte zur Diskussion. Das ist seine Position, noch kein Beschluss der Fed. Die Konjunkturdaten geben ihm Spielraum: Die Arbeitslosenquote liegt bei 4.1 Prozent, im Oktober entstanden 165 000 Stellen, und die Wirtschaft wuchs im dritten Quartal auf das Jahr hochgerechnet um 3.4 Prozent.
„Die Fed hat derzeit kein Wachstumsproblem, sie hat ein Preisproblem“, sagt unser Analyst. „Solange der Arbeitsmarkt trägt, fehlt das Argument gegen eine weitere Straffung.“
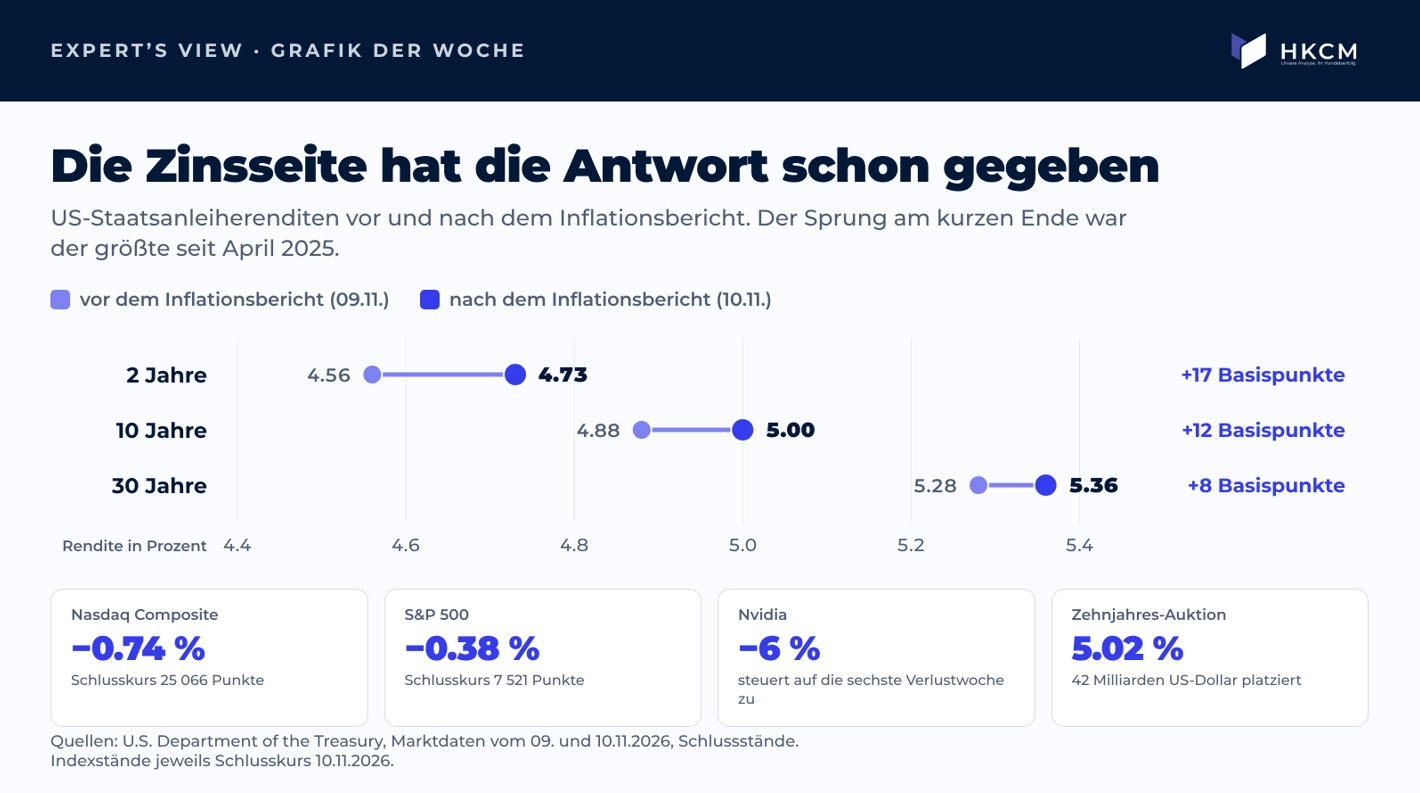
Die Renditen US-Staatsanleihen sprangen nach dem Inflationsbericht über alle Laufzeiten, am kurzen Ende so stark wie zuletzt im April 2025
Erzeugerpreise und Arbeitsmarkt geben nur begrenzt Entwarnung
Am Freitag folgte der nächste Test für die Inflation. Die US-Erzeugerpreise stiegen im Oktober saisonbereinigt um 0.3 Prozent gegenüber dem Vormonat und damit etwas weniger als die erwarteten 0.4 Prozent. Der Septemberwert wurde allerdings von 1.3 auf 1.4 Prozent nach oben revidiert. Gegenüber dem Vorjahr lag der Anstieg bei 6.5 Prozent. Das war die höchste Jahresrate seit November 2022.
Auch unter der Oberfläche bleibt der Preisdruck bestehen. Ohne Lebensmittel, Energie und Handelsdienstleistungen legten die Erzeugerpreise gegenüber dem Vormonat um 0.5 Prozent zu, genauso stark wie im September. Der niedrigere Monatsanstieg des Gesamtindex liefert deshalb noch keinen belastbaren Beleg für eine dauerhafte Entspannung. Einzelne Bestandteile des Berichts fließen zudem in den von der Fed bevorzugten PCE-Preisindex ein.
Der Arbeitsmarkt zeigt zugleich keine abrupte Verschlechterung. Die am Donnerstag veröffentlichten Erstanträge auf Arbeitslosenhilfe stiegen in der Woche bis zum 7. November zwar um 9 000 auf 200 000. Der weniger schwankungsanfällige Vierwochenschnitt blieb jedoch bei 195 250. Die fortlaufenden Anträge sanken in der Woche bis zum 31. Oktober um 20 000 auf 1.697 Millionen. Für sich genommen liefern diese Zahlen wenig Anlass, die Inflationsbekämpfung wegen eines plötzlichen Einbruchs am Arbeitsmarkt zurückzustellen.
Aus Europa kamen andere Signale. Das Statistische Bundesamt bestätigte am Mittwoch für Deutschland eine Inflationsrate von 2.8 Prozent im Oktober, nach 3.3 Prozent im September. Die Kerninflation ohne Nahrungsmittel und Energie sank auf 2.1 Prozent. Gleichzeitig wächst der Euroraum nur moderat: Nach der Eurostat-Schnellschätzung vom Freitag nahm die Wirtschaftsleistung im dritten Quartal um 0.4 Prozent gegenüber dem Vorquartal zu, nach 0.6 Prozent im zweiten Quartal. Die Beschäftigung stagnierte.
Die KI-Lieferkette muss jetzt harte Zahlen liefern
Die am Donnerstag nach US-Börsenschluss vorgelegten Quartalsberichte liefern inzwischen die Unternehmensseite des Bildes. Applied Materials erzielte im vierten Quartal des Geschäftsjahres 2026 einen Umsatz von 10.41 Milliarden US-Dollar. Das waren 53 Prozent mehr als im Vorjahr und mehr als die erwarteten 10.30 Milliarden US-Dollar. Der bereinigte Gewinn je Aktie lag bei 4.16 US-Dollar. Für das nächste Quartal stellt der Konzern einen Umsatz von 10.6 bis 11.6 Milliarden US-Dollar in Aussicht.
Cisco meldete für das erste Quartal des Geschäftsjahres 2027 einen Umsatz von 18.5 Milliarden US-Dollar, ein Plus von 24 Prozent. Der Netzwerkausrüster hob seine Jahresprognose an und erwartet für das gesamte Geschäftsjahr 2027 nun neun Milliarden US-Dollar Umsatz mit KI-Infrastruktur für große Cloud-Anbieter. Die Meldungen stützen damit die Annahme, dass die Investitionen in KI-Infrastruktur weiter wachsen. Ob dieses Wachstum die Belastung durch höhere Zinsen ausgleicht, bleibt für die Bewertung der Aktien entscheidend.
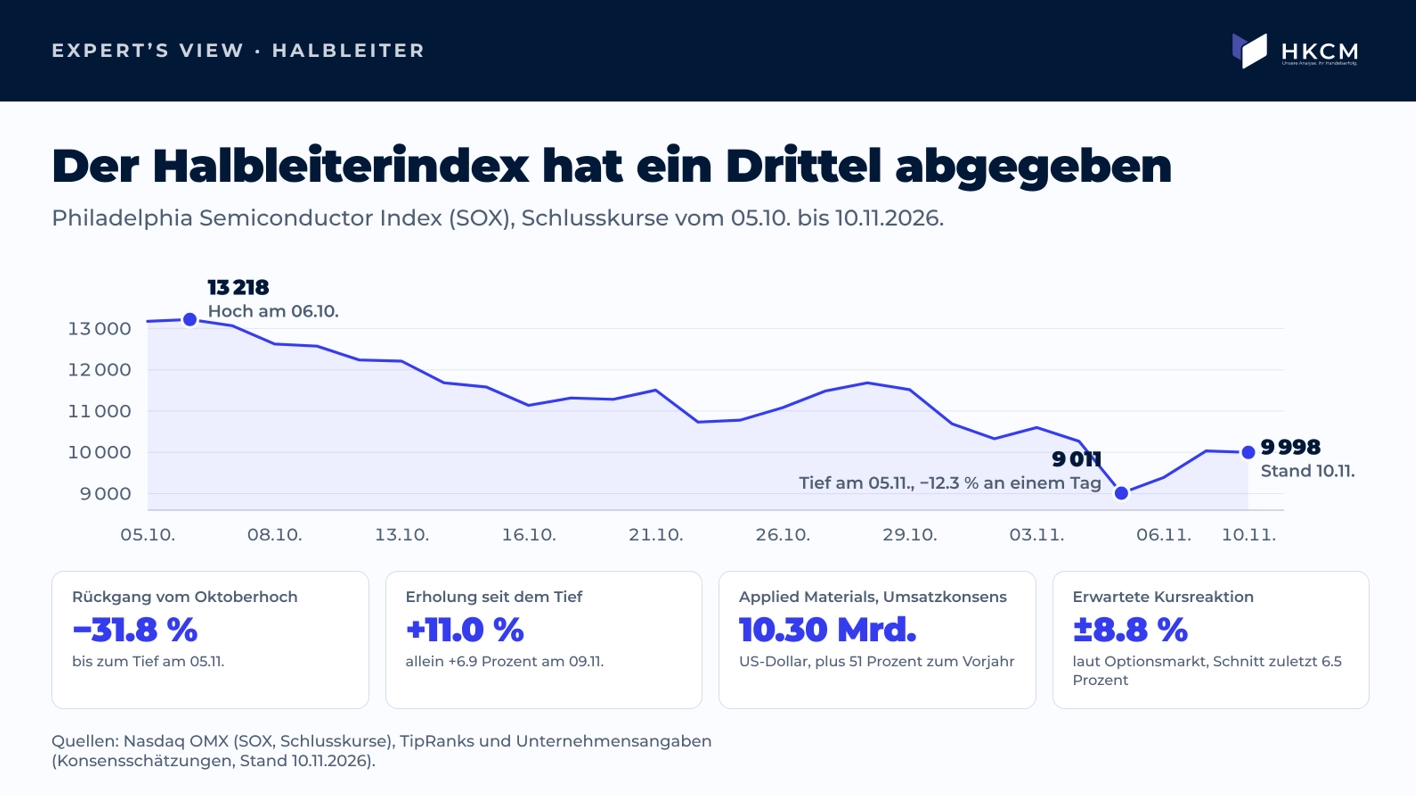
Der Philadelphia Semiconductor Index verlor vom Oktoberhoch bis Anfang November fast ein Drittel und holte danach einen Teil der Verluste zurück
Wie angespannt die Lage ist, zeigt der Philadelphia Semiconductor Index. Vom Oktoberhoch bei 13 218 Punkten fiel er bis zum 5. November auf 9 011 Punkte, ein Minus von 31.8 Prozent. Allein an diesem Tag verlor der Index 12.3 Prozent. Dagegen stehen die Fundamentaldaten. Infineon meldete am Dienstag ein Rekordquartal mit 4.706 Milliarden Euro Umsatz und einer Marge von 23.8 Prozent. Für das neue Geschäftsjahr peilt der Konzern rund 20 Milliarden Euro an.
„Die Frage lautet längst nicht mehr, ob künstliche Intelligenz ein Wachstumstreiber bleibt“, sagt unser Analyst. „Sie lautet, ob die Investitionsdynamik entlang der gesamten Lieferkette hoch genug bleibt, um diese Bewertungen zu rechtfertigen.“
China ist der unterschätzte Faktor zum Wochenende
Der nächste wichtige Termin folgt am Montag, 16. November. Um 3 Uhr deutscher Zeit veröffentlicht das chinesische Statistikamt die Zahlen zu Industrieproduktion, Einzelhandel und Anlageinvestitionen für Oktober. Das bisherige Bild ist zweigeteilt. Die Industrieproduktion legte im September um 5.5 Prozent gegenüber dem Vorjahr zu, der Einzelhandel nur um 1.1 Prozent. Diese Lücke zwischen Produktion und Konsum zieht sich durch das gesamte Jahr. Die Anlageinvestitionen sanken in den ersten neun Monaten um 7.2 Prozent.
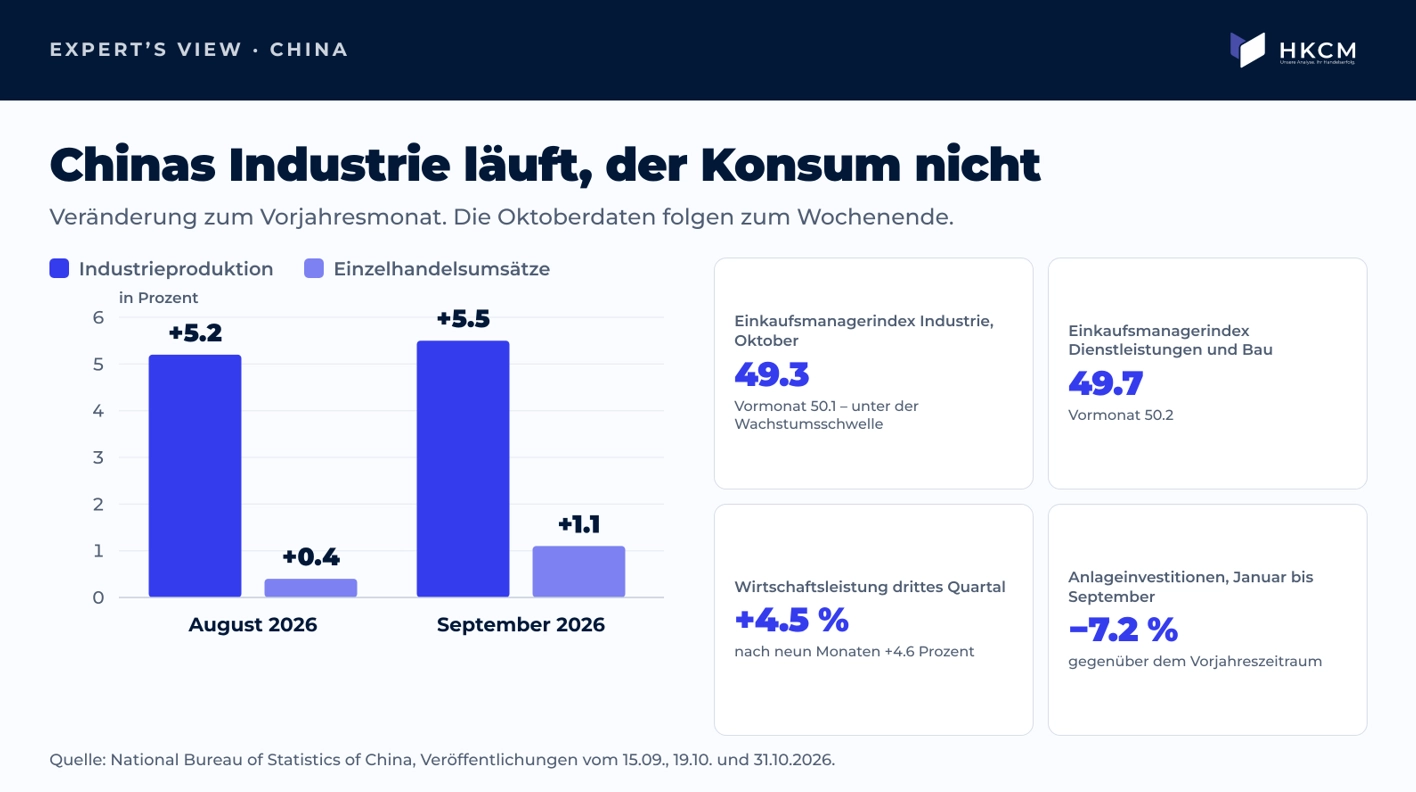
Chinas Industrieproduktion wächst deutlich schneller als der Einzelhandel. Die Oktoberdaten zeigen, ob sich diese Lücke schließt
Ein Warnsignal kam Ende Oktober. Der offizielle Einkaufsmanagerindex für die Industrie fiel von 50.1 auf 49.3 Punkte und damit unter die Wachstumsschwelle von 50 Punkten. Auch der Index für Dienstleistungen und Bau rutschte auf 49.7 Punkte ab. Sowohl die Auftragseingänge als auch die Exportaufträge blieben im Minus. Die Oktoberdaten entscheiden deshalb, ob die Abkühlung ein Ausrutscher war oder der Beginn einer Serie.
Die Preisdaten vom Montag, 9. November, liefern noch keinen klaren Beleg für eine Belebung der privaten Nachfrage. Die chinesischen Verbraucherpreise lagen im Oktober 0.7 Prozent über dem Vorjahresniveau, nach 0.9 Prozent im September. Die industriellen Erzeugerpreise stiegen dagegen um 5.7 Prozent, nach 5.0 Prozent. Die unterschiedliche Entwicklung zeigt, dass steigende Preise auf Produzentenebene noch nicht mit einem breiten Preisanstieg beim Konsum einhergehen.
Die am Freitag veröffentlichten Kreditdaten ergänzen dieses Bild. Die breite Geldmenge M2 lag Ende Oktober um 7.1 Prozent über dem Vorjahresniveau. Zugleich gingen die Kredite an private Haushalte in den ersten zehn Monaten um 1.46 Billionen Yuan zurück. Ein kreditgetragener Aufschwung der privaten Nachfrage lässt sich daraus bislang nicht ableiten. Umso wichtiger wird am Montag, ob Einzelhandel und Investitionen eine Verbesserung zeigen.
„Wenn aus China positive Zahlen kommen, trifft das auf einen Markt, der dort nichts mehr erwartet“, sagt unser Analyst. „Europäische Industriewerte und Rohstoffe würden darauf am deutlichsten reagieren.“
Zum Wochenschluss ergibt sich damit ein gemischtes Bild. Die US-Erzeugerpreise stiegen im Monatsvergleich langsamer. Ihre weiterhin hohe Jahresrate und der stabile Arbeitsmarkt halten die Zinsfrage jedoch offen. Zugleich liefern Applied Materials und Cisco weiteres Wachstum. Für die Aktienmärkte bleibt entscheidend, ob die Gewinnentwicklung die hohen Finanzierungskosten ausgleichen kann. Am Montag folgt mit Chinas Oktoberdaten der nächste Test dafür, wie breit das globale Wachstum tatsächlich getragen wird.
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.