Expert's View: El Niño kommt: Wird das der Trendmarkt des Winters?
Author
Das Wichtigste in Kürze:
Unser Analyst beobachtet den Zuckermarkt bereits seit Monaten.
Inzwischen zeigen sich die Folgen bei Preisen und ersten Unternehmen.
Zwei Aktien rücken dabei besonders in den Fokus.
Zwei Grad, die einen ganzen Markt bewegen können
Was kann schon passieren, wenn sich das Wasser in Teilen des Pazifiks um ein paar Grad stärker erwärmt als gewöhnlich? Glaubt man Donald Trumps grundsätzlicher Skepsis gegenüber Klimawarnungen: vermutlich nicht viel. Tatsächlich: eine ganze Menge. Regen fällt plötzlich dort, wo er nicht gebraucht wird und bleibt andernorts aus. Ernten geraten unter Druck, Rohstoffe werden knapper und irgendwann taucht die Wetteranomalie dort auf, wo man sie zunächst kaum vermuten würde: in den Geschäftszahlen eines deutschen Konzerns.
Unser Analyst beobachtet diese Entwicklung schon seit Monaten. Sein Blick richtet sich dabei auf einen Markt, der an der Börse normalerweise kaum für große Schlagzeilen sorgt: Zucker. Doch genau dort beginnt sich gerade etwas zu verschieben. El Niño setzt wichtige Anbauregionen unter Druck und inzwischen zeigen die ersten Unternehmenszahlen, dass aus der Wettergeschichte (wenn man es richtig macht) eine Börsenerfolgsgeschichte werde könnte.
Wer oder was ist El Niño?
El Niño bedeutet auf Spanisch „der Junge“. Der Name geht auf südamerikanische Fischer zurück, die beobachteten, dass sich das Wasser vor der Pazifikküste in manchen Jahren rund um Weihnachten ungewöhnlich stark erwärmte. In Anlehnung an das Christkind nannten sie die Erscheinung „El Niño“. Die ersten schriftlichen Aufzeichnungen reichen bis in die erste Hälfte des 18. Jahrhunderts zurück. Das Phänomen selbst dürfte allerdings deutlich älter sein.
Heute weiß man deutlich genauer, was während eines El Niño im Pazifik passiert. Normalerweise treiben Passatwinde warmes Oberflächenwasser von Südamerika in Richtung Indonesien und Australien. Vor Südamerika kann dadurch kaltes und nährstoffreiches Tiefenwasser an die Oberfläche steigen. Während eines El Niño schwächen sich diese Winde ab. Das warme Wasser verlagert sich zurück in Richtung Osten und das Aufsteigen des kalten Tiefenwassers wird gebremst. Der zentrale und östliche Pazifik erwärmt sich ungewöhnlich stark.
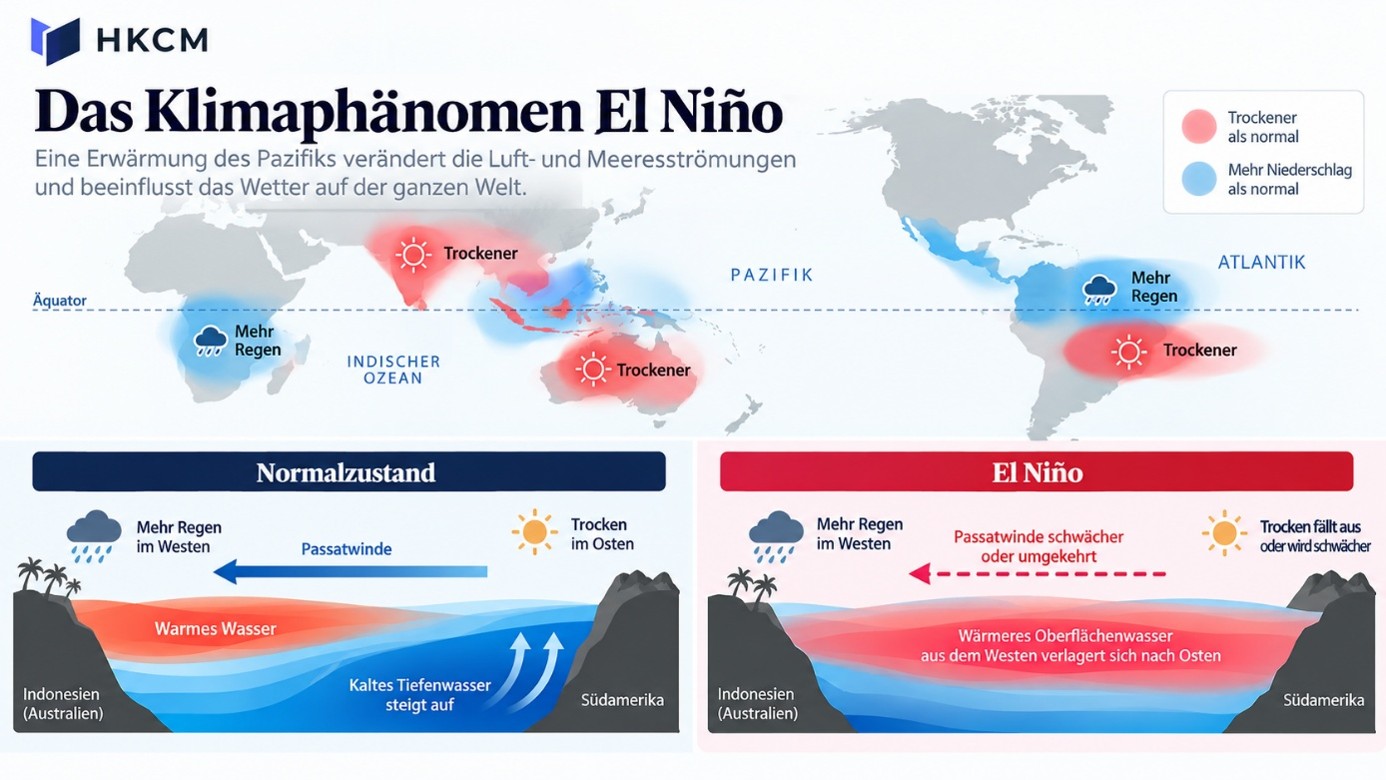 Die Grafik zeigt, wie El Niño die Luft- und Meeresströmungen im Pazifik verändert. Schwächere Passatwinde lassen warmes Oberflächenwasser weiter nach Osten wandern und verschieben dadurch die Niederschlagsmuster weltweit.
2026 fällt dieser besonders kräftig aus. Die NOAA, die US-amerikanische Behörde für Wetter-, Klima- und Meeresforschung, geht inzwischen mit einer Wahrscheinlichkeit von mehr als 90 Prozent von einem sehr starken El Niño im Herbst und Winter 2026/27 aus. Für Oktober bis Dezember besteht sogar die Wahrscheinlichkeit von 75 Prozent eines Super-El Niños. Dies würde bedeuten, dass das Ereignis die Stärke früherer El-Niños seit Beginn der Vergleichsreihe 1950 übertrifft.
Entscheidend ist dabei allerdings: El Niño entsteht nicht über Nacht. Das Phänomen baut sich über Monate auf und kann mehrere Monate bis über ein Jahr andauern. Auch zwei ähnlich starke El-Niño-Ereignisse müssen deshalb nicht dieselben Folgen haben. Stärke, Dauer und regionale Auswirkungen unterscheiden sich von Ereignis zu Ereignis. Genau deshalb warnt auch die NOAA davor, aus einem starken El Niño automatisch einzelne Wetterereignisse abzuleiten.
Warum unser Analyst ausgerechnet Zucker beobachtet
Für den Zuckermarkt ist diese Unsicherheit besonders interessant. Zuckerrohr benötigt während seines Wachstums viel Wasser. Entscheidend ist allerdings nicht nur die Menge, sondern auch der Zeitpunkt. Besonders relevant sind deshalb Indien und Thailand: Indien ist mit rund 16 Prozent der weltweiten Zuckerproduktion der zweitgrößte Produzent der Welt, Thailand kommt auf weitere rund 6 Prozent. Zusammen stehen beide Länder damit für mehr als ein Fünftel der globalen Produktion. Genau dort begünstigt El Niño häufig trockenere Bedingungen. Fehlt während wichtiger Wachstumsphasen Regen, bleiben die Pflanzen kleiner und die Erträge sinken.
Nach der schweren Dürre 2023 sanken die Zuckerrohrerträge in Teilen der wichtigen indischen Anbauregionen Maharashtra und Karnataka beispielsweise von rund 120 bis 130 auf etwa 80 Tonnen je Hektar. Die geringere Produktion trug dazu bei, dass Indien seine Zuckerexporte stark einschränkte. Genau dieses Muster macht die aktuelle Entwicklung für den Markt interessant: Bleibt der Regen erneut aus, könnte sich das Angebot aus einem der wichtigsten Erzeugerländer weiter verknappen.
Warum zu viel Regen ebenfalls zum Problem wird
In Brasilien liegt das Risiko auf der anderen Seite. Dort kann während der Ernte zu viel Regen zum Problem werden. Starke Niederschläge erschweren den Einsatz schwerer Maschinen und können die Verarbeitung verzögern. Gleichzeitig zählt nicht nur die geerntete Menge, sondern auch der sogenannte ATR-Wert. Er gibt vereinfacht gesagt an, wie viel verwertbarer Zucker im Zuckerrohr steckt. Zu viel Feuchtigkeit kurz vor der Ernte kann die Zuckerreife beeinträchtigen.
Genau darin liegt eine der Besonderheiten von El Niño: Das Phänomen bedeutet nicht einfach weltweit mehr Trockenheit. Es verschiebt Niederschlagsmuster. Während manche Regionen mit Dürren kämpfen, können andere ungewöhnlich starke Regenfälle erleben. Für den Zuckermarkt können damit zwei völlig gegensätzliche Wetterlagen zum selben Ergebnis führen: weniger verwertbarer Zucker auf dem Weltmarkt.
Zucker ist ein Markt der Extreme
Kaum ein Agrarrohstoff reagiert so empfindlich auf Veränderungen beim Angebot wie Zucker. Gute Ernten können die Preise innerhalb kurzer Zeit drücken, während Dürren, Starkregen oder Exportbeschränkungen schnell für Knappheit sorgen. Das zeigt auch der Blick zurück: Nach mehreren schwächeren Jahren setzte ab 2020 eine deutliche Aufwärtsbewegung ein. 2023 kostete Rohzucker zeitweise mehr als 27 US-Cent je Pfund und damit so viel wie seit rund zwölf Jahren nicht mehr.
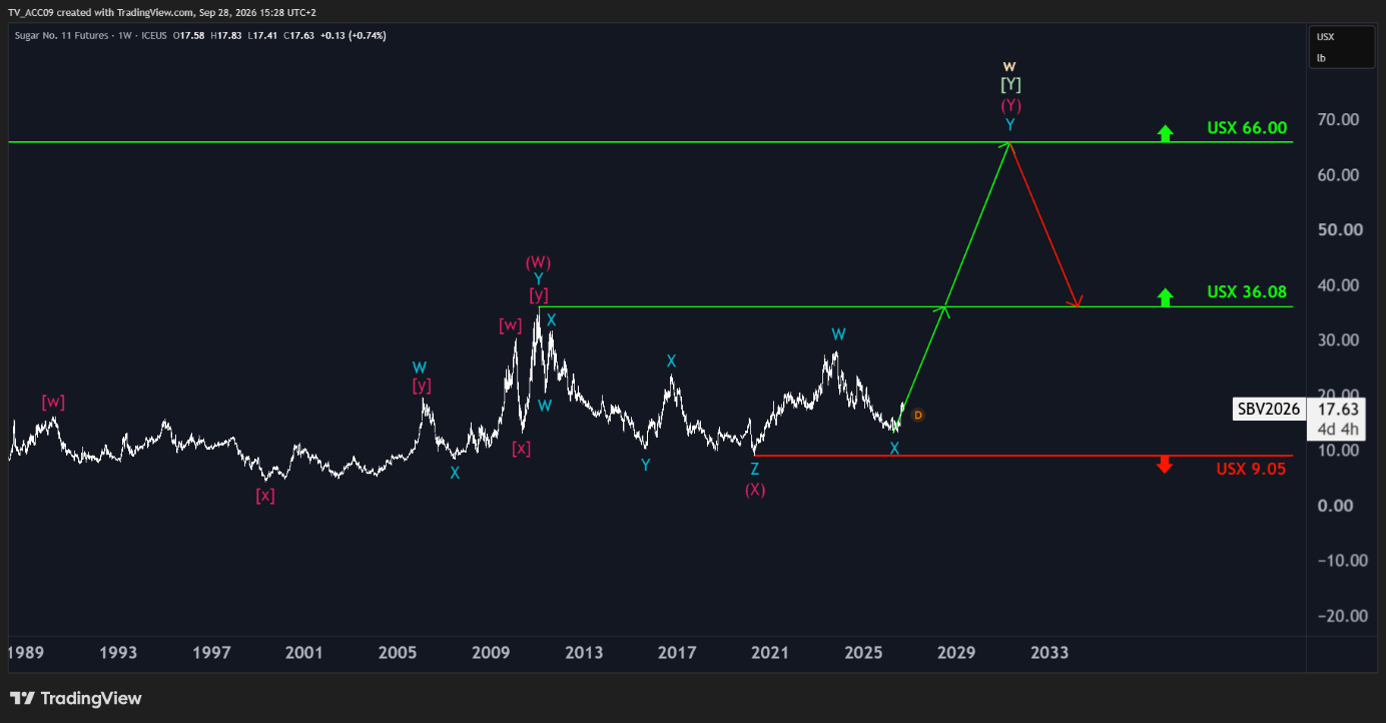
Für den Zuckerchart geht unser Analyst in unserem Primärszenario von einer deutlichen Aufwärtsbewegung aus, die sich bis zum Widerstand bei USX 66.00 fortsetzen sollte.
Inzwischen notiert Rohzucker wieder bei rund 17.6 Cent. Dass der Preis trotz des erwarteten starken El Niño noch deutlich unter früheren Hochs liegt, hat einen einfachen Grund: Der Weltmarkt ist aktuell noch ausreichend versorgt. Für 2025/26 rechnet die International Sugar Organization mit einem Überschuss von rund 1.1 Millionen Tonnen. Gleichzeitig haben sich die Wetteraussichten für Brasilien zuletzt verbessert und Regen in zuvor trockenen Regionen Thailands hat für zusätzliche Entspannung gesorgt. El Niño ist damit bislang vor allem ein Risiko für die kommende Ernte und noch keine tatsächliche Knappheit. Genau das macht die nächsten Monate interessant: Verschlechtern sich die Ernten tatsächlich, könnte aus dem aktuellen Überschuss 2026/27 ein Defizit werden.
Wenn Zucker plötzlich im Tank landet
Zuckerrohr landet längst nicht nur in Lebensmitteln. Daraus lässt sich auch Ethanol herstellen, das Benzin beigemischt wird. Besonders in Brasilien können Produzenten deshalb entscheiden, welchen Anteil ihrer Ernte sie zu Zucker und welchen sie zu Kraftstoff verarbeiten. Wird Ethanol attraktiver, kann entsprechend weniger Zucker auf dem Weltmarkt landen. Genau das gewinnt derzeit an Bedeutung: Seit Beginn des Iran-Kriegs sind die Ölpreise kräftig gestiegen und weltweit treiben mehrere Staaten höhere Biokraftstoffquoten voran. Eine aktuelle Studie erwartet deshalb bis 2030 einen Anstieg der globalen Biokraftstoffproduktion um fast 70 Prozent gegenüber 2025.
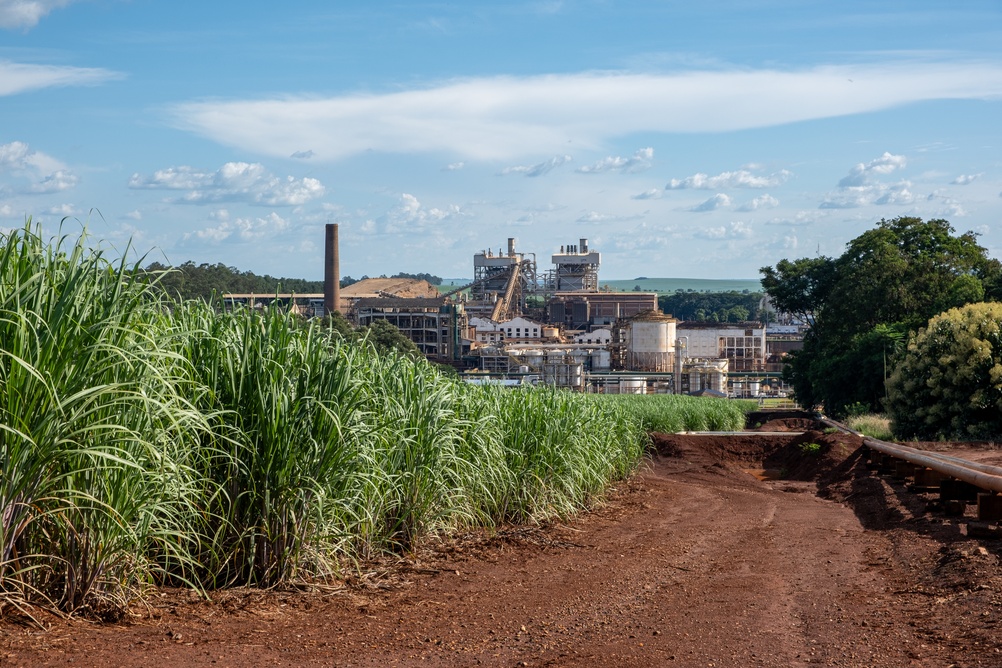
Zuckerrohr ist längst mehr als nur ein Rohstoff für Lebensmittel: Ein Teil der Ernte fließt heute direkt in die Produktion von Bioethanol.
Besonders brisant ist die Situation in Indien. Das Land baut die Nutzung von Biokraftstoffen aus, um seine Abhängigkeit von Ölimporten zu reduzieren. Gleichzeitig bedrohen schwächere Niederschläge und El Niño die Zuckerrohrernte. Indien, eigentlich ein bedeutender Zuckerexporteur, hat in diesem Jahr bereits zollfreie Importe von bis zu einer Million Tonnen Rohzucker zugelassen und importiert erstmals seit fast einem Jahrzehnt wieder Zucker aus Brasilien. Damit treffen zwei mögliche Preistreiber aufeinander: Schwächere Ernten könnten das Zuckerangebot verkleinern, während eine steigende Ethanolnachfrage zusätzlich Zuckerrohr vom klassischen Zuckermarkt abzieht.
Warum El Niño für Südzucker zum Vorteil werden könnte
Ein Unternehmen, bei dem die Entwicklung besonders gut sichtbar wird, sitzt in Mannheim. Südzucker wurde 1926 durch den Zusammenschluss mehrerer süddeutscher Zuckerfabriken gegründet und ist heute der größte Zuckerproduzent Europas. Rund 18 200 Mitarbeiter arbeiten für den Konzern, der jährlich mehrere Millionen Tonnen Zucker produziert. Längst verdient Südzucker sein Geld allerdings nicht mehr nur mit klassischem Haushaltszucker. Zum Geschäft gehören auch Spezialprodukte, Stärke, Fruchtprodukte und über die Tochter CropEnergies auch Biokraftstoffe.
Südzucker ist Europas größter Zuckerproduzent. Neben dem klassischen Zuckergeschäft gewinnt für den Mannheimer Konzern auch die Produktion von Biokraftstoffen an Bedeutung.
Im vergangenen Geschäftsjahr 2025/26 setzte der Konzern rund 8.4 Milliarden Euro um, davon knapp 2.8 Milliarden Euro im Zuckersegment. Gerade dieses Geschäft litt zuletzt unter niedrigen Zuckerpreisen und schrieb operativ rote Zahlen. Inzwischen gibt es erste Anzeichen einer Erholung. Für das laufende Geschäftsjahr hob Südzucker seine Umsatzprognose zuletzt auf 8.3 bis 8.7 Milliarden Euro an. Gleichzeitig profitiert die Biokraftstofftochter CropEnergies von höheren Ethanolpreisen. Damit treffen bei Südzucker beide Entwicklungen dieser Geschichte unmittelbar aufeinander: mögliche wetterbedingte Engpässe beim Zucker und eine steigende Bedeutung von Ethanol.
Welche Unternehmen noch in den Fokus rücken
Südzucker ist allerdings nicht das einzige Unternehmen, das von dieser Entwicklung berührt wird. Interessant ist auch der deutsche Biokraftstoffhersteller Verbio. Das Unternehmen produziert unter anderem Bioethanol, Biodiesel und Biomethan und setzte im Geschäftsjahr 2025/26 rund 1.9 Milliarden Euro um. Das EBITDA (kurz: Ergebnis vor Zinsen, Steuern und Abschreibungen) sprang von 14.2 auf rund 194 Millionen Euro. Besonders das Geschäft mit Bioethanol und Biomethan erholte sich deutlich. Steigende Ethanolpreise und eine höhere Nachfrage nach erneuerbaren Kraftstoffen könnten Verbio deshalb zusätzlichen Rückenwind geben.
Anders sieht es bei klassischen Zuckerproduzenten aus. Associated British Foods ist über British Sugar und Illovo Sugar Africa ebenfalls stark im Zuckermarkt vertreten. Dort zeigt sich allerdings, dass höhere Zuckerpreise nicht automatisch höhere Gewinne bedeuten. Energiekosten, Erntemengen und regionale Preisunterschiede können den Effekt überlagern. Für Anleger lohnt deshalb der genaue Blick darauf, wo ein Unternehmen produziert und ob es ausschließlich vom Zuckerpreis abhängt oder zusätzlich am Ethanolmarkt verdient.
Wird aus der Wettergeschichte eine Börsengeschichte?
Noch ist offen, wie stark die tatsächlichen Ernteausfälle ausfallen werden. El Niño selbst ist ein wiederkehrender natürlicher Klimazyklus und keine Garantie für Dürre oder Starkregen an einem bestimmten Ort. Entscheidend wird deshalb nicht allein sein, wie stark sich der Pazifik erwärmt, sondern ob sich die typischen Wetterfolgen tatsächlich zeigen. Passiert das, könnte Zucker von einem bislang eher unscheinbaren Agrarrohstoff zu einem der interessanteren Märkte des Winters werden.
Für Anleger bedeutet das allerdings nicht, dass automatisch jeder Zuckerproduzent profitiert. Entscheidend ist, wo ein Unternehmen produziert, wie stark es vom Zuckerpreis abhängt und ob es zusätzlich im Ethanolgeschäft aktiv ist. Auch Ernteausfälle, höhere Energie- und Produktionskosten oder regionale Preisunterschiede können einen steigenden Zuckerpreis teilweise wieder aufzehren. Die Entwicklung einzelner Unternehmen kann deshalb deutlich auseinandergehen. Wer die Branche beobachtet, sollte neben dem Zuckerpreis also vor allem die Geschäftsmodelle und Produktionsstandorte der einzelnen Unternehmen im Blick behalten.
Leseempfehlung: Wall Street testet DIESEN OG-Altcoin: Das Phantom sieht den Boden!
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.